Paragrafen

Paragraaf 1: Lokale heffingen

Inleiding

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Inleiding

De lokale heffingen vormen na de algemene uitkering de belangrijkste inkomstenbron van de gemeente. Deze heffingen kunnen worden gesplitst in:

  • heffingen die dienen als algemeen dekkingsmiddel van de gemeentelijke uitgaven;
  • heffingen waartegenover een aanwijsbare prestatie staat die door de gemeente ten dienste van de inwoner wordt uitgevoerd.

Alle heffingen zijn gebaseerd op door de raad vastgestelde verordeningen, met de daarbij behorende tarieventabellen. Met betrekking tot het tarievenbeleid zijn de volgende uitgangspunten gehanteerd:

  • Een kostendekkende afvalstoffenheffing en rioolheffing;
  • We gaan uit van het profijtbeginsel: diegene die van een gemeentelijke dienst of voorziening gebruik maakt, betaalt voor de daarmee gemoeide kosten;
  • Over de hoogte van het tarief van de toeristenbelasting vindt zoveel als mogelijk afstemming plaats met de Lijn 50 gemeenten.

Onderstaand treft u een overzicht aan van de heffingen die door onze gemeente worden opgelegd en de bijbehorende opbrengsten.

Tabel: overzicht en opbrengst heffingen

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Tabel: overzicht en opbrengst heffingen
Belasting
(bedragen x 1.000)
2026 2027 2028 2029 2030
Onroerende zaakbelasting (OZB) € 6.961 € 7.782  € 8.540  € 9.326  € 9.567 
Rioolheffing € 3.990 € 4.055 € 4.199 € 4.349 € 4.503
Afvalstoffenheffing en reinigingsrecht € 4.042 € 4.073 € 4.279 € 4.496 € 4.724
Toeristenbelasting € 1.206 € 1.206   € 1.294  € 1.338  € 1.382
Hondenbelasting € 178 € 178 € 178 € 178 € 178
Woonforensenbelasting € 82 € 82 € 82 € 82 € 82
Totaal € 16.459 € 17.376 € 18.572 € 19.769 € 20.436

Onroerendezaakbelasting (ozb)

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Onroerendezaakbelasting (ozb)

Doel van de belasting/heffing
De opbrengst van deze belastingen dient als algemeen dekkingsmiddel. Tegenover de belastingopbrengsten staan
geen specifieke uitgaven.

Wie is belastingplichtig?
De onroerendezaakbelasting wordt geheven van:
• de eigenaren van alle woningen en
• de eigenaren en gebruikers van alle bedrijfspanden, overige gebouwen en bouwgrond binnen de gemeentegrenzen.

Grondslag van de heffing
De grondslag voor de heffing is de WOZ-waarde (waarde volgens de Wet Onroerende Zaken). De tarieven voor de ozb zijn mede afhankelijk van de op grond van de WOZ getaxeerde waarden.

Tarieven
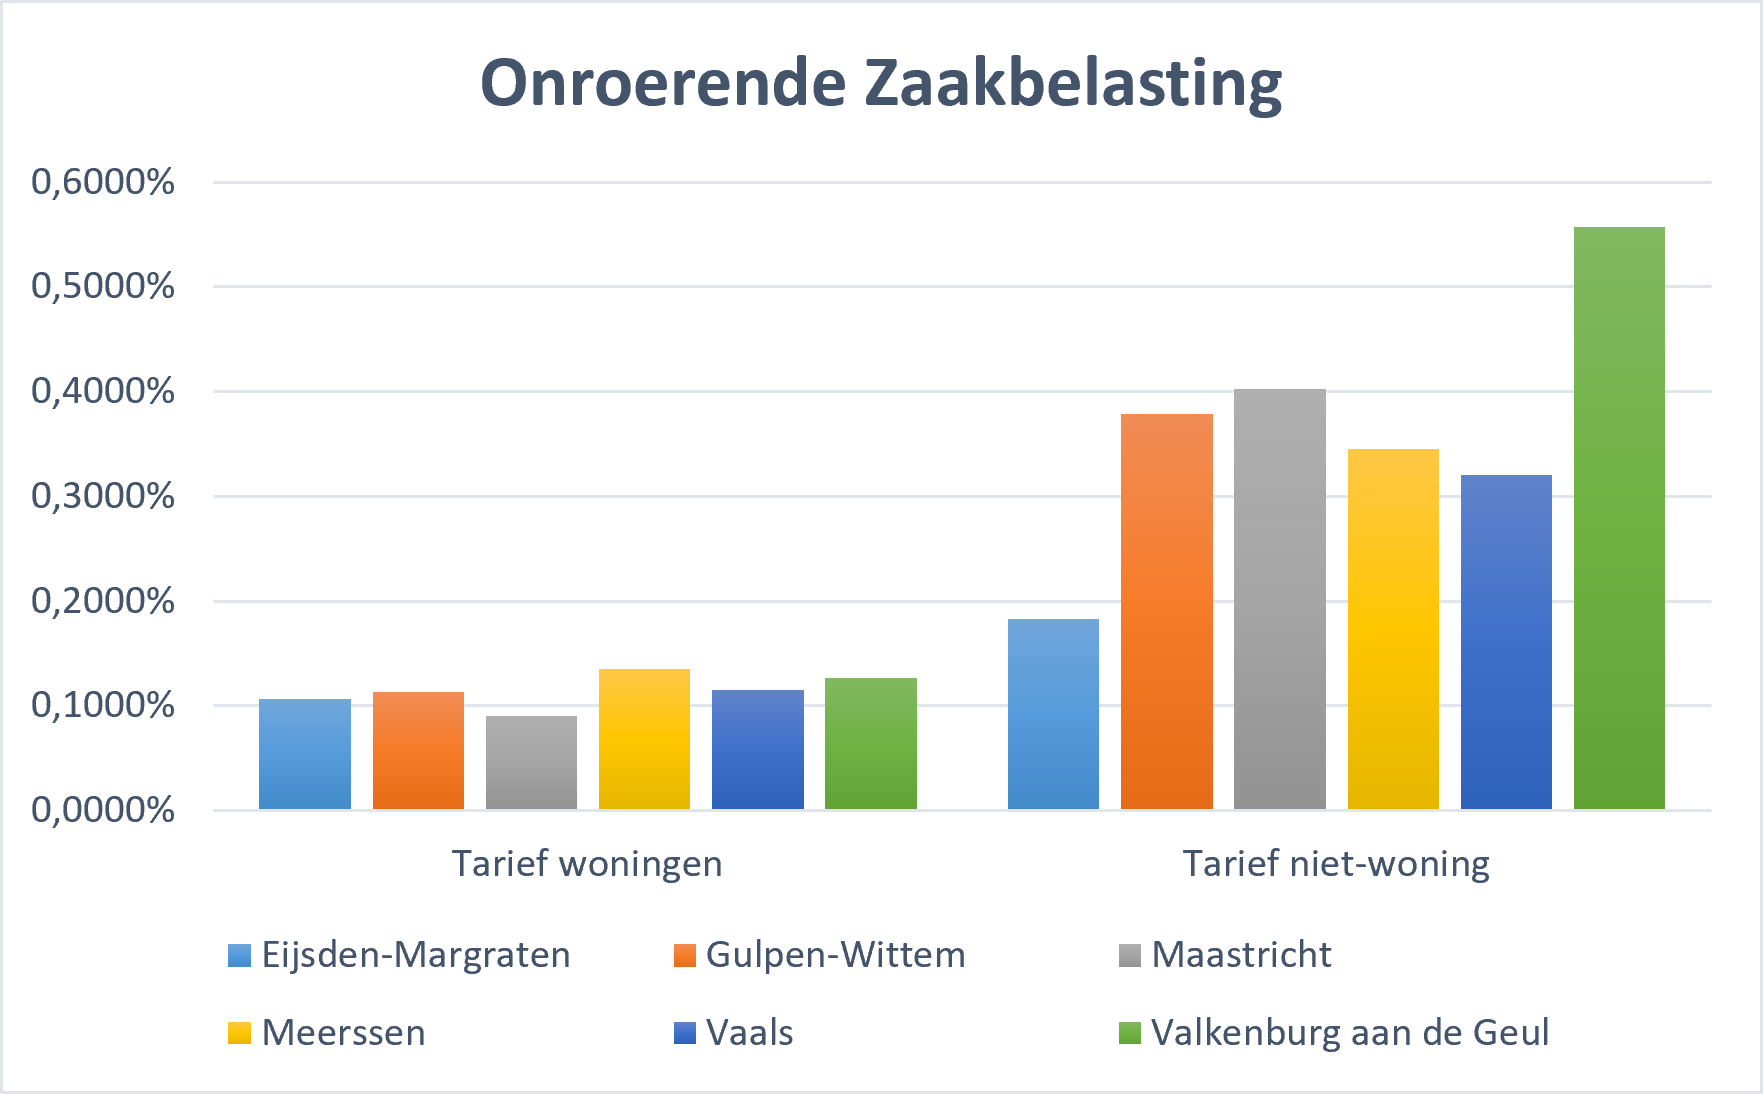
Voor de ozb worden verschillende tarieven gehanteerd voor woningen en niet-woningen. De tarieven zijn opgenomen in onderstaande tabel.

Onroerende Zaakbelasting (OZB)

2024 2025 2026 2027 *
Eigenaren woning 0,1113 % 0,1107 % 0,107 % nnb
Eigenaren niet-woning 0,1701 % 0,1672 % 0,183 % nnb
Gebruikers niet-woning 0,1461 % 0,1432 % 0,144 % nnb

* het tarief 2027 zal in de decemberraad op basis van de nieuwe taxaties worden vastgesteld. 

In deze begroting wordt voorgesteld de onroerendezaakbelasting (OZB) extra te verhogen, bovenop de verhogingen die al waren opgenomen in de begroting 2026-2029. Het gaat om de volgende extra verhogingen:

  • 2027: 4% extra
  • 2028: 7% extra
  • 2029: 7% extra
  • 2030: geen extra verhoging

Deze percentages komen dus bovenop de al eerder ingerekende verhogingen uit de begroting 2026-2029, namelijk:

  • 2027: 6,5%
  • 2028: 2,6%
  • 2029: 2,5%
  • 2030: 2,5%

Rioolheffing

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Rioolheffing

Doel van de belasting/heffing
De opbrengsten van deze belasting worden specifiek benut ter dekking van de uitgaven voor het in standhouden van de riolering.

Wie is belastingplichtig?
Belastingplichtig zijn:
a) de eigenaar van een perceel dat direct of indirect is aangesloten op de gemeentelijke riolering (eigenarendeel) en
b) de gebruiker van een perceel van waaruit water direct of indirect op de gemeentelijke riolering wordt afgevoerd (gebruikersdeel), zie ook grondslag van de heffing.

Grondslag van de heffing
Het eigenarendeel wordt geheven naar een vast bedrag per perceel en het gebruikersdeel wordt geheven naar een vast bedrag per perceel voor zover het aantal kubieke meters water dat vanuit het perceel wordt afgevoerd uitgaat boven 300 m³.

Tarieven
Uitgangspunt bij de bepaling van de tariefstelling is kostendekkendheid. Om schommelingen in de tariefstelling te voorkomen is een voorziening ingesteld.

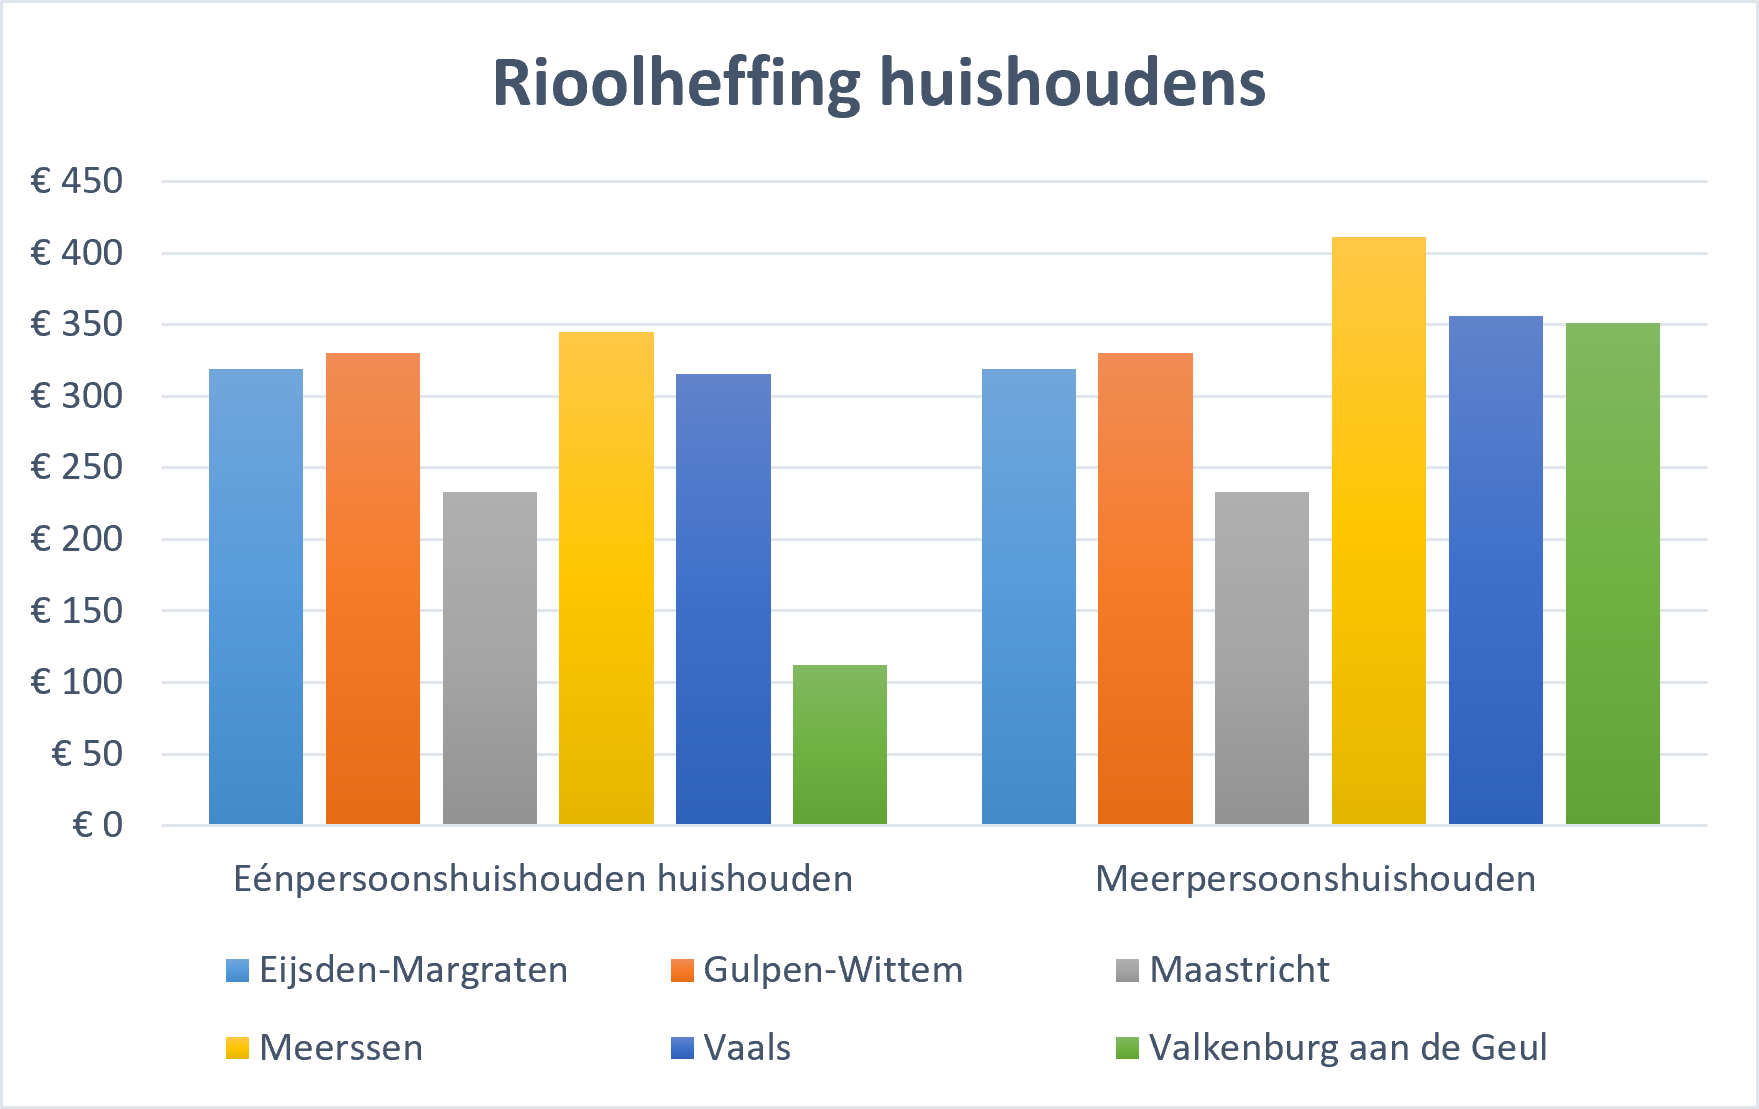
Rioolheffing

2024 2025 2026 2027
Vast bedrag per woning in eigendom € 294 € 303 € 319 voorgesteld € 319
Vast bedrag per niet-woning in eigendom € 294 € 303 € 319 voorgesteld € 319
Vast bedrag per gebruik > 300 m3 € 131 € 135 € 147 voorgesteld € 147

In de raadsvergadering van december wordt u het raadsvoorstel aangeboden om de genoemde tarieven voor 2027 vast te stellen.

Tabel: dekkingspercentage rioolheffing

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Tabel: dekkingspercentage rioolheffing

Dekkingspercentage rioolheffing betreft de mate waarin de lasten van de gemeentelijke watertaken worden gedekt door de opbrengsten van de rioolheffing.
Dit percentage mag maximaal 100% bedragen. Indien het percentage lager is dan 100%, wordt het verschil gedekt uit de betreffende voorziening.

Rioolheffing
(bedragen x € 1.000, -)
2027
Lasten taakvelden (incl. (omslag)rente)  
5.7 Openbaar groen en (openlucht)recreatie € 57
7.2 Riolering € 4.309
  -/- Correctie BTW compensatiefonds - € 705
Totale lasten € 3.661
     
Baten taakvelden (excl. Heffingen en mutatie voorziening)  
7.2 Riolering - € 4.366
  -/- Correctie rioolheffing € 4.055
  -/- Mutatie voorziening € 301
Totale baten -€ 10
     
Netto kosten € 3.651
     
Overig toe te rekenen kosten  
BTW compensatiefonds € 705
     
A. Totale kosten € 4.356
     
Opbrengst heffingen  
Rioolheffing € 4.055
     
B. Totale opbrengsten € 4.055
     
C. Mutatie voorziening (= A -/- B) - € 301
     
Dekkingspercentage (= B / A * 100 %) 93%

Afvalstoffenheffing en reinigingsrechten

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Afvalstoffenheffing en reinigingsrechten

Doel van de belasting/heffing
De opbrengsten van deze belasting worden specifiek benut ter dekking van de uitgaven voor het verwijderen en verwerken van huishoudelijke afvalstoffen.

Wie is belastingplichtig?
De gebruiker van een perceel waar huishoudelijke afvalstoffen kunnen ontstaan is belastingplichtig. Dit kan een woning zijn, maar ook bijvoorbeeld een vakantiehuis naast een woonhuis.

Grondslag van de heffing
Voor de afvalstoffenheffing gelden twee grondslagen.
Op de eerste plaats wordt er een vastrecht gehanteerd.
Daarnaast is er een prijs per kilo aangeboden afval.

Tarieven
Uitgangspunt bij de bepaling van de tariefstelling is kostendekkendheid. Om schommelingen in de tariefstelling te voorkomen is een voorziening ingesteld.

Afvalstoffenheffing

2024 2025 2026 2027
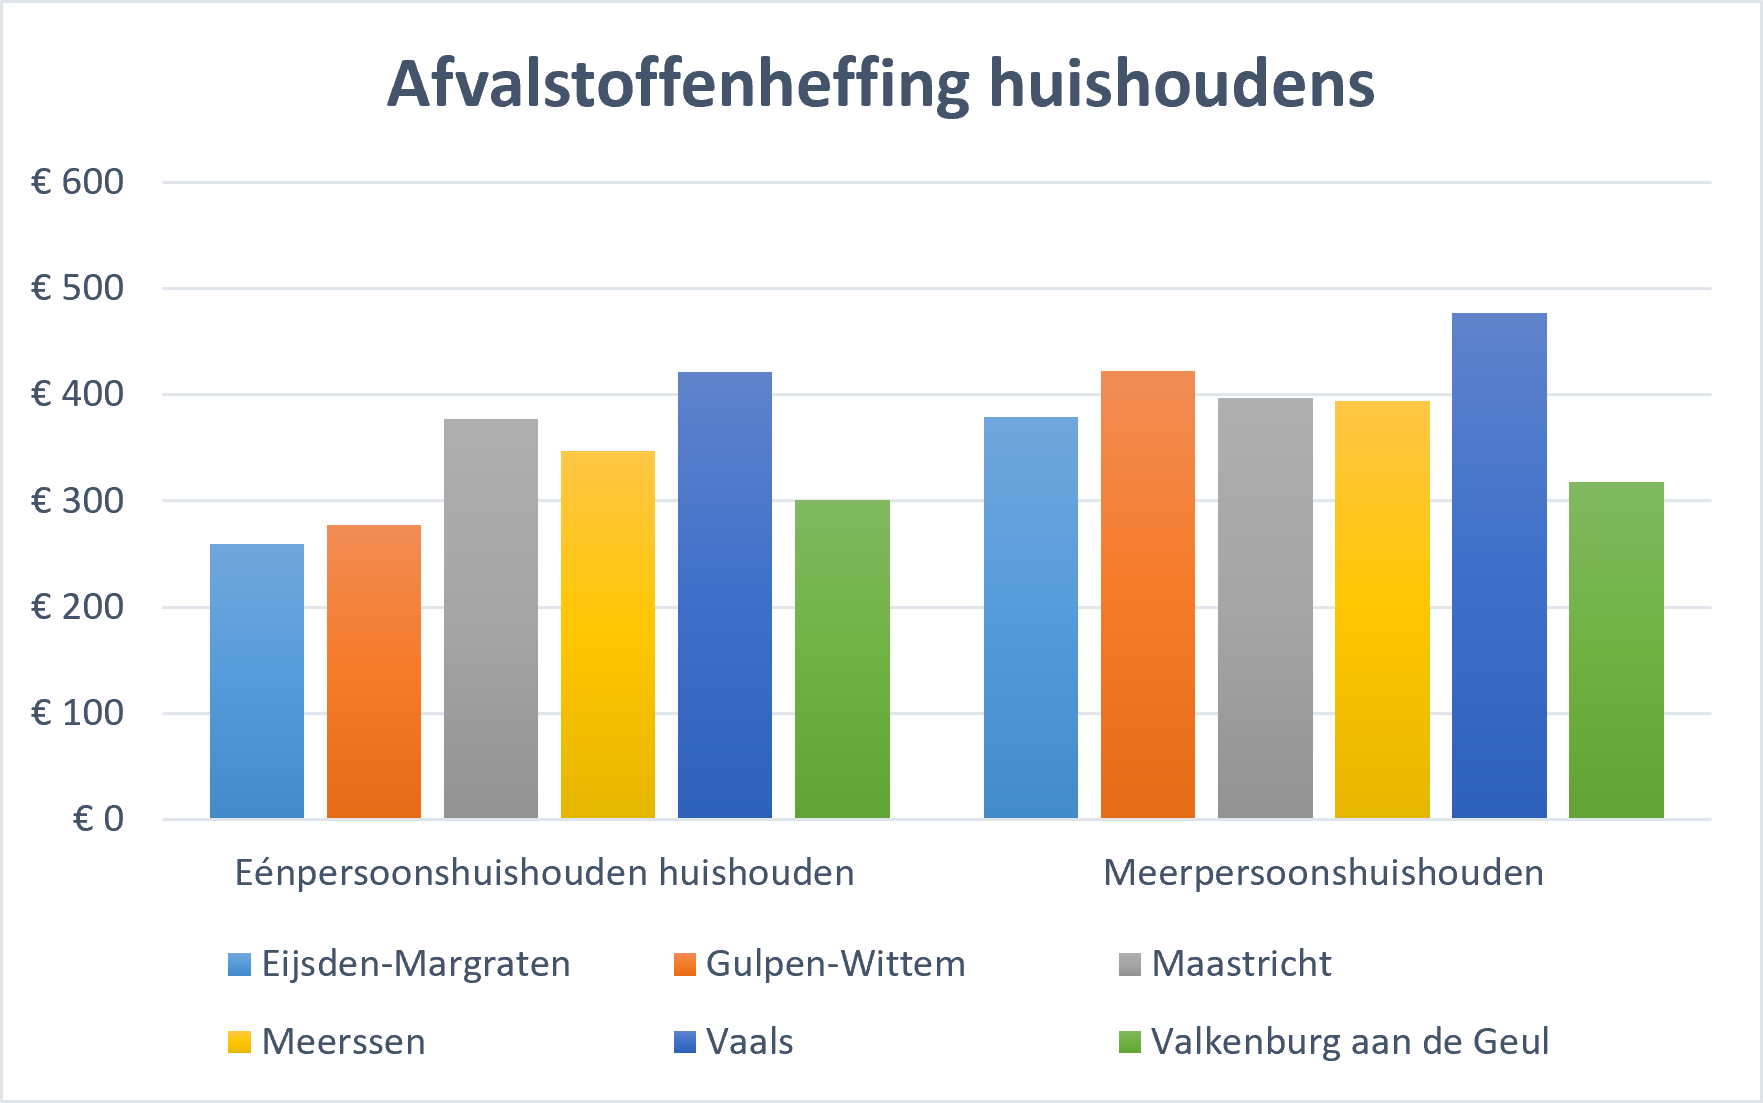
Eenpersoonshuishouden € 170,00 € 184,00 € 193,50 voorgesteld € 200,00 
Meerpersoonshuishouden € 226,00 € 244,00 € 247,00 voorgesteld € 256,00  
Restafval / gewicht in minicontainer en citybin per kilo € 0,35 € 0,38 € 0,00 voorgesteld € 0,00 
Restafval / lediging citybin 40 liter € 1,10 € 1,15 € 3,00 voorgesteld € 3,10  
Restafval / lediging minicontainer 140 liter € 2,90 € 3,05 € 9,50 voorgesteld € 9,80  
Restafval / lediging minicontainer 240 liter € 3,90 € 4,10 € 13,50 voorgesteld € 13,95  
Restafval / aanbieding ondergrondse container (trommel 60L) € 2,80 € 3,05 € 3,15 voorgesteld € 3,25  
GFT-afval / gewicht in minicontainer en citybin per kilo € 0,00 € 0,00 € 0,00 voorgesteld € 0,00  
GFT-afval / lediging citybin 40 liter € 1,10 € 1,15 € 1,20 voorgesteld € 1,25  
GFT-afval / lediging minicontainer 140 liter € 2,90 € 3,05 € 3,15 voorgesteld € 3,25  
GFT-afval / lediging minicontainer 240 liter € 3,90 € 4,10 € 4,25 voorgesteld € 4,40 

In de raadsvergadering van december wordt u het raadsvoorstel aangeboden om de genoemde tarieven voor 2027 vast te stellen.

Tabel: dekkingspercentage afvalstoffenheffing

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Tabel: dekkingspercentage afvalstoffenheffing

De mate waarin de lasten van afvalinzameling en -verwerking worden gedekt door de opbrengsten van de afvalstoffenheffing. Dit percentage mag maximaal 100% bedragen. Indien het percentage lager is dan 100%, wordt het verschil gedekt uit de voorziening afvalstoffenheffing.

Afvalstoffenheffing en reinigingsrechten
(bedragen x € 1.000,-)
2027
Lasten taakvelden (incl. (omslag)rente)  
2.1 Verkeer en vervoer € 396
7.3 Afval € 3.912
  -/- Correctie BTW compensatiefonds - € 613
Totale lasten € 3.696
     
Baten taakvelden (excl. Heffingen en mutatie voorziening)  
7.3 Afval - € 4.308
  -/- Correctie reinigingsrechten € 4.071
  -/- Mutatie voorziening € 202
Totale baten - € 35
     
Netto kosten € 3.661
     
Overig toe te rekenen kosten  
BTW compensatiefonds € 613
     
A. Totale kosten € 4.273
     
Opbrengst heffingen  
Reinigingsrechten € 4.071
     
B. Totale opbrengsten € 4.071
     
C. Mutatie voorziening (= A -/- B) - € 202
     
Dekkingspercentage (= B / A * 100 %) 95%

Toeristenbelasting

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Toeristenbelasting

Doel van de belasting/heffing
De opbrengst van deze belasting dient als algemeen dekkingsmiddel. Daarnaast wordt een deel van de opbrengst aangewend voor de revitalisering van het toerisme en de recreatie in onze gemeente.

Wie is belastingplichtig?
Belastingplichtige is die persoon die verblijft (overnacht) in de gemeente zonder in het bevolkingsregister van de gemeente te zijn opgenomen.

Grondslag van de heffing
De belasting wordt geheven naar het aantal overnachtingen in het belastingtijdvak.

Tarieven
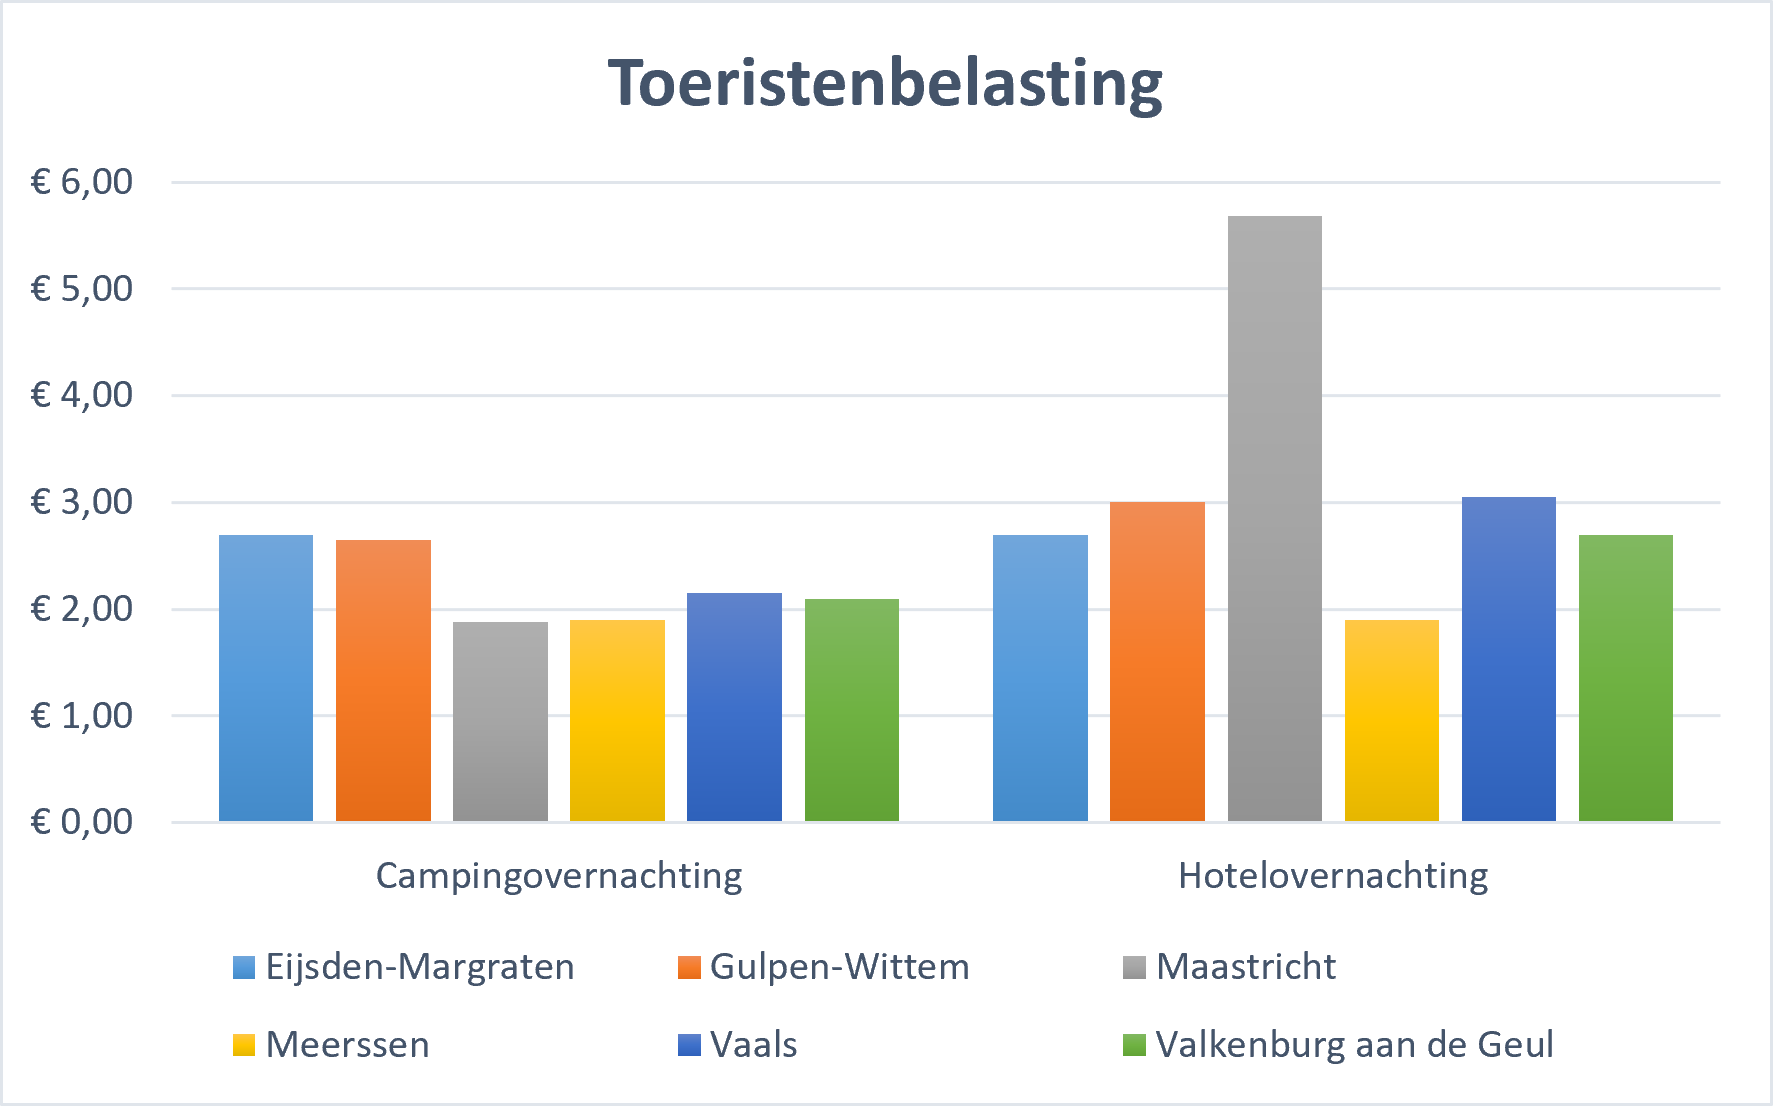
Het tarief bedraagt per persoon per overnachting € 2,70.

Toeristenbelasting

2024 2025 2026 2027
Per persoon per overnachting (alle personen ouder dan 14 jaar) € 2,20 € 2,70 € 2,70 € 2,70

Voor 2027 wordt geen tariefsverhoging voorgesteld. Voor 2028 wordt voorgesteld het tarief te verhogen met € 0,20 om vervolgens vanaf 2029 met € 0,10.  Van de verhoging in 2028 wordt nog eens € 0,10 per persoon per overnachting extra gestort in de reserve landschap (waardoor het totaal op € 0,40 komt). De storting van € 50.000 vanuit de exploitatie komt hiermee vanaf 2028 te vervallen.

Watertoeristenbelasting

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Watertoeristenbelasting

Doel van de belasting/heffing
De opbrengst van deze belasting dient als algemeen dekkingsmiddel. Daarnaast wordt een deel van de opbrengst aangewend voor de revitalisering van het watertoerisme en de recreatie in onze gemeente.

Wie is belastingplichtig?
Belastingplichtige is die persoon die verblijft (overnacht) in de gemeente zonder in het bevolkingsregister van de gemeente te zijn opgenomen.

Grondslag van de heffing
De belasting wordt geheven naar het aantal overnachtingen in het belastingjaar. Het aantal overnachtingen wordt gesteld op het aantal overnachtende personen vermenigvuldigd met het aantal nachten. 

Tarieven
Het tarief bedraagt per persoon per overnachting € 2,70.

Watertoeristenbelasting

2024 2025 2026 2027
Per persoon per overnachting € 2,20 € 2,70 € 2,70 € 2,70

Voor 2027 wordt geen tariefsverhoging voorgesteld. Voor 2028 wordt voorgesteld het tarief te verhogen met € 0,20 om vervolgens vanaf 2029 met € 0,10.  Van de verhoging in 2028 wordt nog eens € 0,10 per persoon per overnachting extra gestort in de reserve landschap (waardoor het totaal op € 0,40 komt). De storting van € 50.000 vanuit de exploitatie komt hiermee vanaf 2028 te vervallen.

Hondenbelasting

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Hondenbelasting

Doel van de belasting/heffing
De opbrengst van deze belasting dient als algemeen dekkingsmiddel. Tegenover de belastingopbrengsten staan geen specifieke uitgaven.

Wie is belastingplichtig?
Deze belasting wordt geheven van de binnen de gemeentegrenzen wonende houder van één of meerdere honden.

Grondslag van de heffing
De heffing heeft een fiscaal karakter en is gebaseerd op het aantal honden dat door een belastingplichtige wordt gehouden.

Tarieven
De tarieven zijn opgenomen in onderstaande tabel.

Overige informatie
De aanslag hondenbelasting wordt tegelijkertijd met de onroerende zaakbelastingen en rioolheffing opgelegd.

Hondenbelasting

2024 2025 2026 2027
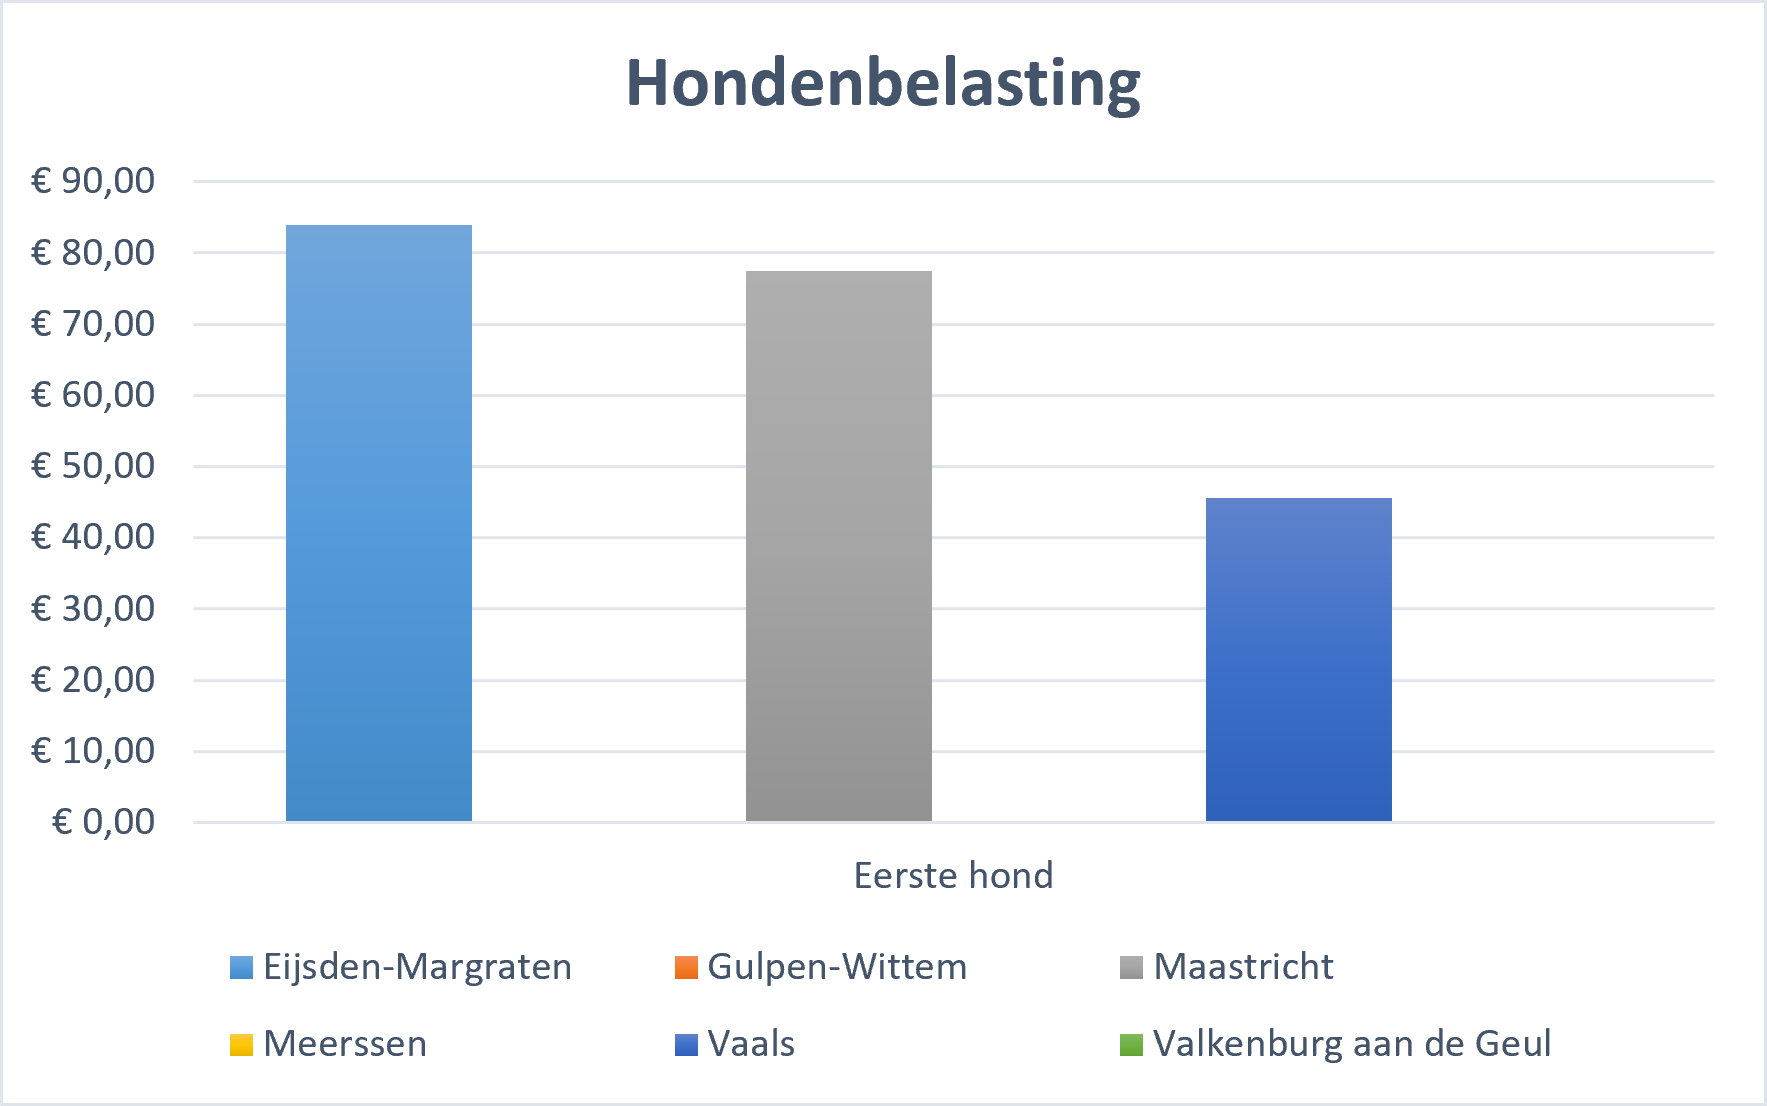
1ste hond € 80,00 € 82,00 € 84,00 voorgesteld € 86,00
2de hond € 85,00 € 87,00 € 89,00 voorgesteld € 91,00
3de en volgende hond € 90,00 € 92,00 € 94,00 voorgesteld € 96,00
kennel € 600,00 € 616,00 € 632,00

voorgesteld € 648,00

In de raadsvergadering van december wordt u het raadsvoorstel aangeboden om de genoemde tarieven voor 2027 vast te stellen.

Woonforensenbelasting

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Woonforensenbelasting

Doel van de belasting/heffing
De opbrengst van deze belasting dient als algemeen dekkingsmiddel. Tegenover de belastingopbrengsten staan geen specifieke uitgaven.

Wie is belastingplichtig?
Deze belasting wordt geheven van personen die niet binnen onze gemeente wonen, maar wel een gemeubileerde woning voor zichzelf of hun gezin ter beschikking houden gedurende meer dan 90 dagen van het belastingjaar.

Grondslag van de heffing
Als maatstaf voor de heffing geldt de waarde van de onroerende zaak zoals deze op grond van de Wet Waardering Onroerende Zaken is vastgesteld.

Tarieven
De tarieven zijn opgenomen in onderstaande tabel.

Overige informatie
De aanslag forensenbelasting wordt achteraf per jaar opgelegd.

Forensenbelasting

2024 2025 2026 2027
Vast bedrag per woning € 533,00 € 533,00 € 533,00  voorgesteld € 533,00
Vermeerderd met percentage van de WOZ waarde 1,07% 0,89% 0,89% voorgesteld 0,89%
Totale belasting maximaal   € 3.500,00 € 3.500,00 voorgesteld € 3.500,00

In de raadsvergadering van december wordt u het raadsvoorstel aangeboden om de genoemde tarieven voor 2027 vast te stellen.

Leges

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Leges

Doel van de belasting/heffing
De gemeente brengt leges (rechten) in rekening als vergoeding voor diensten die zij verricht. De diensten waarvoor leges moeten worden betaald staan in de tarieventabel bij de 'Verordening op de heffing en de invordering van leges Eijsden-Margraten 2026 hoort. Tarieven voor het jaar 2027 worden in de raadsvergadering van december vastgesteld.

Wie is belastingplichtig?
De belastingplicht geldt voor diegene die de dienst heeft aangevraagd, of voor diegene voor wie de dienst wordt verleend.

Grondslag van de heffing
De leges worden geheven naar de maatstaven en tarieven, opgenomen in de bij deze verordening behorende tarieventabel.

Tarieven
De tarieven zijn opgenomen in de bijlage, de tarieventabel van de 'Verordening op de heffing en de invordering van  leges Eijsden-Margraten 2026'.

Voor 2027 wordt voorgesteld de tarieven met het inflatiepercentage te verhogen. In de raadsvergadering van december zal u hiertoe een voorstel worden gedaan.

Lokale lastendruk

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Lokale lastendruk

Hieronder is de gecombineerde aanslag voor een gezin met 2 kinderen in een woning met een WOZ waarde van € 425.000 en 23 ledigingen (8 rest, 15 gft, 140 liter)

Belastingsoort Aanslag
2026
Aanslag
2027
OZB eigenaar woning € 455,00 € 502,00
Rioolheffing € 319,00 € 319,00
Afvalstoffenheffing € 371,00 € 383,00
Totaal € 1.145,00 € 1.204,00

Kwijtscheldingsbeleid

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Kwijtscheldingsbeleid

Wij hanteren de zogenaamde 100% norm voor de kwijtschelding van gemeentelijke heffingen. Of een belastingplichtige in aanmerking komt voor kwijtschelding wordt beoordeeld aan de hand van een inkomens- en/of vermogenstoets. Bij deze toets worden de kosten van bestaan conform de bijstandsnorm voor 100% meegenomen. Kwijtschelding kan alleen worden verleend voor het vastrecht gedeelte van een aanslag afvalstoffenheffing.

Kaderstellende documenten

Terug naar navigatie - Paragraaf 1: Lokale heffingen - Kaderstellende documenten

Paragraaf 2: Weerstandsvermogen en risicobeheersing

Inleiding

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - Inleiding

Met de paragraaf weerstandsvermogen en risicobeheersing doet de gemeente verslag van de risico's die zij mogelijk loopt bij de uitvoering van de beleidsdoelstelling of  die zij heeft opgelopen tijdens de beleidsbepaling in voorgaande jaren en die financieel niet zijn afgedekt. Het Besluit begroting en verantwoording provincies en gemeenten schrijft voor dat de paragraaf over het weerstandsvermogen en risicobeheersing ten minste de volgende onderdelen bevat:

  1. het beleid omtrent de weerstandscapaciteit en de risico's
  2. een inventarisatie van de weerstandscapaciteit
  3. een inventarisatie van de risico's
  4. een overzicht van de kengetallen
  5. een geprognosticeerde balans

1. Beleid omtrent de weerstandscapaciteit en de risico's

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - 1. Beleid omtrent de weerstandscapaciteit en de risico's

In september 2013 heeft uw gemeenteraad de 'beleidsnota voor risicomanagement en weerstandsvermogen' vastgesteld, waarin het gemeentelijk beleid over de weerstandscapaciteit en de risico’s is beschreven. Het wettelijk kader voor deze beleidsnota ligt besloten in het 'Besluit begroting en verantwoording provincies en gemeenten (BBV).

Weerstandsvermogen

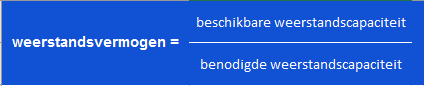
Het weerstandsvermogen geeft aan hoe sterk wij als gemeente zijn om risico's met financiële gevolgen op te vangen, zonder dat wij ons beleid hoeven te wijzigen. Door aandacht te hebben voor het weerstandsvermogen kan worden voorkomen dat elke financiële tegenvaller ons dwingt tot bezuinigen. De berekening van het weerstandsvermogen is als volgt:

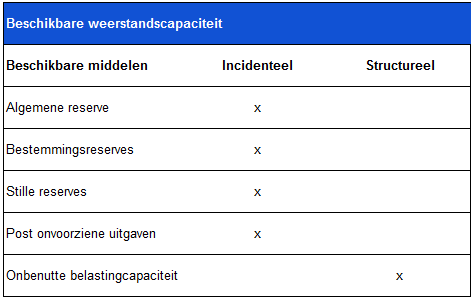
Beschikbare weerstandscapaciteit

Het BBV omschrijft de (beschikbare) weerstandscapaciteit als zijnde 'de middelen en mogelijkheden waarover de gemeente beschikt of kan beschikken om niet begrote kosten te dekken'. Dit wil zeggen hoeveel vrij besteedbare middelen de gemeente achter de hand heeft om onverwachte financiële tegenvallers op te vangen. Daarbij is belangrijk dat de financiële tegenvallers geen invloed hebben op het uitvoeren van de begroting en bestaand beleid. 

Bij de bepaling van de beschikbare weerstandscapaciteit wordt onderscheid gemaakt in incidentele en structurele weerstandscapaciteit. Incidentele weerstandscapaciteit staat voor het vermogen om calamiteiten en andere eenmalige tegenvallers op te kunnen vangen zonder dat dit invloed heeft op de voortzetting van de taken op het gewenste niveau. Hiertoe kunnen in zijn algemeenheid de reserves worden gerekend. Met de structurele weerstandscapaciteit worden de middelen bedoeld die permanent ingezet kunnen worden om tegenvallers in de lopende exploitatie op te vangen zonder dat dit ten koste gaat van de uitvoering van de bestaande taken. Tot de structurele weerstandscapaciteit behoren de onbenutte belastingcapaciteit en de structurele ruimte in de begroting. Bij de bepaling van de weerstandscapaciteit betrekt de gemeente:

Benodigde weerstandscapaciteit

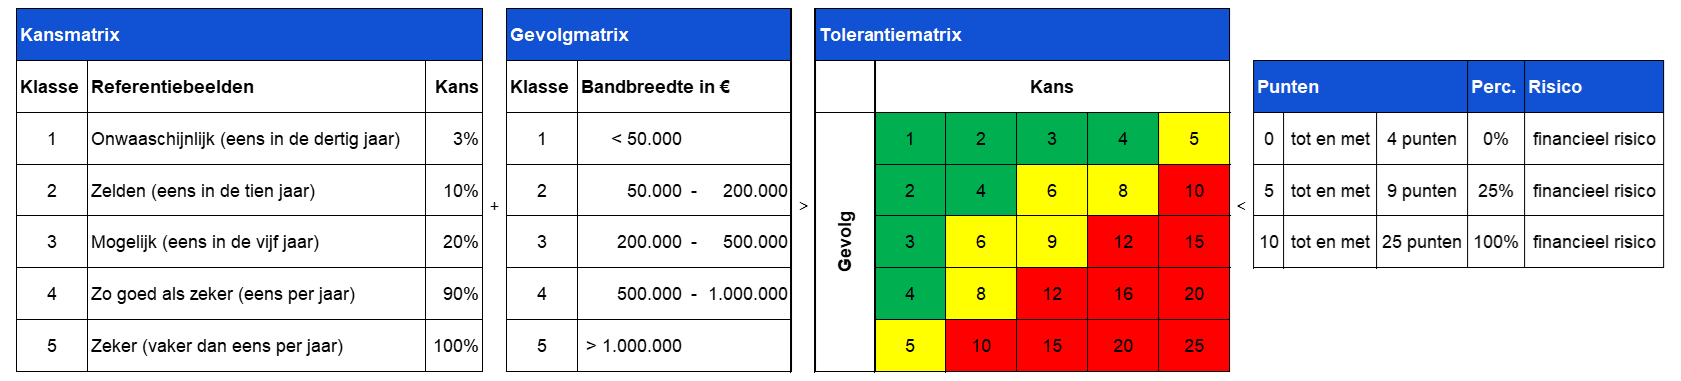
De benodigde weerstandscapaciteit wordt bepaald op basis van een inventarisatie van alle mogelijke risico's in relatie tot de in de beleidsnota vastgestelde kans-, gevolg- en tolerantiematrix.  Afhankelijk van de behaalde risicoscore in de tolerantiematrix wordt vervolgens met een percentage het financieel risico dat de gemeente mogelijk loopt bepaald:

Afhankelijk van kans, impact, aard van het risico, urgentie, organisatie(cultuur), draagvlak en de beschikbare middelen wordt afgewogen of en welke soorten beheersmaatregelen per risico genomen moeten worden.  En zo ja, met welke urgentie. Er zijn verschillende strategieën waarop kan worden omgegaan met risico's. De verschillende opties sluiten elkaar niet altijd uit en niet alle opties zijn geschikt voor elke situatie.  Wij hanteren hierin de volgende strategieën: 

  1. reduceren: acties inzetten die het risico terugbrengen tot een acceptabel niveau,
  2. vermijden: de activiteit waar een risico door ontstaat wordt beëindigd, op een andere manier vormgegeven of dat voorgenomen beleid wordt vanwege de risico's niet uitgevoerd, ook werkprocessen zijn zodanig ingericht dat op die manier risico's worden vermeden,
  3. overdragen: de activiteiten die door het risico geraakt worden, worden (deels) uitbesteed aan een derde partij die daarbij ook het risico overneemt, 
  4. accepteren: als een risico niet wordt vermeden, verhinderd of overgedragen, dan wordt het risico geaccepteerd en moet eventuele schade via de weerstandscapaciteit worden afgedekt. 

Op grond van deze risicoanalyse wordt tot slot bepaald hoeveel middelen gereserveerd moeten worden ter afdekking van deze risico's: de benodigde weerstandscapaciteit. 

Beoordeling weerstandsvermogen

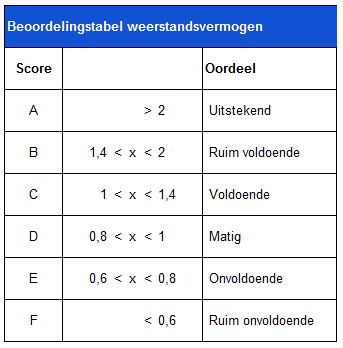
Door het Nederlands Adviesbureau voor Risicomanagement (NAR) is een beoordelingstabel weerstandsvermogen opgesteld. Hierin kan de betekenis van de berekende ratio worden afgelezen:

Cijfer A (uitstekend) is het hoogste cijfer. De gemeente is uitstekend in staat om zelf de geïdentificeerde risico’s op te vangen. Cijfer F (ruim onvoldoende) is het laagste cijfer. Als één of meerdere risico’s zich voordoen, komt de continuïteit van de gemeente in gevaar.

2. Inventarisatie van de weerstandscapaciteit

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - 2. Inventarisatie van de weerstandscapaciteit

Algemene reserve

De algemene reserve zijn alle reserves niet zijnde bestemmingsreserves, die zijn bedoeld als buffer (weerstandscapaciteit) voor het opvangen van financiële tegenvallers. Meerjarig vertoont de algemene reserve het volgende beeld:

Jaar
(bedragen x € 1.000)

Stand per 1 januari

Stand per 31 december
2027 14.803 13.712
2028 13.712 12.780
2029 12.780 12.439
2030 12.439 12.104

Bestemmingsreserves

Een bestemmingsreserve is een afgezonderd vermogensbestanddeel waaraan uw gemeenteraad een specifieke bestemming voor bepaalde doeleinden heeft gegeven. Dit betekent dat een groot gedeelte van de bestemmingsreserve niet zondermeer vrij inzetbaar is. Uiteraard kunt u een bestemming c.q. het te bereiken doel door de inzet van een reserve altijd wijzigen. Meerjarig vertonen de bestemmingsreserves het volgende beeld:

Jaar
(bedragen x € 1.000)

Stand per 1 januari 

Waarvan bruteringsreserve

Stand per 31 december
2027 9.199 6.708 10.523
2028 10.523 6.437 10.260
2029 10.260 6.166 10.007
2030 10.007 5.896 9.754

Stille reserves

Van een stille reserve is pas sprake als de directe opbrengstwaarde van de materiële vaste activa hoger is dan de boekwaarde en als het activum niet duurzaam aan de bedrijfsuitoefening is verbonden. In de praktijk zal dit alleen voordoen bij onroerende zaken die in eigendom zijn van de gemeente en niet meer benodigd zijn voor de bedrijfsuitoefening. De meeste gemeentelijke eigendommen zoals schoolgebouwen, sportvelden, dorpshuizen, gemeentehuis, brandweerkazernes en gemeentelijke werkplaatsen (werf, milieu straat) worden ingezet voor de uitoefening van gemeentelijke taken en zijn duurzaam verbonden aan de bedrijfsuitoefening. Omdat de omvang van de stille reserves lastig te kwantificeren is, wordt dit niet meegenomen in de berekening van de weerstandscapaciteit.

Post onvoorziene uitgaven

In de programmabegroting is een post onvoorzien ad € 25.000 opgenomen. Deze buffer kan ingezet worden om incidentele tegenvallers in het lopende begrotingsjaar op te vangen. Dit is volgens de regelgeving van het BBV. Vanwege het incidentele karakter van deze tegenvallers heeft dit geen structurele gevolgen voor de begroting van een volgend jaar.

Onbenutte belastingcapaciteit

De onbenutte belastingcapaciteit is het bedrag dat de gemeente aan extra belastinginkomsten kan genereren binnen de hiervoor geldende wet- en regelgeving. Voor de berekening van de onbenutte belastingcapaciteit wordt gebruik gemaakt van de normen die gelden voor het zogenoemde artikel-12 beleid. Hierbij wordt gekeken naar de maximale eigen opbrengsten uit ozb, rioolheffing en afvalstoffenheffing.

Voor rioolheffing en afvalstoffenheffing geldt dat er gestreefd wordt naar 100% kostendekkende tarieven. Vandaar dat deze bij het bepalen van de onbenutte belastingcapaciteit buiten beschouwing worden gelaten.

Of de OZB-tarieven kunnen stijgen ten opzichte van de artikel-12 norm wordt jaarlijks berekend. Bij de berekening wordt uitgegaan van de artikel-12 norm uit de meest recente circulaire van het Rijk. Het rekentarief voor eigenaren van woningen bedraagt 0,1595% (bron: Meicirculaire gemeentefonds 2026).

De onbenutte belastingcapaciteit bedraagt derhalve voor het jaar 2027 €  1.819.564, -.

Jaar
(bedragen x € 1.000)
Onbenutte belastingcapaciteit
2027 1.820
2028 1.397
2029 909
2030 976

3. Inventarisatie van de risico's

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - 3. Inventarisatie van de risico's

Reguliere risico’s – risico’s die zich regelmatig voordoen en die veelal vrij goed meetbaar zijn – maken geen deel uit van de risico’s in de paragraaf weerstandsvermogen. Hiervoor kunnen immers verzekeringen worden afgesloten of voorzieningen worden gevormd. Risico’s die in het kader van de weerstandsvermogen wel relevant zijn kunnen – volgens het BBV – onderverdeeld worden in:

  1. Financiële risico’s;
  2. Risico’s op eigendommen;
  3. Risico’s die samenhangen met de interne organisatie.

A. Financiële risico's

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - A. Financiële risico's

Structurele risico’s zijn financieel vertaald en in de meerjarenbegroting verwerkt. Ons weerstandsvermogen is ten opzichte van eerdere begrotingen afgenomen maar is nog steeds gezond te noemen. Door de stagnerende economie en geopolitieke onrust zullen de risico’s voor de gemeente sterk toenemen. 

Garantieverplichtingen; gemeente staat borg voor een door een stichting of vereniging aangegane geldlening

Onder een garantieverplichting wordt verstaan het borg staan door de gemeente voor een door een stichting of vereniging aangegane geldlening. Door de borgstelling door de gemeente kan de stichting of vereniging gunstigere voorwaarden bedingen. Per 1 januari 2026 staan we garant voor:

  • Woonpunt: een 7-jarige bulletlening ter grootte van € 17.000.000 aan Woonpunt bestemd voor de financiering van woongelegenheden. Aflossing vindt geheel plaats aan het einde van de looptijd in 2028. Voor de onderliggende woongelegenheden geldt dat ze volledig eigendom zijn van Woonpunt en dat de gemeente het eerste recht van hypotheek gevestigd heeft.
  • Woonpunt: een 49-jarige bulletlening ter grootte van € 9.500.000 aan Woonpunt bestemd voor de financiering van woongelegenheden. Aflossing vindt plaats aan het einde van de looptijd op 3 juli 2076. Voor de onderliggende woongelegenheden geldt dat ze volledig eigendom zijn van Woonpunt en dat de gemeente het eerste recht van hypotheek gevestigd heeft.
  • Oos Heim: een resterende garantstelling van € 166.700 inzake een uitgegeven obligatielening van 1.000 obligaties met een nominale waarde van € 250 per stuk. Per 1-6-2016 zijn alle obligaties uitgegeven.  De gemeente heeft als onderpand een hypothecair recht op de opstallen (gemeenschapshuis) verkregen ad € 250.000.
  • Eind jaren tachtig zijn de risico’s van hypothecaire geldleningen aan woningcorporaties ondergebracht bij het Waarborgfonds Sociale Woningbouw (WSW). Onze gemeente vervult hierbij een achtervangrol. Indien de woningcorporaties en vervolgens het WSW niet aan hun verplichtingen kunnen voldoen, kunnen de banken de gemeente verzoeken de openstaande saldi te voldoen. Per 30 juni december 2026 staan we garant voor € 29,9 mln.

Langlopende leningen; gemeente verstrekt lening aan een derde partij, die handelt uit hoofde van een publieke taak

  • In het kader van de publieke taak heeft de gemeente in 2013 een lening van € 500.000 verstrekt aan BMR. De lening bedraagt per 1-1-2026 € 373.986. Hierbij wordt de aflossingstermijn jaarlijks, op verzoek hiertoe, kwijtgescholden.
  • In het kader van de publieke taak heeft de gemeente in 2018 een lening van € 400.000 verstrekt aan het Cultureel Centrum te Eijsden. De lening bedraagt per 1-1-2026 € 352.222. Als onderpand is het recht van eerste hypotheek gevestigd op het pand. De marktwaarde bedraagt € 629.000 en de executiewaarde van de marktwaarde bedraagt € 440.300.
  • In het kader van de publieke taak heeft de gemeente in 2018 een lening van € 185.000 verstrekt aan de Koninklijke Oude Harmonie te Eijsden. De lening bedraagt per 1-1-2026 € 151.597.  Als onderpand is het recht van eerste hypotheek gevestigd op het pand. De executiewaarde na verbouwing is € 365.000.
  • In het kader van de publieke taak heeft de gemeente in 2017 een lening ad € 208.600 verstrekt aan het Dorpshuis te Mheer. De lening bedraagt per 1-1-2026 € 157.029. Als onderpand is het recht van eerste hypotheek gevestigd op het pand. Conform het taxatierapport bedraagt de marktwaarde in verhuurde staat € 298.000. De executiewaarde is 70%, zijnde € 208.600.
  • In het kader van de publieke taak heeft de gemeente in 2019 een lening van € 433.300,- aan de Stichting Sociaal Centrum Eijsden. De lening bedraagt per 1-1-2026 € 344.597. Als onderpand is het recht van eerste hypotheek gevestigd op het pand. 
  • In het kader van de publieke taak heeft de gemeente in 2021 een lening van € 250.000 aan de Stichting Gemeenschapshuis Cadier & Keer. De lening bedraagt per 1-1-2026 € 250.000. De gemeente heeft als onderpand het pand gelegen aan de Limburgerstraat 78 te Cadier en Keer. Conform het taxatierapport bedraagt de marktwaarde € 620.000. De executiewaarde is 70%, zijnde € 434.000. 
  • In het kader van de publieke taak heeft de gemeente in 2020 een lening van € 1.871.465 verstrekt aan Enexis Holding N.V.. De lening dient ter financiering van extra investeringen in het kader van de verduurzaming van de energievoorziening. De lening is in de vorm van een converteerbare hybride aandeelhouderslening op verzoek van Enexis aan de aandeelhouders. De aflossing van de lening kan eenzijdig door Enexis plaatsvinden, voor het eerst na 10 jaar (per 30-11-2030) en vervolgens jaarlijks.

Langlopende leningen; Duurzaamheid en Startersleningen

  • In het kader van het "Zonnepanelenproject" zijn, in samenwerking met VoltaNXT, 15-jarige annuïtaire leningen verstrekt aan individuele huishoudens en instellingen binnen de gemeente ten behoeve van de aanschaf en aanleg van zonnepanelen, met een vast rentepercentage van 1%. De resterende hoofdsom van uitstaande leningen per 1-1-2026 bedraagt € 2.243.960
  • In het kader van het project "PlusJeHuis" zijn, in samenwerking met VoltaNXT, 15-jarige annuïtaire leningen verstrekt aan individuele huishoudens binnen de gemeente ten behoeve van de aanschaf en aanleg van duurzaamheidsmaatregelen, met een vast rentepercentage van 1%. De resterende hoofdsom van uitstaande leningen per 1-1-2026 bedraagt € 72.724
  • In het kader van duurzaamheid zijn - via de Verordening Duurzaamheidslening - aan een drietal maatwerkleningen verstrekt aan agrarische bedrijven, met als onderpand hypothecaire zekerheid en/of verpanding van SDE+ subsidie, met een vast rentepercentage van 1%. De resterende hoofdsom van uitstaande leningen per 1-1-2026 bedraagt € 389.000 
  • De gemeente verstrekt - via Stichting Stimuleringsfonds Volkshuisvesting Nederlandse Gemeenten (SVN) - Duurzaamheidsleningen. De resterende hoofdsom van uitstaande leningen per 1-1-2026 bedraagt € 296.000 
  • De gemeente verstrekt - via Stichting Stimuleringsfonds Volkshuisvesting Nederlandse Gemeenten (SVN) - Startersleningen. De resterende hoofdsom van uitstaande leningen per 1-1-2026 bedraagt € 1.954.000 

Algemene uitkering

De algemene uitkering vormt een belangrijke risicofactor binnen de begroting. Bij het gemeentefonds is de normeringssystematiek van toepassing. Dit betekent dat de groei van het gemeentefonds is gekoppeld aan de ontwikkeling van de gecorrigeerde netto rijksuitgaven. Dalen de rijksuitgaven dan daalt ook het volume van de gemeentefondsuitkering en andersom. Aangezien de definitieve vaststelling van de netto rijksuitgaven achteraf plaatsvindt, bestaat de mogelijkheid dat een gedeeltelijke verrekening van de algemene uitkering, in zowel positieve als negatieve zin, kan plaatsvinden. 

Deelnemingen

De gemeente heeft een aantal deelnemingen, waarvan de aandelen in de BNG (Bank Nederlandse Gemeenten) en Enexis de belangrijkste deelnemingen met een hoog rendement zijn.  Het geraamde dividend van de BNG voor 2026 bedraagt € 131.000. De dividenduitkering van Enexis is voor 2026 geraamd op € 324.000. 

Open-eindregelingen

De gemeente kent verschillende open-eindregelingen. Bij deze regelingen is vooraf niet volledig te bepalen hoeveel inwoners of organisaties hiervan gebruik zullen maken en welke financiële omvang daarmee gemoeid is. De begroting is gebaseerd op de meest actuele ramingen van de uitvoerende instanties. Een hogere vraag, stijgende tarieven of gewijzigde regelgeving kan echter leiden tot overschrijding van de geraamde lasten. Voor de belangrijkste open-eindregelingen is daarom een risico-inschatting opgenomen.

de Jeugdwet;
de Wet maatschappelijke ondersteuning;
de Participatiewet; 
de Wet publieke gezondheid (GGD);
de Wet Veiligheidsregio’s;
Leerlingenvervoer en de Leerplichtwet.

Daarnaast is de gemeente Eijsden-Margraten aangesloten bij nog een aantal verbonden partijen, zie Paragraaf 6: Verbonden partijen. Hierin is een bepaalde afhankelijkheid ontstaan. Bij stijgende kosten van een verbonden partij is er niet altijd de mogelijkheid om direct uit te stappen. De zeggenschap van de gemeente Eijsden-Margraten in de verbonden partijen was veelal beperkt.  De Wet gemeenschappelijke regelingen (Wgr) is bedoeld om meer invloed uit te oefenen vanuit de Raad m.b.t. de Verbonden Partijen. 

Ontwikkelingen sociaal domein

Het sociaal domein is en blijft één van de belangrijkste pijlers van onze gemeente. Ons doel is dat alle inwoners de juiste zorg en ondersteuning krijgen en dat iedereen mee kan doen in de samenleving. Sinds 2015 zijn wij verantwoordelijk voor de uitvoering van de Jeugdwet, nieuwe taken binnen de Wmo en de Participatiewet. Hoewel we inmiddels veel ervaring hebben opgedaan, nemen de uitdagingen eerder toe dan af.

Het grootste financiële risico binnen het sociaal domein is de groeiende kloof tussen de kosten van zorg en ondersteuning en de rijksmiddelen die de gemeente hiervoor ontvangt. Door vergrijzing, complexere hulpvragen, arbeidsmarktkrapte en stijgende tarieven nemen de uitgaven verder toe. Omdat veel regelingen een open-einde karakter hebben, zijn deze uitgaven beperkt voorspelbaar en moeilijk vooraf te begrenzen.

Jeugd

De kosten van jeugdhulp blijven stijgen, terwijl de invloed van de gemeente op verwijzingen en zorgkosten beperkt is. De Hervormingsagenda Jeugd moet het stelsel verbeteren en financieel houdbaar maken. De vraag is echter of de maatregelen tijdig voldoende resultaat opleveren.

Begin 2027 wordt het tweede zwaarwegende advies van de Commissie-Van Ark verwacht. De commissie onderzoekt de voortgang van de Hervormingsagenda, de ontwikkeling van de uitgaven en de financiële afspraken tussen het Rijk en gemeenten. De gevolgen voor de rijksmiddelen en voor Eijsden-Margraten zijn nog onzeker.

Daarnaast blijft de financiële positie van regionale jeugdhulpaanbieders een risico. Problemen bij aanbieders kunnen leiden tot uitval van zorg, herplaatsingen en aanvullende gemeentelijke bijdragen.

Wmo

Door de vergrijzing neemt de vraag naar hulp bij het huishouden, begeleiding, dagbesteding en mantelzorgondersteuning toe. Vooral hulp bij het huishouden vormt een financieel risico door de groeiende vraag, personeelstekorten en stijgende tarieven.

Het kabinet is voornemens hulp bij het huishouden per 1 januari 2029 als Wmo-maatwerkvoorziening te schrappen. De gemeente blijft verantwoordelijk voor inwoners die deze hulp niet zelf kunnen regelen. De precieze uitwerking hiervan is nog niet bekend. Het risico bestaat dat het Rijk al rekening houdt met een besparing, terwijl de gemeentelijke kosten niet evenredig afnemen. Ook kan de druk verschuiven naar mantelzorgers of zwaardere vormen van ondersteuning.

Participatiewet

De Participatiewet in Balans wordt gefaseerd ingevoerd. De wet biedt meer ruimte voor maatwerk, vertrouwen en ondersteuning, maar vraagt ook om aanpassing van beleid, processen en systemen. De structurele uitvoeringskosten en de dekking daarvan zijn nog niet volledig duidelijk.

Daarnaast leiden stijgingen van het minimumloon en cao-lonen tot hogere kosten voor beschut werk, loonkostensubsidies en sociale werkvoorzieningen. De oprichting van het nieuwe sociale ontwikkelbedrijf voor onze regio zorgt bovendien voor een benodigde extra investering. Daarnaast zorgt het structurele verlies van MTB voor blijvende druk op de gemeentelijke bijdrage.

Overkoepelend risico

Binnen alle drie de domeinen stijgen de kosten sneller dan de beschikbare financiering. Landelijke hervormingen gaan uit van besparingen, terwijl onzeker is of deze tijdig en volledig worden gerealiseerd. Hierdoor bestaat het risico dat rijksmiddelen worden verlaagd voordat de gemeentelijke uitgaven daadwerkelijk afnemen.

De ontwikkelingen worden gevolgd via de reguliere P&C-cyclus. Financiële afwijkingen, nieuwe wetgeving en risico’s bij regionale aanbieders worden waar nodig bestuurlijk voorgelegd.

Financiering

De financiering van het financieringstekort vindt plaats binnen de kaders van de Wet Fido. De renteontwikkelingen laten de laatste periode een wisselend beeld zien, waarbij het verschil tussen korte en lange rente beperkt is en kan fluctueren. Om flexibiliteit en risicospreiding te waarborgen, wordt het financieringstekort gefinancierd met een combinatie van kort- en langlopende leningen.
Binnen de Wet Fido gelden beperkingen voor het aantrekken van kortlopende financiering. Daarbij worden de volgende renterisico’s onderkend:

  • De korte rente kan stijgen tot boven het niveau van de gehanteerde begrotingsrente;
  • De lange rente kan stijgen tot boven het niveau van de gehanteerde begrotingsrente;
  • De verhouding tussen korte en lange rente kan wijzigen, waardoor kortlopende financiering relatief duurder wordt.

Indien één of meerdere van deze risico’s zich voordoen, kan dit een nadelig effect hebben op het begrotingssaldo.
B. Risico´s op eigendommen

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - B. Risico´s op eigendommen

Bouwgrondexploitatie

Voor een uitvoerige financiële analyse verwijzen we naar Paragraaf 7: Grondbeleid.

Planschadevergoedingen

Een planschadevergoeding is een vergoeding van de gemeente aan een derde voor schade geleden als gevolg van een planologische maatregel. De planschadevergoeding is, voor zover deze te verwachten was, opgenomen in de exploitatieopzet van betreffende uitbreidingslocatie dan wel bestemmingsplan, dit voor zover deze vergoeding niet op derden te verhalen is.

Aansprakelijkheidsstellingen

De landelijke tendens is dat het aantal schadeclaims toeneemt. Als oorzaken kunnen worden genoemd het Nieuwe Burgerlijk Wetboek (invoering risicoaansprakelijkheid), de Algemene Wet Bestuursrecht (aanzienlijke versterking van de positie van de burger ten opzichte van de overheid) en de toenemende mondigheid van de burgers. De risico’s op het gebied van aansprakelijkheidsstelling kunnen aanzienlijk zijn, zodat het van groot belang is om schadepreventief te werken. Een goed en regelmatig onderhoud van wegen, speeltoestellen etc. (de gemeente beschikt over beheers- c.q. onderhoudsprogramma’s), een klachtenlijn, het nauwkeurig naleven van procedures, adequate behandeling van ingediende bezwaarschriften etc. behoren in het kader van preventief werken tot de aandachtspunten. De gemeente is voor de wettelijke aansprakelijkheid en de bestuurdersaansprakelijkheid verzekerd. Wij kunnen echter niet uitsluiten dat, buiten het al bestaande eigen risico, de gemeente met claims krijgt te maken die niet via de verzekering zijn afgedekt. 

Beheers- c.q. onderhoudsplannen

Om de risico’s op het gebied van onderhoud en beheer zoveel mogelijk in te perken is het noodzakelijk dat de gemeente beschikt over beheers- en onderhoudsplannen.
Kortheidshalve wordt voor het inhoudelijke hieromtrent verwezen naar Paragraaf 3: Kapitaalgoederen.

Bodemverontreiniging

In onze gemeente is dit een risico dat niet geheel inzichtelijk is. De financiële gevolgen van bodemverontreiniging zijn niet in kaart te brengen en zullen als het zich voordoet van geval tot geval bekeken dienen te worden.

C. Risico’s die samenhangen met de interne organisatie

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - C. Risico’s die samenhangen met de interne organisatie

In de vorm van zorgvuldige toepassing van de in de gemeentelijke organisatie ingebedde bedrijfsvoeringprocessen in zijn algemeenheid, interne controlemaatregelen in het bijzonder en de planning- en control cyclus zijn waarborgen aanwezig om eventuele calamiteiten (tijdig) zichtbaar en beheersbaar te houden. Dit betekent echter niet dat hierin geen risico’s worden gelopen.

Bij de bedrijfsvoering loopt onze gemeente diverse risico’s, hierbij denken wij aan de administratieve organisatie, automatisering (o.a. uitval van de computer), informatievoorziening, de interne controle en het personeelsbeleid. Te late of verkeerde informatieverstrekking, onvolkomenheden in zowel de administratieve organisatie als in de interne controle kunnen financiële consequenties hebben. De gemeente is tevens leverancier van heel veel informatie. Indien deze informatie onjuist is, is het risico aanwezig dat wij daarvoor aansprakelijk worden gesteld.

Door de arbeidsmarktkrapte is het niet altijd mogelijk om alle benodigde vacatures direct in te vullen.  Daarnaast is er sprake van vertrek van personeel of uitval door ziekte. Daar de dienstverlening wel moet doorgaan wordt dan gekozen voor inhuur.  Het risico bestaat dat de posten voor inhuur (onderuitputting staat B en ziek/piek/expertise ad. € 625.000) ontoereikend zijn. 

Risico-inventarisatie

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - Risico-inventarisatie
 Risico
(bedragen x € 1.000,-)
Bruto bedrag 01.01.2027 Bedrag risico
01.01.2027
Klasse
kans
Klasse
gevolg
Punten tolerantie   Financieel risico
 01.01.2027
                 
A. Financiële risico's              
  Garantieverplichtingen; gemeente staat borg voor een door een stichting of vereniging aangegane geldlening              
1. 7-Jarige bulletlening aan Woonpunt voor financiering van woongelegenheden € 17.000 € 0 1 1 1   € 0
2. 49-Jarige bulletlening aan Woonpunt voor de financiering van woongelegenheden € 9.500 € 0 1 1 1   € 0
3. Garantstelling voor obligatielening gemeenschapshuis Stichting Oos Heim € 167 € 0 1 1 1   € 0
4. Hypothecaire geldleningen met gemeentegarantie ondergebracht bij Waarborgfonds Sociale Woningbouw (WSW)  € 29.981 € 0 1 1 1   € 0
                 
  Langlopende leningen; gemeente verstrekt lening aan een derde partij, die handelt uit hoofde van een publieke taak              
5. Lening aan BMR € 374 € 0 1 1 1   € 0
6. Lening aan het Cultureel Centrum te Eijsden € 352 € 0 1 1 1   € 0
7. Lening aan de Koninklijke Oude Harmonie te Eijsden € 151 € 0 1 1 1   € 0
8. Lening aan het Dorpshuis te Mheer € 157 € 0 1 1 1   € 0
9. Lening aan de Stichting Sociaal Centrum Eijsden €345 € 0 1 1 1   € 0
10. Lening aan de Stichting Gemeenschapshuis Cadier & Keer € 250 € 0 1 1 1   € 0
11. Lening Enexis € 1.871 € 1.871 1 5 5   € 468
                 
  Algemene uitkering              
12. Algemene uitkering, de algemene uitkering vormt momenteel een belangrijke risicofactor binnen onze meerjarenbegroting € 52.836 € 898 3 4 12   € 898
                 
  Beleggingen              
13. Inconveniententoeslag € 66 € 66 3 2 6   € 17
14. Enexis € 324 € 324 3 3 9   € 81
15. BNG € 131 €131 3 2 6   € 33
16. Rd4 €35 €35 3 3 9   € 9
                 
  Open-eindregelingen              
17. Jeugdzorg (15% van budget) € 8.290 € 1.244 4 4 16   € 1.244
18. Wmo (15% van budget) € 5.541 € 831 4 4 16   € 831
19. Participatie (7,5% van budget) € 4.634 € 348 4 3 12   € 348
20. GGD (15% van totale budget) € 2.264 € 340 4 2 8   € 85
21. Veiligheidsregio Zuid-Limburg (15%) € 2.422 € 363 4 3 12   € 363
22. Omnibuzz (15% van budget) €683 € 102 4 2 8   € 26
23. Gem. regeling Leerlingenvervoer (15%) € 430 € 65 3 1 3   € 0
                 
B. Risico's op eigendommen              
  Risico's die samenhangen met de eigen gemeentelijke organisatie               
24. Planschade € 250 € 250 3 2 6   € 63
25. Aansprakelijkheidsstellingen € 250 € 250 3 2 6   € 63
                 
C. Risico's die samenhangen met de gemeentelijke organisatie              
26. Ziekteverzuim € 20.306 € 1.606 3 3 9  

€ 402

27. Implementatie Bestuurlijke Boete € 120 € 120 3 2 6   € 30
                 
  Totaal financieel risico 31.12.2027             € 4.961

Toelichting risico-inventarisatie

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - Toelichting risico-inventarisatie
A. Financiële risico's
  Garantieverplichtingen; gemeente staat borg voor een door een stichting of vereniging aangegane geldlening
1 - 3 Het risicobedrag is het bedrag van de verstrekte garantieverplichting dan wel  lening minus 70% van de marktwaarde (= executiewaarde) van het onderpand (recht van 1e hypotheek) met minimum nul.
4 Het Waarborgfonds Sociale Woningbouw (WSW) staat garant voor leningen van woningcorporaties. Hiervoor heeft WSW een zekerheidsstructuur:
- WSW beschikt over eigen risicovermogen. Dit bedrag was eind 2025 € 630,5 miljoen. Dit vermogen kan worden gebruikt om financiële verliezen en verplichtingen op te vangen.
- Als dit niet voldoende is, kan WSW obligo innen bij deelnemende woningcorporaties. Daarnaast kan WSW, als dat volgens de afspraken mogelijk is, onderpand en andere zekerheden uitwinnen.
- Als ook deze middelen niet voldoende zijn, kan WSW een renteloze lening aangaan. Het Rijk verstrekt 50% van deze lening. De gemeenten verstrekken samen de overige 50%. De gemeentelijke bijdrage wordt verdeeld volgens de geldende verdeelsleutel.
- De achtervang van het Rijk en de gemeenten is daarmee het laatste onderdeel van de zekerheidsstructuur. Voor de gemeente gaat het om een voorwaardelijke verplichting. Dit betekent dat de gemeente alleen financieel wordt aangesproken als WSW niet over voldoende eigen middelen en andere zekerheden beschikt.
   
  Langlopende leningen; gemeente verstrekt lening aan een derde partij, die handelt uit hoofde van een publieke taak
5 - 10 Het risicobedrag is het bedrag van de verstrekte garantieverplichting dan wel lening minus 70% van de marktwaarde (= executiewaarde) van het onderpand (recht van 1e hypotheek) met minimum nul.
11 Het risicobedrag is op € 467.866 (25%) ingeschat aangezien Enexis opereert in een gereguleerde markt; de aandelen Enexis zijn enkel in het bezit van publieke partijen.
   
  Algemene uitkering
12 Het risicobedrag is gebaseerd op 25 procent punten, waarbij één procentpunt overeenkomt met € 35.945. Met andere woorden als de uitkeringsfactor met 1 procentpunt verandert, heeft dit een financiële consequentie van € 35.945.
   
  Beleggingen
13 - 15 Opbrengsten beleggingen zijn meerjarig geraamd.
16 Het risicobedrag is gebaseerd op 7,5% eigen risico.
   
  Open-eindregelingen
17 - 23 Het risicobedrag is gebaseerd op 15% eigen risico
   
B. Risico's op eigendommen
  Risico's die samenhangen met de eigen gemeentelijke organisatie 
24 - 25 Dit betreft een schattingspost op basis van ervaring
   
C. Risico's die samenhangen met de gemeentelijke organisatie
26 Het laatst vastgestelde ziekteverzuim  over 1 jaar bedraagt  7,91% medio 2026. 
27 Dit betreft een schattingspost op basis van ervaring.

Het weerstandsvermogen wordt bepaald door de beschikbare weerstandscapaciteit te delen door de benodigde weerstandscapaciteit.
De beschikbare weerstandscapaciteit bedraagt € 16.622.467 en is de som van:
• de stand van de algemene reserve per 1-1-2027 ad € 14.802.903;
• de onbenutte belastingcapaciteit 2027 ad € 1.819.564.

De benodigde weerstandscapaciteit bedraagt € 4.961.000 zoals blijkt uit bovenstaande tabel. Het weerstandvermogen kan als volgt berekend worden:
Weerstandsvermogen= beschikbare weerstandscapaciteit/benodigde weerstandscapaciteit:
 
In cijfers: € 16.622.467/ € 4.961.000 = 3,35

Op basis van de door uw raad vastgestelde weerstandsvermogen matrix, kan worden geconcludeerd dat de ratio uitstekend is.

4. Kengetallen

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - 4. Kengetallen

Jaarlijks neemt de gemeente de landelijk voorgeschreven financiële kengetallen in de begroting op.
De opgenomen kengetallen zijn gebaseerd op de geprognosticeerde balans en gaan uit van ongewijzigd beleid.
De combinatie van de kengetallen en de geprognosticeerde balans zijn een indicatie voor de ontwikkeling van de financiële positie van de gemeente in de komende jaren.

Het is niet mogelijk een individueel kengetal te gebruiken voor de beoordeling van de financiële positie.
De kengetallen zullen altijd in samenhang moeten worden bezien, omdat ze alleen gezamenlijk en in hun onderlinge verhouding een goed beeld kunnen geven van de financiële positie van een gemeente.
Daarom dienen ze te worden voorzien van een adequate toelichting. De waarden van de kengetallen kunnen worden ingedeeld in drie categorieën:

• categorie A is het minst risicovol,
• categorie B is neutraal,
• categorie C het meest risicovol.
 
Kengetal Categorie A Categorie B Categorie C
1. Netto schuldquote < 90% 90 - 130% > 130%
2. Netto schuldquote gecorrigeerd < 90% 90 - 130% > 130%
3. Solvabiliteitsratio > 50% 20 - 50% < 20%
4. Structurele exploitatieruimte begroting > 0% 0% < 0%
5. Grondexploitatie < 20% 20 - 35% > 35%
6. Belastingcapaciteit < 95% 90 - 105% > 105%

4.1 Overzicht

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - 4.1 Overzicht

Op basis van onderstaand overzicht en op basis van het weerstandsvermogen kan worden geconcludeerd dat de financiële positie van de gemeente Eijsden-Margraten onder druk staat. 2 van de 6 onderdelen bevinden zich in categorie A (minst risicovol),  4 onderdelen in de categorie C (risicovol). Het weerstandsvermogen van de gemeente Eijsden-Margraten is overigens nog steeds uitstekend.  

Kengetal Rekening 2025   Begroting 2026   Begroting 2027   Begroting 2028   Begroting 2029   Begroting 2030  
1. Netto schuldquote 95 %   119 %   134 %   144 %   143 %   133 %  
2. Netto schuldquote gecorrigeerd 86 %   110 %   125 %   135 %   133 %   124 %  
3. Solvabiliteitsratio 17 %   17 %   15 %   15 %   15 %   15 %  
4. Structurele exploitatieruimte begroting 2 %   1 %   1 %   - 3 %   -3 %   0 %  
5. Grondexploitatie 0 %   0 %   0 %   0 %   0 %   0 %  
6. Belastingcapaciteit 114 %   109 %   110 %   110 %   110 %   110 %  

4.2 Toelichting

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - 4.2 Toelichting

1. Netto schuldquote
De netto schuld weerspiegelt het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen. De netto schuldquote geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie en zegt het meest over de financiële vermogenspositie van een gemeente. De netto schuldquote geeft aan of een gemeente investeringsruimte heeft of juist op haar tellen moet passen. Daarnaast zegt het kengetal ook wat over de flexibiliteit van de begroting. Hoe hoger de schuld is, hoe meer kapitaallasten er zijn (rente en aflossing) waardoor een begroting minder flexibel wordt.

2. Netto schuldquote gecorrigeerd voor alle verstrekte leningen
Om een goed beeld te krijgen van de verstrekte leningen aan derden dient de netto schuldquote hiervoor te worden gecorrigeerd. Zo kan een hoge schuld worden veroorzaakt doordat er leningen zijn afgesloten en die gelden vervolgens worden doorgeleend aan bijvoorbeeld woningbouwcorporaties die op hun beurt weer jaarlijks aflossen.

3. Solvabiliteitsratio
De solvabiliteitsratio geeft de mate aan waarmee de gemeentelijke bezittingen zijn betaald met eigen middelen. Anders gezegd: het aandeel van het eigen vermogen in het totaal vermogen. Hoe hoger de verhouding eigen vermogen ten opzichte van het totale vermogen hoe gezonder de gemeente.

4. Structurele exploitatieruimte
Voor de beoordeling van het structurele en reële evenwicht van de begroting wordt het onderscheid gemaakt tussen structurele en incidentele lasten. Bij incidentele lasten of baten gaat het om eenmalige zaken die zich gedurende maximaal drie jaar voordoen. Voorbeelden van structurele baten zijn de algemene uitkering en eigen belastinginkomsten. Bij structurele lasten zijn dat bijvoorbeeld de personeelslasten, kapitaallasten en bijdragen aan gemeenschappelijke regelingen. Een begroting waarvan de structurele baten hoger zijn dan de structurele lasten is meer flexibel dan een begroting waarbij structurele baten en lasten in evenwicht zijn. Het kengetal geeft hiermee aan hoe groot de structurele vrije ruimte binnen de vastgestelde begroting is. Daarnaast geeft dit kengetal ook aan of de gemeente in staat is om structurele tegenvallers op te vangen dan wel of er nog ruimte is voor nieuw beleid.

5. Grondexploitatie
De afgelopen jaren is gebleken dat grondexploitatie een forse impact kan hebben op de financiële positie van gemeentes. De boekwaarde van de voorraad gronden is van belang, omdat deze waarde moet worden terugverdiend bij de verkoop. Het kengetal geeft aan hoe de waarde van de grond zich verhoudt tot de totale (geraamde) baten van de gemeente als geheel. Hiermee wordt het belang van de grondexploitatie op de financiële positie van de gemeente inzichtelijk.

6. Belastingcapaciteit: Woonlasten meerpersoonshuishouden
De belastingcapaciteit geeft inzicht hoe de belastingdruk zich verhoudt ten opzichte van het landelijk gemiddelde. De ruimte die een gemeente heeft om haar belastingen te verhogen om bijvoorbeeld opgetreden risico’s op te vangen wordt vaak gerelateerd aan de totale woonlasten. Onder de woonlasten worden verstaan de OZB, de rioolheffing en de reinigingsheffing voor een woning met gemiddelde WOZ-waarde in de gemeente.

5. Geprognosticeerde balans

Terug naar navigatie - Paragraaf 2: Weerstandsvermogen en risicobeheersing - 5. Geprognosticeerde balans
Activa
(bedragen x 1.000)
31-12-2025 31-12-2026 31-12-2027 31-12-2028 31-12-2029 31-12-2030
(Im)materiële vaste activa 113.456 132.695 150.295 147.048 142.183 137.374
Financiële vaste activa: Kapitaalverstrekkingen 545 545 545 545 545 545
Financiële vaste activa: Leningen 8.937 8.737 8.537 8.337 8.137 7.937
Financiële vaste activa: Uitzettingen > 1 jaar 21 21 21 21 21 21
Totaal Vaste Activa 122.959 141.998 159.398 155.951 150.886 145.877
             
Voorraden: Onderhanden werk & Overige grond- en hulpstoffen -127 0 0 0 0 0
Voorraden: Gereed product en handelsgoederen & vooruitbetalingen 241 241 0 0 0 0
Uitzettingen <1 jaar 12.740          
Liquide middelen 895          
Overlopende activa 11.715          
Totaal Vlottende Activa 25.464 241 0 0 0 0
             
Totaal Activa 148.423 142.239 159.398 155.951 150.886 145.877
             
Passiva
(bedragen x 1.000)
31-12-2025 31-12-2026 31-12-2027 31-12-2028 31-12-2029 31-12-2030
Eigen vermogen 25.661 24.002 24.235 23.041 22.446 21.858
Voorzieningen 6.256 5.662 4.623 4.285 4.110 4.170
Vaste schuld 76.786 73.100 69.414 65.728 62.042 59.156
Totaal Vaste Passiva 108.703 102.764 98.272 93.054 88.598 85.184
             
Vlottende schuld 27.414          
Overlopende passiva 12.306 39.475 61.126 62.897 62.288 60.693
Totaal Vlottende Passiva 39.720 39.475 61.126 62.897 62.288 60.693
             
Totaal Passiva 148.423 142.239 159.398 155.951 150.886 145.877

Paragraaf 3: Kapitaalgoederen

Inleiding

Terug naar navigatie - Paragraaf 3: Kapitaalgoederen - Inleiding

In het Besluit Begroting en Verantwoording provincies en gemeenten (BBV) staat dat de paragraaf over het onderhoud van kapitaalgoederen ten minste de volgende kapitaalgoederen bevat:

2a.    Wegen.
2b.    Verlichting.
2c.    Riolering.
2d.    Groen.
2e.    Gebouwen.

Van deze kapitaalgoederen wordt aangegeven:

  • Het beleidskader.
  • De uit het beleidskader voortvloeiende financiële consequenties.
  • De vertaling van de financiële consequenties.

1. Financiële recapitulatie

Terug naar navigatie - Paragraaf 3: Kapitaalgoederen - 1. Financiële recapitulatie
Financiële recapitulatie beheers- en onderhoudsplannen
(bedragen x € 1.000)       

2027

2028

2029

2030
Wegen        
Regulier onderhoud            1.282   1.282   1.282   1.282
Levensduurverlengend groot onderhoud (25 jaar) : totaal budget 2025 incl. restanten 2024            2.596   2.596   2.596   2.596
Rehabilitaties (50 jaar) : totaal budget 2025 incl. restanten 2024   5.102   5.102   5.102   5.102
         
Openbare verlichting        
Projectmatige vervanging        175 175 175 175
Beheer en onderhoud 65 65 65 65
         
Riolen (GRP)        
Exploitatie                    937      939      941      942
Investering cf GRP : totaal budget 2025 incl. restanten 2024   1.524.   1.724   1.524   1.524
         
Groen / Landschap        
Groen        1.222   1.222 1.222 1.222
Bomen, vervanging investering      330      330      330      330
Landschap              267      217      217    217
         
Gebouwen         
Saldo voorziening onderhoud gemeentegebouwen 01-01       481      296      228      122
Dotaties         473      573      573      573
Onttrekkingen       -658     -640     -678     -662
Saldo voorziening onderhoud gemeentegebouwen 31-12       296      228      122       33

2a. Wegen

Terug naar navigatie - Paragraaf 3: Kapitaalgoederen - 2a. Wegen

Het wegenbeleidsplan Eijsden-Margraten 2025-2028 is door de raad vastgesteld op 18 februari 2025. De investeringsbudgetten voor levensduurverlengend onderhoud wegen en voor rehabilitaties zijn toen verhoogd. In 2027 bedraagt het budget voor levensduurverlengend onderhoud € 2.596.218 / afschrijvingstermijn 25 jaar en voor rehabilitaties € 5.102.542 / afschrijvingstermijn 50 jaar. 

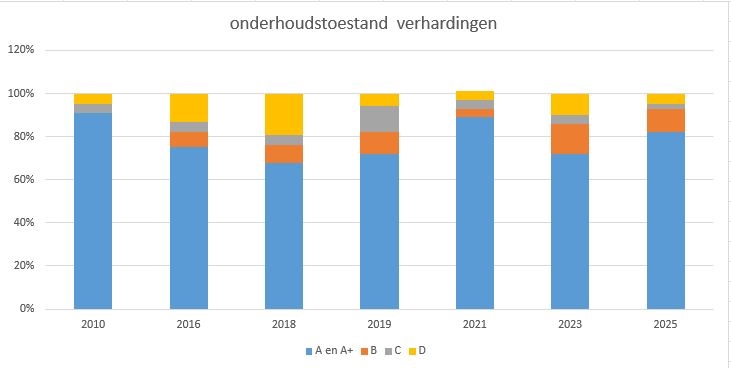
Vergelijk onderhoudstoestand na inspectie            
                   
  beeldkwaliteit 2010 2016 2018 2019 2021 2023 2025 planjaren
voldoende A en A+ 91% 75% 68% 72% 89% 72% 82% geen maatregel nodig
matig B   7% 8% 10% 4% 14% 11% maatregelen plannen binnen 3 tot 5 jaar
onvoldoende C 4% 5% 5% 12% 4% 4% 2% maatregelen plannen binnen 1 tot 2 jaar
achterstand D 5% 13% 19% 6% 4% 10% 5% onderhoudsmaatregelen nodig


In 2025 is de laatste weginspectie uitgevoerd.  We zien dat het aantal wegvakken met kwaliteit C en D kleiner is geworden sinds de inspectie van 2023. De wegvakken met kwaliteit D staan in het Meerjareninvesteringsprogramma om aangepakt te worden of er wordt een onderhoudsmaatregel uitgevoerd. Om achterstallig onderhoud te voorkomen, wordt het onderhoudsprogramma ieder jaar geactualiseerd.  Uit efficiency-oogpunt streven wij er naar werkzaamheden parallel te laten lopen met de uitvoering van het rioolbeheerprogramma. 

Het gemeentelijke beleidsplan Verkeer en Vervoer is in december 2021 door de gemeenteraad vastgesteld. De voortvloeiende maatregelen zijn opgenomen in de meerjaren onderhouds- en investeringsprogramma’s (MOP en MIP).

In 2027 werken we verder aan een nadere studie naar een alternatieve verkeersafwikkeling rondom de kern in Margraten aan uniforme maatregelen om de gebiedsontsluitingswegen 50 te transformeren naar gebiedsontsluitingsweg 30 km per uur. 

De investeringsprojecten bestaan uit fases, namelijk:
1. Planvoorbereiding.
2. Uitvoering.
3.
Nazorg.
4. Oplevering.

Door de fasering worden de kosten soms in opeenvolgende jaren geboekt. Dit heeft invloed op het uitgavenpatroon.  De planvoorbereiding neemt vaak, gelet op de burgerparticipatie en onderzoeken, veel tijd in beslag en kost relatief weinig geld; circa 8-12% van het projectbudget. De daadwerkelijke werkzaamheden (uitvoering) duren vaak tussen de 3-4 maanden en vormen circa 80-90% van de projectkosten. De kasstromen van de projecten worden geoptimaliseerd en middels een liquiditeitenplanning bewaakt.

Voor 2027 - 2030 zijn de volgende investeringen aan wegen gepland; uitgesplitst naar rehabilitaties en levensduursverlengend onderhoud wegen (LDV).
Over de projecten uit het Meerjareninvesteringsplan Infrastructuur wordt u periodiek via een raadsinformatiebrief geïnformeerd inzake planning, doorlooptijd en financiële stand van zaken.

Reeds opgestarte rehabilitaties waarvoor kredieten zijn gevoteerd:
* Zoerbeemden-Industrieweg inclusief afkoppeltraject .
* Catharinastraat/Kloppenbergweg incl. verkeersmaatregel Kasteellaan/Kloppenbergweg Oost-Maarland.
* Kapelweg Cadier en Keer.
* Broekstraat Gronsveld.
* Pius XII Gronsveld.

2027

  • Duivenstraat Mheer
  • Keunestraat Cadier en Keer
  • Burg. Huybenstraat Cadier en Keer
  • Beatrixstraat Cadier en Keer
  • Langstraat Mesch
  • Vroenhof Eijsden
  • Bergbezinkbassin (BBV) Noorbeek
  • Heiweg (wegvak Langstraat Mesch-uitzichttoren) LDV

2028

  • Beezepool Eijsden
  • Onderstraat/Pley Noorbeek icm bergbezinkbassin Noorbeek
  • Graaf van Bronckhorstraat Wateroverlast Gronsveld
  • Gloriët-Parkweg Gronsveld LDV
  • Schijfstraat Gronsveld LDV
  • Reutjensstraat Gasthuis LDV
  • Steenbergweg Eijsden LDV

2029

  • Prins Bernhardstraat Cadier en Keer
  • Julianastraat Cadier en Keer
  • Pastoor Rosierstraat Oost-Maarland
  • Watersysteem Bemelen
  • Schaapsweideweg LDV
  • Bergstraat Banholt-Bruisterbosch (LDV)
  • De La Margellelaan/Schansweg Eijsden buiten bebouwde kom LDV
  • Voerenweg (wegvak Sint Geertruiderweg-Komgrens Rijckholt) LDV

2030

  • De Hoof en Papendel Cadier en Keer
  • Torenstraat Cadier en Keer
  • Burgemeester van Laarstraat Cadier en Keer
  • Beethovenstraat Eijsden
  • Voerenweg (Sint Geertruiderweg-komgrens Rijckholt LDV)

Naast het investeringswerk aan wegen, vindt groot asfaltonderhoud plaats op basis van 2 jaarlijkse inspecties. Daarnaast worden de wegen periodiek geveegd, wordt onkruid op verhardingen bestreden en worden jaarlijks - voor het winterseizoen - de wegmarkeringen vernieuwd op basis van een tweejaarlijkse inspectie.

Het onderhoud aan de wegen wordt conform het wegenbeleidsplan uitgevoerd waardoor er geen achterstand is.  

2b. Openbare verlichting

Terug naar navigatie - Paragraaf 3: Kapitaalgoederen - 2b. Openbare verlichting

Het huidige beleidsplan OVL 2013 t/m 2017 is verlopen maar de vastgestelde beleidskaders zijn nog steeds actueel en er is geen aanleiding deze te wijzigen. In 2018 is de raad geïnformeerd dat geen nieuw beleidsplan wordt voorgelegd en dat het college de vastgestelde beleidskaders hanteert om de openbare verlichting te onderhouden. Op 28 mei 2018 heeft het college het Uitvoeringsplan Openbare verlichting Eijsden-Margraten 2019-2026 vastgesteld. In het gemeentelijk milieubeleidsplan zijn de klimaat-doelstellingen uit het Energieakkoord opgenomen. Om deze doelstelling te halen is in 2017 het contract met onderhoudsaannemer vernieuwd met toevoeging van een financieel plan. Op basis van deze overeenkomst – light as a service (LAAS) - is een berekening gemaakt van de benodigde budgetten tijdens de contractduur. Deze budgetten zijn opgenomen in de begroting.

Er is geen sprake van achterstallig onderhoud.

In 2027 wordt een nieuw beleidsplan Openbare Verlichting opgesteld.

2c. Riolering

Terug naar navigatie - Paragraaf 3: Kapitaalgoederen - 2c. Riolering

Op 13 december 2022 is het waterprogramma gemeente Eijsden-Margraten 2023-2027 vastgesteld in de raad, evenals het Waterketenplan Maas & Mergelland en de klimaatadaptatiestrategie 2023-2027. Uit efficiency-oogpunt streven we ernaar om de uitvoering van rioleringswerkzaamheden parallel te laten verlopen met de wegwerkzaamheden. In 2027 starten we met de vervanging van het riool in de Kapelweg en met de planvoorbereiding voor de vervanging van het riool in de Prins Bernhardstraat en in de Julianastraat te Cadier en Keer.

Eens per 10 jaar wordt elk riool geïnspecteerd waarna onvolkomenheden worden opgelost en reparaties uitgevoerd. Derhalve is er geen achterstallig onderhoud. In 2027 worden ook volgende onderhoudswerkzaamheden uitgevoerd dan wel voorbereid:
•    Reiniging en inspecties van ongeveer 25 km riolen per jaar.
•    Onderhoudsbestek pompinstallaties.
•    Reiniging van 6.200 kolken en 200 zandvangers.
•    Renovatie pompinstallaties.
•    Voorbereiding en aanbesteding reparatiebestek .
•    Relining riolering.
•    Vervanging riolering.

Het onderhoud voldoet aan het noodzakelijke niveau en er zijn geen achterstanden. 

In 2027 wordt gewerkt binnen het samenwerkingsverband Maas en Mergeland aan een nieuw Waterprogramma voor de regio Maas en Mergelland en voor de gemeente Eijsden-Margraten. 

2d. Groen

Terug naar navigatie - Paragraaf 3: Kapitaalgoederen - 2d. Groen

Voor het openbaar groen binnen de bebouwde kom zijn de volgende beleidsplannen actueel: 

  • Groenbeleidsplan 2020.
  • Bomenbeleid gemeente Eijsden-Margraten 2015.
  • Groenstructuurplan binnen de bebouwde kom Eijsden 2004.

Het groenbeleidsplan is in 2020 vastgesteld door de gemeenteraad. Dit beschrijft op welke wijze de gemeente haar openbaar groen wil ontwikkelen. Het vormt de basis voor het actualiseren van het groenbeheerplan. We onderhouden 15 ha. plantsoen, scheren 65 km hagen, onderhouden ruim 22.500 bomen en maaien 53 ha. gazons. 

In 2027 ronden we het Groenstructuurplan binnen de bebouwde kom af.

Voor het landschap zijn de volgende beleidsplannen actueel:

  • Bomenbeleid gemeente Eijsden-Margraten 2015.
  • Bermenbeleid 2016-2026: maaien wat moet, bloei waar mogelijk.
  • Landschapsontwikkelingsplannen (LOP) Buitengewoon Margraten en Buitengewoon Eijsden.
  • Gemeentelijk Kwaliteitsmenu Eijsden-Margraten 2013.
  • Gebiedsvisie Middenterras Mesch-Bemelen 2020.

Op 5 februari 2013 heeft de raad het landschapsontwikkelingsplan Buitengewoon Eijsden vastgesteld. We beschikken nu over een landschappelijke visie voor het gehele buitengebied van de gemeente Eijsden-Margraten. 

Het onderhoud van openbaar groen en landschap wordt uitgevoerd conform de beleidsplannen en er is derhalve geen achterstallig onderhoud.

2e. Gebouwen

Terug naar navigatie - Paragraaf 3: Kapitaalgoederen - 2e. Gebouwen

Gemeente Eijsden-Margraten heeft circa 40 gebouwen in eigendom.  Aan deze kapitaalgoederen wordt onderhoud uitgevoerd om deze basisvoorzieningen in een redelijke staat van onderhoud aan gebruikers beschikbaar te kunnen stellen. 

Gemeentelijke basisvoorzieningen zijn voornamelijk sportaccommodaties (binnen- en buitensport), gebouwen voor de gemeentelijk bedrijfsvoering (het gemeentehuis en de gemeentewerf), een aantal brandweerkazernes en enkele overige panden voor sociaal-maatschappelijke doeleinden.

In vastgestelde startnotitie accommodatiebeleid 2013 is bepaald welke sportaccommodaties tot de gemeentelijke basisvoorzieningen behoren.  In vastgestelde kadernotitie accommodatiebeleid 2017 is bepaald dat vitale verenigingen een essentiële rol spelen in de leefbaarheid en de sociale cohesie in de kernen, en dat de huisvestiging hiervan door de gemeente gefaciliteerd wordt.

Het benodigde onderhoud aan deze gemeentelijke kapitaalgoederen leggen wij vast in een meerjarig onderhoudsplan. Het werkplan dat hieruit voortvloeit is de onderlegger voor het onderhoud dat jaarlijks wordt uitgevoerd. Op basis van inspecties en voortschrijdend inzicht wordt dit meerjarig onderhoudsplan jaarlijks geactualiseerd. In het jaarplan wordt bepaald welke werkzaamheden uitgevoerd worden.  Van dit jaarplan maken onder andere volgende werkzaamheden deel uit:

  • het benodigde jaarlijkse reguliere service-onderhoud;
  • het (niet) planbare correctieve onderhoud zoals het buitenschilderwerk en noodzakelijke reparaties aan deuren en kozijnen, dakbedekkingen en technische installaties;
  • het (groot) vervangingsonderhoud aan dakbedekkingen, gevels, technische installaties en (sport)vloerafwerkingen;
  • benodigde aanpassingen uit veiligheidsoverwegingen. 

De onderhoudsuitgaven worden ten laste van de voorziening onderhoud gemeentegebouwen geboekt. 

De meeste gemeentelijke sportaccommodaties zijn gedateerd en boekhoudkundig (na 40 jaar) afgeschreven. Vaak zijn deze sportaccommodaties al eens eerder gerenoveerd. Met een grootschalige renovatie wordt de levensduur van een gebouw nog eens met 25 jaar verlengd. Na een periode van 40 of 65 jaar dient zich meestal nieuwbouw of een grootschalige renovatie aan. Deze worden opgenomen in het investeringsprogramma.

Momenteel wordt gewerkt aan een Integraal Huisvestingsplan (IHP) voor de (sport)accommodaties in onze gemeente. Hierin wordt per kern inzichtelijk gemaakt welke voorzieningen aanwezig zijn, welk voorzieningenniveau gewenst is en welke maatregelen nodig zijn om dit te bereiken. Het IHP geeft per accommodatie een perspectief (behouden, investeren/verduurzamen of op termijn afstoten) en bevat een uitvoeringsagenda met projecten, prioriteiten en financiële consequenties. Hiermee sturen we op toekomstbestendige, vitale en duurzame accommodaties die bijdragen aan de leefbaarheid in onze kernen. 

Paragraaf 4: Financiering

Treasuryfunctie

Terug naar navigatie - Paragraaf 4: Financiering - Treasuryfunctie

De gemeentelijke treasuryfunctie heeft als doel het financieren van het gemeentelijk beleid (zorgen voor tijdige beschikbaarheid van voldoende geldmiddelen) en het uitzetten van de overtollige geldmiddelen. De risico’s en kosten worden daarbij geminimaliseerd en het renteresultaat geoptimaliseerd. Het college biedt de raad eens in de vier jaar een (herziend) Treasurystatuut aan.  Dit document is het uitvoeringsbesluit van het Treasurystatuut.

Financieringsbeleid

Terug naar navigatie - Paragraaf 4: Financiering - Financieringsbeleid

De gemeente zet de overtollige geldmiddelen uit bij de Nederlandse Staat (schatkistbankieren). Om het renteresultaat te optimaliseren wordt financiering met externe middelen beperkt door eerst de eigen liquide financieringsmiddelen te gebruiken. Als deze laatste ontoereikend zijn kunnen er externe middelen worden aangetrokken.

EMU-saldo

Terug naar navigatie - Paragraaf 4: Financiering - EMU-saldo

Voor het berekenen van het EMU-saldo is het exploitatiesaldo vóór toevoeging aan c.q. onttrekking uit reserves. Het verschil tussen het exploitatiesaldo en het EMU-saldo is dat het exploitatiesaldo bestaat uit het door de gemeente gehanteerde stelsel van lasten en baten, terwijl het EMU-saldo bestaat uit uitgaven en inkomsten (kasstelsel).

Begrotingsgegevens EMU 
(bedragen x € 1.000)
Primitief
2026

2027

2028

2029

2030
  Exploitatiesaldo vóór toevoeging aan cq onttrekking uit reserves 26 325 -1.855 -771 264
+ Afschrijvingen ten laste van exploitatie 5.002 4.712 4.906 4.877 4.821
+ Dotaties aan voorzieningen ten laste van de exploitatie 739 528 628 726 959
- Onttrekkingen aan voorzieningen ten gunste van de exploitatie -588 -673 -325 -170 170
- Bruto-investeringsbedragen beleidsplan -15.577 -18.426 -18.823 -11.737 -11.108
+ Kapitaallasten investeringen beleidsplan 88 105 776 1.516 2.000
- Vermeerderingen bestaande activa 0 0 0 0 0
+ Verminderingen bestaande activa 0 0 0 0 0
- Boekwinst desinvesteringen vaste activa 0 0 0 0 0
+ Toegekende bijdragen inzake investeringen van Rijk, Provincie en EU 0 0 0 0 0
- Uitgaven aankoop grond en uitgaven bouw- en woonrijp maken -1.335 -578 0 0 0
+ Opbrengst verkoop grond 1.316 1.316 0 0 0
- Boekwinst op verkoop grond 0 0 0 0 0
- Betalingen direct ten laste van reserves 0 0 0 0 0
- Boekwinst op verkoop van deelnemingen en aandelen 0 0 0 0 0
= Berekend EMU-saldo -10.329 -12.691 -14.153 -5.559 -3.235
Terug naar navigatie - Paragraaf 4: Financiering - Welke betekenis dient toegekend te worden aan het berekende EMU-saldo?

Welke betekenis dient toegekend te worden aan het berekende EMU-saldo?

Het BBV schrijft voor dat gemeenten in de begroting een meerjarige berekening van het EMU-saldo opnemen. De berekening van het EMU-saldo vindt plaats op kasbasis, terwijl gemeenten sturen op een sluitende begrotingspositie volgens het stelsel van baten en lasten. De omrekening in de tabel hieronder is daardoor niet direct relevant voor de financiële sturing en kaderstelling door de raad.
Volgens het BBV is het wel de bedoeling dat het gemeentelijk EMU-saldo gerelateerd wordt aan de individuele referentiewaarde die het Ministerie van BZK jaarlijks voor elke gemeente vaststelt. Hiermee wordt inzichtelijk welk aandeel de gemeente heeft in de toename of afname van het EMU-saldo.

Het Ministerie heeft in de septembercirculaire 2026 individuele referentiewaarden voor de gemeenten gepubliceerd. Een individuele EMU-referentiewaarde betreft geen norm, maar een indicatie van het nadeel dat een gemeente in de gezamenlijke tekortnorm heeft. De Wet Hof bepaalt dat de individuele referentiewaarde voor het EMU-saldo van de individuele overheden naast het eigen aandeel ook het aandeel in openbare lichamen betreft. Met het aandeel in openbare lichamen wordt bedoeld het deel van het EMU-saldo van de gemeenschappelijke regelingen waar een individuele decentrale overheid aan deelneemt dat aan de betreffende individuele overheid wordt toegerekend. Een deel van het EMU-saldo van de gemeenschappelijke regelingen maakt dus onderdeel uit van het EMU-saldo van de deelnemende decentrale overheden.

De referentiewaarde (aandeel in het tekort) voor de gemeente Eijsden-Margraten bedraagt € 4,648 mln. (conform septembercirculaire 2026).  De gemeente Eijsden-Margraten heeft voor 2027 een overschrijding  van € 8,043 mln. (€ -12,691 mln. - € 4,648 mln.) ten opzichte van de norm. Pas als het plafond voor het EMU-tekort van de gezamenlijke gemeenten wordt overschreden kan de individuele referentiewaarde voor het EMU-tekort een rol gaan spelen. Dat is op dit moment nog niet aan de orde.

Indicatoren

Terug naar navigatie - Paragraaf 4: Financiering - Indicatoren

Om vooral de financieringsrisico’s (renterisico’s) te beperken, staan in de Wet FIDO twee instrumenten: renterisiconorm en de kasgeldlimiet. Daarnaast is met het schatkistbankieren een drempelbedrag bepaald. De provincie toetst of de gemeente aan deze normen voldoet.

Renterisiconorm

Terug naar navigatie - Paragraaf 4: Financiering - Renterisiconorm

Het doel van de renterisiconorm is om tot een spreiding binnen de langlopende lening portefeuille te komen zodat het renterisico wordt beperkt. De jaarlijks verplichte aflossingen en renteherzieningen mogen niet meer bedragen dan 20% van het begrotingstotaal.

Renterisiconorm
(bedragen x € 1.000)

2027

2028

2029

2030
1a Renteherzieningen opgenomen leningen 0 0 0 0
1b Renteherzieningen uitgezette leningen 0 0 0 0
2 Aflossingen 3.686 3.686 3.686 2.886
3 Renterisico (1a - 1b +2) 3.686 3.686 3.686 2.886
4a Begrotingstotaal 101.010 92.897 88.938 90.962
4b Percentage regeling 20% 20% 20% 20%
4 Renterisiconorm (4a x 4b) 20.202 18.579 17.788 18.192
5a Ruimte onder renterisiconorm (4 > 3) 16.516 14.893 14.102 15.306
5b Overschrijding renterisiconorm (3 > 4) n.v.t n.v.t n.v.t n.v.t

Rentebeleid investeringen en omslagrente

Terug naar navigatie - Paragraaf 4: Financiering - Rentebeleid investeringen en omslagrente

Wat gaan we ervoor doen? (Volgens begroting)

De gemeente hanteert voor specifieke investeringen (investeringen in riool, afval en grondexploitaties) een vast rentepercentage van 2,75%. Dit rentepercentage vloeit voort uit de gehanteerde percentages in de vastgestelde onderliggende meerjarenbeleidsplannen, respectievelijk exploitatieopzetten.
Voor overige investeringen is een omslagpercentage berekend. Voor 2027 tot en met 2030 bedraagt het omslagpercentage 1,0%.

Renteschema
(bedragen x € 1.000)
2027  
       
a.  Externe rentelasten kort en lang           2.385  
b.  Externe rentebaten               -80  
  Saldo externe rentelasten en rentebaten              2.306
       
c. 1. Rente facilitaire grondexploitaties                -    
  2. Projectfinanciering               -    
  3. Doorverstrekte leningen               -    
                     -  
       
Totaal aan de taakvelden toe te rekenen externe rente *            2.306
       
       
d. 1. Rente Eigen Vermogen               -    
  2. Rente Voorzieningen               -    
                     -  
       
Totaal aan de taakvelden toe te rekenen rente *               2.306
       
e. De aan de taakvelden toegerekende rente            -  2.306
       
f. Renteresultaat                  -  


* Totaal aan de taakvelden toe te rekenen rente               2.306
-/- Reeds toegerekende rente met specifiek %                 -994
= Toe te rekenen aan overige activa               1.312
       

Kasgeldlimiet

Terug naar navigatie - Paragraaf 4: Financiering - Kasgeldlimiet

Het doel van de kasgeldlimiet is om de directe gevolgen van een snelle rentestijging te beperken. Gemeenten mogen hun financieringsbehoeften slechts voor een beperkt bedrag met kort geld (looptijd < 1 jaar) financieren. De norm is op 8,5% van het begrotingstotaal gesteld.

Kasgeldlimiet
(bedragen x € 1.000)

3e kw 2025

4e kw 2025

1e kw 2026

2e kw 2026
Totaal jaarbegroting (lasten) 96.998 96.998 94.187 94.187
 
Toegestane kasgeldlimiet:        
> in procenten van de grondslag 8,50% 8,50% 8,50% 8,50%
> in een bedrag 8.245 8.245 8.006 8.006
 
Totaal netto vlottende schuld
(vlottende schuld -/- vlottende middelen)
14.202 16.822 21.097 14.380
 
Overschrijding kasgeldlimiet of - 5.957 - 8.578 - 13.091 - 6.374
ruimte ten opzichte van kasgeldlimiet        

Drempelbedrag schatkistbankieren

Terug naar navigatie - Paragraaf 4: Financiering - Drempelbedrag schatkistbankieren

Wat gaan we ervoor doen? (Volgens begroting)

De lagere overheden zijn verplicht overtollige middelen aan te houden bij het Ministerie van Financiën (schatkist). Om het dagelijkse kasbeheer doelmatig uit te kunnen voeren is een drempelbedrag bepaald wat buiten de schatkist mag worden gehouden: een bedrag van 2% van het begrotingstotaal. Wij mogen in 2027 dus een positief rekening-courantsaldo bij de bank hebben van  €2,020 mln..  Al het meerdere zal dagelijks naar de schatkist worden overgemaakt. 

Excel-tabel

(bedragen x € 1.000) 2027 2028 2029 2030
Totaal jaarbegroting (lasten) 101.010 92.897 88.938 90.962
Percentage 2% 2% 2% 2%
Drempelbedrag schatkistbankieren 2% 2.020 1.858 1.779 1.819

Paragraaf 5: Bedrijfsvoering

Inleiding

Terug naar navigatie - Paragraaf 5: Bedrijfsvoering - Inleiding
De paragraaf bedrijfsvoering geeft inzicht in de sturing, inrichting en beheersing van de interne organisatie van de gemeente Eijsden-Margraten.
Om de maatschappelijke doelen en ambities van het gemeentebestuur te realiseren, moet de interne ondersteuning optimaal functioneren. We investeren hiervoor gericht in onze mensen en middelen.
Hoewel de dagelijkse bedrijfsvoering de verantwoordelijkheid is van het college, informeert het college de gemeenteraad via deze paragraaf op hoofdlijnen over de belangrijkste ontwikkelingen en beleidsvoornemens voor 2027. 
Deze paragraaf schetst hoe de organisatie hier invulling aan geeft en welke instrumenten hiervoor nodig zijn. Door doelstellingen vast te stellen en de kaders hiervoor aan te geven, kan de gemeenteraad invloed uitoefenen op de bedrijfsvoering van de gemeente.

5.1.1 Organisatie en formatie

Terug naar navigatie - Paragraaf 5: Bedrijfsvoering - 5.1.1 Organisatie en formatie

De personeelsbezetting van de gemeente is in grote lijnen op orde. Door de aanhoudende krapte op de arbeidsmarkt blijft het echter een uitdaging om specialistische functies tijdig in te vullen. Waar noodzakelijk wordt gebruikgemaakt van externe inhuur om de continuïteit van de dienstverlening en de uitvoering van projecten te waarborgen. De ontwikkeling van de formatie, en de inzet van externen wordt structureel gemonitord aan de hand van vastgestelde personele kengetallen:

Personeel exclusief bestuur en griffie
(bedragen x € 1.000, -)
Rekening
2025
Begroting
2026
Begroting
2027
Salariskosten (euro's)
16.118 18.285 19.458
Externe inhuur (euro's)
3.359 1.510 1.919
Externe inhuur (% van loonsom)
20,8 % 8,2 %  9,8 %

Aandachtspunten

  • Aanhoudende schaarste aan gekwalificeerd personeel, met name binnen specialistische beleidsterreinen.
  • Toenemende concurrentie op de arbeidsmarkt waardoor vacatures langer openstaan.
  • Vergrijzing en uitstroom van ervaren medewerkers, met risico's voor kennisbehoud en continuïteit.
  • Stijgende kosten van externe inhuur als gevolg van beperkte beschikbaarheid van specialistische capaciteit.
  • Het blijvend investeren in duurzame inzetbaarheid, opleiding en ontwikkeling van medewerkers.

5.1.2 Planning & Control

Terug naar navigatie - Paragraaf 5: Bedrijfsvoering - 5.1.2 Planning & Control

De Planning & Control-cyclus verloopt conform de wettelijke vereisten en de gemeentelijke planning. De voortgang van beleid, projecten en financiën wordt via de reguliere P&C-documenten gevolgd en aan de raad gerapporteerd. De administratieve organisatie en interne beheersing worden doorlopend onderhouden en waar nodig geactualiseerd, zodat de kwaliteit, rechtmatigheid en betrouwbaarheid van de financiële en bestuurlijke informatie gewaarborgd blijven.

Aandachtspunten

  • Toenemende complexiteit van wet- en regelgeving, waaronder de eisen rond rechtmatigheid en verantwoording.
  • Groei van informatiebehoeften vanuit bestuur, raad en externe toezichthouders.
  • Risico op capaciteitsdruk binnen financiële en controlfuncties.
  • Noodzaak tot verdere digitalisering en optimalisatie van processen en managementinformatie.
  • Toenemende aandacht voor gegevensbescherming, informatiebeveiliging en cyberweerbaarheid.

5.1.3 Overhead

Terug naar navigatie - Paragraaf 5: Bedrijfsvoering - 5.1.3 Overhead

De overheadkosten omvatten de ondersteunende activiteiten binnen de PIOFAH-componenten Personeel, Informatievoorziening, Organisatie, Financiën, Automatisering en Huisvesting. De ontwikkeling van de overhead wordt periodiek gemonitord en afgezet tegen de omvang van de organisatie en de gemeentelijke opgaven. Daarbij blijft de gemeente inzetten op een doelmatige bedrijfsvoering, onder meer door procesoptimalisatie, digitalisering en een efficiënte inrichting van de ondersteunende functies.

Personeel 2027 excl. Bestuur en Griffie

Totaal   Directe personele lasten

programma 0 - 8 Overhead  
  x € 1.000 Formatie in Fte x € 1.000 Formatie in Fte x € 1.000 Formatie in Fte
Salarislasten / FTE € 19.458 201,30 € 10.749 118,61 € 8.709 82,69
Overige overhead         € 6.554  
Totaal € 19.458 201,30 € 10.749 118,61 € 15.263 82,69

Aandachtspunten en risico's 2027-2030

  • Stijgende loon-, prijs- en energiekosten die druk zetten op de overheadbudgetten.
  • Toenemende investeringen in digitalisering, informatiebeheer en cybersecurity.
  • Hogere kosten als gevolg van nieuwe wettelijke eisen en kwaliteitsnormen.
  • Balans tussen een efficiënte overhead en voldoende ondersteuning voor de uitvoering van gemeentelijke taken.
  • Beheersing van huisvestings- en ICT-kosten binnen een financieel uitdagend meerjarenperspectief.

5.2.1 Innovatie en digitalisering

Terug naar navigatie - Paragraaf 5: Bedrijfsvoering - 5.2.1 Innovatie en digitalisering

De gemeente werkt aan een toekomstbestendige informatievoorziening en dienstverlening waarin informatie betrouwbaar, actueel en toegankelijk is. Door verdere digitalisering van processen, een integraal klantbeeld en een digitaal inwonerportaal kunnen inwoners en bestuurders sneller en eenvoudiger beschikken over de juiste informatie en dienstverlening. Tegelijkertijd wordt ingezet op transparante informatievoorziening, duurzame informatieopslag, digitale toegankelijkheid, de ontwikkeling van medewerkers op het gebied van klantgerichtheid en dienstverlening, en een veilige, weerbare ICT-omgeving die voldoet aan wet- en regelgeving. Door gegevens, digitale toepassingen en vakmanschap van medewerkers slim te benutten, wordt de kwaliteit van dienstverlening, samenwerking en besluitvorming verder versterkt.

Aandachtspunten

  • Toename van cyberdreigingen, digitale veiligheidsincidenten en afhankelijkheid van digitale systemen.
  • Implementatie van de Cyberbeveiligingswet, Wet open overheid, archiefwetgeving en overige eisen rond privacy en informatiebeveiliging.
  • Continuïteit en weerbaarheid van de ICT-omgeving, inclusief crisisbeheersing en herstelvermogen.
  • Realisatie van een toekomstbestendige informatievoorziening, inclusief e-depot, Woo-publicatieplatform en modernisering van applicaties.
  • Verdere ontwikkeling van digitale dienstverlening, digitale toegankelijkheid en een geïntegreerd klantbeeld.
  • Versterking van samenwerking, gegevensuitwisseling en ketenafhankelijkheden binnen en buiten de organisatie.
  • Meegroeien van specialistische kennis en capaciteit op het gebied van digitalisering, informatiebeheer en cybersecurity.

5.2.2 Huisvesting en facilitaire zaken

Terug naar navigatie - Paragraaf 5: Bedrijfsvoering - 5.2.2 Huisvesting en facilitaire zaken

De gemeente blijft investeren in een veilige, duurzame en toekomstbestendige werkomgeving. Daarbij wordt aandacht besteed aan het efficiënt gebruik van gemeentelijk vastgoed en het verder verduurzamen van gemeentelijke gebouwen. De huisvesting en facilitaire dienstverlening worden afgestemd op de behoeften van de organisatie en de wettelijke duurzaamheidsdoelstellingen.

 Aandachtspunten 

  • Stijgende kosten voor onderhoud, energie en facilitaire dienstverlening.
  • Verduurzaming van gemeentelijke gebouwen en installaties.
  • Risico op onverwachte onderhouds- en vervangingsopgaven.
  • Beschikbaarheid van financiële middelen voor noodzakelijke investeringen in vastgoed.
  • Meebewegen met de veranderende behoefte/invulling van het gemeentelijk vastgoed.

5.2.3 Arbeidsmarkt en HR-beleid

Terug naar navigatie - Paragraaf 5: Bedrijfsvoering - 5.2.3 Arbeidsmarkt en HR-beleid

De gemeente blijft investeren in een aantrekkelijk werkgeverschap om medewerkers te werven, te ontwikkelen en te behouden. Speerpunten zijn duurzame inzetbaarheid, vitaliteit, talentontwikkeling en goed werkgeverschap. Daarnaast wordt ingezet op strategische personeelsplanning, zodat de organisatie tijdig kan inspelen op toekomstige personele ontwikkelingen en veranderende opgaven.

Aandachtspunten

  • Aanhoudende arbeidsmarktkrapte en toenemende concurrentie om talent.
  • Vergrijzing van het personeelsbestand en verlies van kennis door pensionering.
  • Toenemende druk op de organisatie door moeilijk vervulbare specialistische functies.
  • Stijgende personeelskosten als gevolg van cao-ontwikkelingen en inflatie.
  • Het behouden van een gezonde werkdruk en het voorkomen van uitval door ziekte of overbelasting.
  • Noodzaak van voortdurende scholing vanwege digitalisering en veranderende wet- en regelgeving.
  • Het binden en boeien van medewerkers in een veranderende arbeidsmarkt en organisatieomgeving.

5.3 Rechtmatigheid en beheersing

Terug naar navigatie - Paragraaf 5: Bedrijfsvoering - 5.3 Rechtmatigheid en beheersing

De gemeente Eijsden-Margraten streeft naar een rechtmatige, doelmatige en transparante besteding van publieke middelen. Het normenkader, bestaande uit relevante wet- en regelgeving en door de raad vastgestelde kaders en verordeningen, vormt hiervoor de basis. Door middel van interne beheersingsmaatregelen, verbijzonderde interne controles en periodieke monitoring wordt de naleving hiervan bewaakt.

De rechtmatigheidsverantwoording maakt onderdeel uit van de jaarrekening. Het college legt hierin verantwoording af over de rechtmatigheid van de baten, lasten en balansmutaties, waarbij wordt getoetst aan het voorwaardencriterium, begrotingscriterium en het criterium misbruik en oneigenlijk gebruik. Geconstateerde afwijkingen boven de door de raad vastgestelde rapportagegrens worden toegelicht in de paragraaf Bedrijfsvoering, inclusief de getroffen of voorgenomen beheersmaatregelen.

De komende jaren blijft de gemeente investeren in de verdere versterking van de interne beheersing, het risicomanagement en de kwaliteit van de rechtmatigheidsverantwoording.

Aandachtspunten

  • Toenemende complexiteit van wet- en regelgeving en de doorwerking daarvan in gemeentelijke processen.
  • Borging van de rechtmatigheidsverantwoording en tijdige actualisatie van het normenkader.
  • Capaciteitsdruk binnen financiële en controlfuncties.
  • Risico's op onrechtmatigheden binnen subsidiëring, inkoop, aanbesteding en personeelsprocessen.
  • Toenemende afhankelijkheid van digitale systemen, managementinformatie en dossiervorming.
  • Tijdige signalering van afwijkingen en het structureel vertalen van bevindingen naar verbetermaatregelen binnen de interne beheersing.

Paragraaf 6: Verbonden partijen

Inleiding

Terug naar navigatie - Paragraaf 6: Verbonden partijen - Inleiding

De gemeente Eijsden-Margraten werkt voor de uitvoering van haar maatschappelijke en wettelijke opgaven samen met diverse organisaties.
Een deel van deze samenwerking vindt plaats via verbonden partijen: rechtspersonen waarin de gemeente zowel een bestuurlijk als financieel belang heeft. In overeenstemming met het Besluit Begroting en Verantwoording provincies en gemeente (BBV) wordt in deze paragraaf inzicht gegeven in deze verbonden partijen, de daarmee gemoeide belangen en financiële consequenties.

Deelname aan verbonden partijen vindt uitsluitend plaats wanneer hiermee een publiek belang wordt gediend. Hoewel uitvoeringstaken bij de verbonden partijen zijn belegd, blijft de gemeente verantwoordelijk voor haar kaderstellende en controlerende rol.

Naast verbonden partijen kent de gemeente diverse samenwerkingsverbanden die niet voldoen aan de BBV-definitie, omdat geen sprake is van zowel een bestuurlijk als financieel belang. Om de samenhang en transparantie te vergroten, zijn deze samenwerkingsverbanden eveneens in deze paragraaf opgenomen. Hiermee ontstaat een integraal overzicht van de belangrijkste samenwerkingsrelaties van de gemeente en hun bijdrage aan de realisatie van gemeentelijke doelstellingen.

Onderstaande tabel toont de bijdragen voor 2027 van de gemeente Eijsden-Margraten per verbonden partij.

Verbonden partijen Bijdrage 2027
Gemeenschappelijke regelingen  
Centrumregeling Verwerving Jeugdhulp regio Zuid-Limburg 2019 € 243.000 
Centrumregeling verwerving Wmo ondersteuning Maastricht-Heuvelland                                                         € 34.748
Gemeenschappelijke Regeling GGD Zuid-Limburg € 2.264.311 
Gemeenschappelijke Regeling Omnibuzz € 772.440
Gemeenschappelijke Regeling subsidiëring ADV-Limburg  € 18.744
Regionale samenwerking leerplicht en RMC, Maastricht en Mergelland € 209.000
Regionale samenwerking leerlingenvervoer € 430.000
Lichte Gemeenschappelijke Regeling inzake de samenwerking afvalwater in zuidelijk Zuid-Limburg: de regio Maas en Mergelland n.v.t.
Gemeenschappelijke Regeling Reinigingsdiensten RD4 € 2.900.900
Gemeenschappelijke Regeling Omgevingsdienst Zuid-Limburg € 519.023
Grensoverschrijdende Gemeenschappelijke regeling Euregio Maas-Rijn n.v.t.
Gemeenschappelijke Regeling Veiligheidsregio Zuid-Limburg € 2.421.673
Gemeenschappelijke Regeling Belastingsamenwerking Gemeenten en Waterschappen (BsGW) € 527.900
Gemeenschappelijke regeling “Het Gegevenshuis” € 269.225
Gemeenschappelijke regeling Historisch Centrum Limburg (HCL) € 108.408
   
Vennootschappen en coöperaties  
MTB Regio Maastricht N.V. € 1.323.156
Bodemzorg Limburg BV n.v.t.
Waterleiding Maatschappij Limburg N.V. n.v.t.
Enexis Holding NV n.v.t.
   
Stichtingen en verenigingen  
Stichting Podium24 € 82.000
Stichting Re-integratie inbesteding Maastricht Mergelland / Annex BV € 111.000
   
Overige verbonden partijen  
Bank Nederlandse Gemeenten n.v.t.
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Gemeenschappelijke Regeling Belastingsamenwerking Gemeenten en Waterschappen (BsGW)
Gemeenschappelijke Regeling Belastingsamenwerking Gemeenten en Waterschappen (BsGW)
Soort Gemeenschappelijke regeling, openbaar lichaam.
Vestigingsplaats Roermond.
Betrokken partijen 29 Limburgse gemeenten en het Waterschap Limburg.
Openbaar belang Als uitvoeringsorganisatie van de deelnemende waterschappen en gemeenten de zorg behartigen voor het volledig, tijdig, rechtmatig, juist en doelmatig heffen en innen van de lokale belastingen en de uitvoering van de wet WOZ.
Bestuurlijk belang De gemeente Eijsden-Margraten is als aandeelhouder vertegenwoordigd door wethouder Gerritsen.
Financieel belang De bijdrage in de exploitatie voor 2027 bedraagt € 527.900
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) € 4.526 € 5.224 €6.528 € 7.999 € 5.356
Ontwikkelingen Met ingang van 1 januari 2015 is de gemeente Eijsden-Margraten toegetreden tot de gemeenschappelijke regeling BsGW Belastingsamenwerking Gemeenten en Waterschappen. BsGW zal actief verdere samenwerkingsvormen met andere Limburgse gemeenten initiëren met als doel door schaalvergroting de bijdragen van de deelnemers te verlagen. De kwaliteit van de dienstverlening wil BsGW in stand houden of verbeteren en de digitale dienstverlening vergroten. 
Risico's De gemeente is mede verantwoordelijk voor negatieve resultaten. Daarnaast is er het risico op mogelijk onvolledige belastinginning.
Taakveld 0 - Bestuur en ondersteuning
7 - Milieu, klimaat en afval
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Gemeenschappelijke regeling “Het Gegevenshuis”
Gemeenschappelijke regeling “Het Gegevenshuis”
Soort Gemeenschappelijke regeling, openbaar lichaam.
Vestigingsplaats Landgraaf.
Betrokken partijen De gemeenten Brunssum, Heerlen, Kerkrade, Landgraaf, Nuth, Onderbanken, Simpelveld, Voerendaal, Schinnen, Eijsden-Margraten, Vaals, Beekdaelen, Sittard-Geleen, Gulpen-Wittem en het Waterschap Limburg.
Openbaar belang Het Gegevenshuis ontzorgt (lokale) overheden op het gebied van het opzetten en het beheren van object- en ruimte gerelateerde (Basis-)registraties en geometrie, alsmede het daarmee samenhangende beeldmateriaal. Hiermee kunnen (lokale) overheden voldoen aan wettelijke verplichtingen op dit gebied en kunnen dienstverlening en bedrijfsvoering kwalitatief hoogwaardig en kosteneffectief worden uitgevoerd.
Bestuurlijk belang Wethouder Gerritsen maakt deel uit van het algemeen bestuur.
Financieel belang De gemeente betaalt een bijdrage voor de afgenomen producten en diensten.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2024
(bedragen x € 1.000, -) - € 228 € 296 € 68 € 1.682 € 727
Ontwikkelingen
Het Gegevenshuis zet in 2027 de strategische groei voort door verdere uitbreiding van de dienstverlening en benutting van de schaalvoordelen die zijn ontstaan door de toetreding van de gemeente Beek. De uitvoering van het innovatieprogramma krijgt verder vorm, waarbij investeringen noodzakelijk blijven om de dienstverlening toekomstbestendig te houden. Tegelijkertijd blijft de focus gericht op efficiencyverbetering en ondersteuning van gemeenten bij hun financiële en maatschappelijke opgaven door middel van slimme datatechnologie.
Risico's De kans dat er sprake is van niet begrote, onvoorziene kosten (risico's) is op basis van de inrichting en werkwijze van het Gegevenshuis klein. Tegenover alle te leveren producten en diensten staan baten in de zin van bijdragen van de deelnemers. Mocht er desondanks nog sprake zijn van onvoorziene kosten (risico's) dan draagt de gemeente naar rato bij aan deze onvoorziene kosten.
Taakveld 0 - Bestuur en ondersteuning
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Waterleiding Maatschappij Limburg N.V.
Waterleiding Maatschappij Limburg N.V.
Soort Vennootschappen en coöperaties.
Vestigingsplaats Maastricht.
Betrokken partijen Limburgse gemeenten en de Provincie Limburg.
Openbaar belang WML stelt de drinkwatervoorziening in Limburg veilig en doet dit op duurzame wijze. Ook toont WML haar maatschappelijke betrokkenheid in Limburg en daarbuiten.
Bestuurlijk belang Wethouder Gerritsen vertegenwoordigt de gemeente in de aandeelhouders- vergadering.
Financieel belang Een belang van 1,8% in het geplaatste aandelenkapitaal, zijnde negen aandelen, met een verkrijgingprijs van € 40.842.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) n.n.b. € 217.814 n.n.b. € 403.384 n.n.b.
Ontwikkelingen WML wil op de lange termijn de kwaliteit van de drinkwaterbronnen veilig stellen en ook is er de ambitie om op termijn klimaatneutraal te worden. Daarnaast zet WML in op een sterker (drink) watermerk: kraanwater is immers een gezond, duurzaam en goedkoop alternatief voor bronwater uit de fles.
Risico's Het financiële risico is zeer beperkt.
Taakveld 0 - Bestuur en ondersteuning
7 - Milieu, klimaat en afval
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Enexis Holding NV
Enexis Holding NV
Soort Vennootschappen en coöperaties.
Vestigingsplaats 's Hertogenbosch
Betrokken partijen Gemeenten, provincie en andere publiekrechtelijke lichamen in Zuid-Nederland.
Openbaar belang Enexis beheert het energienetwerk in Noord-, Oost- en Zuid-Nederland voor de aansluiting van ongeveer 2,7 miljoen huishoudens, bedrijven en overheden. De netbeheerderstaak is een publiek belang, wettelijk geregeld met o.a. toezicht vanuit de Autoriteit Consument en Markt. De vennootschap heeft ten doel het realiseren van een duurzame energievoorziening door state of the art dienstverlening en netwerken en door regie te nemen in innovatieve oplossingen. Dit om de energietransitie te versnellen én excellent netbeheer uit te voeren. Deze doelen worden gerealiseerd op basis van de volgende strategieën:
- Netwerk en dienstverlening tijdig gereed voor veranderingen in de energiewereld;
- Betrouwbare energievoorziening;
- Excellente dienstverlening: hoge klanttevredenheid en verlaging kosten;
- Samen met lokale partners Nederlandse klimaatdoelen realiseren;
- Innovatieve, schaalbare oplossingen om de energietransitie te versnellen.
De provincie tracht met haar aandeelhouderschap in Enexis de publieke belangen te behartigen. De infrastructuur voor energie is een vitaal onderdeel voor onze economie en voor onze samenleving.
Bestuurlijk belang De burgemeester vertegenwoordigt de gemeente in de aandeelhoudersvergadering.
Financieel belang Een belang van 0,3742% in het geplaatste aandelenkapitaal, zijnde 560.250 aandelen, met een verkrijgingprijs van € 97.876. Bij de verzelfstandiging hebben de aandeelhouders een bruglening van Essent omgezet in aandeelhoudersleningen met verschillende looptijden met een totale waarde van € 1,8 miljard. Met ingang van 2012 is Enexis begonnen met het aflossen en herfinancieren van deze leningen vanuit een programma van beursgenoteerde obligatieleningen. Deze vorderingen van de aandeelhouders op Enexis Holding NV zijn ondergebracht in de entiteit “Vordering op Enexis BV”, volledigheidshalve wordt alhier naar betreffende verbonden partij verwezen.
Het uitgekeerde dividend over 2025 bedraagt €  318.149
Financiele informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1 milj.) € 400 € 5.538 € 5.811 € 5.949 € 7.627
Ontwikkelingen Enexis, de provincie en deelnemende gemeenten hebben op dit moment al een meerjarige samenwerking voor de ontwikkeling en uitrol van laadinfrastructuur voor elektrisch vervoer in Brabant. Ook zijn er aanvullende afspraken over samenwerken in Buurkracht en nul op de Meter. In 2018 wordt deze samenwerking, mede op basis van de doelstelling “versnellen van de energietransitie” verdiept en verbreed. De alliantie tussen Enexis en provincie biedt door zowel concrete en strategische samenwerking een belangrijk fundament voor het kunnen behalen van de energiedoelstellingen ten aanzien van CO2 reductie en groene groei in Noord- Brabant.
Risico's Enexis is financieel gezond. Enexis heeft de Standard & Poor's (S&P) rating A+ (Stable outlook) en bij Moody's Aa3 (stable outlook). De aandeelhouders lopen het risico (een deel van) de boekwaarde te moeten afwaarderen. Voor Eijsden-Margraten bedraagt deze boekwaarde € 346.995 per 31-12-2025. Het risico voor de aandeelhouders is gering omdat Enexis opereert in een gereguleerde (energie)markt, onder toezicht van de Energiekamer. Daarnaast is het risico gering in relatie tot de (intrinsieke) waarde van Enexis Holding N.V.
Taakveld 0 - Bestuur en ondersteuning
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Bank Nederlandse Gemeenten
N.V. Bank Nederlandse Gemeenten (BNG)
Soort Vennootschappen en coöperaties.
Vestigingsplaats Den Haag.
Betrokken partijen Gemeenten en andere publiekrechtelijke lichamen in Nederland.
Openbaar belang BNG Bank is er voor het publieke domein en het publieke belang, verkrijgen van toegang tot de kapitaalmarkt. Het doel van BNG Bank is: 'Gedreven door maatschappelijke impact'. Bij BNG Bank draait het niet om zoveel mogelijk winst, maar om maximale maatschappelijke impact.
Bestuurlijk belang De burgemeester vertegenwoordigt de gemeente in de aandeelhoudersvergadering.
Financieel belang Een belang van 0,0942% in het geplaatste aandelenkapitaal, zijnde 52.455 aandelen. Het dividendbeleid van de bank gaat uit van een regulier pay-out percentage van 50% van de winst na belastingen. Het uitgekeerde dividend over 2025 bedraagt € 73.962
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1 miljoen) € 172 € 4. 777  € 4.863 € 123.164 € 110.701
Ontwikkelingen De hoogte van de nettowinst is met onzekerheden omgeven, omdat de bank geen voorspelling kan doen over de ontwikkeling van de ongerealiseerde marktwaardeveranderingen. 
Risico's Het financiële risico is zeer beperkt.
Taakveld 0 - Bestuur en ondersteuning
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Gemeenschappelijke Regeling Veiligheidsregio Zuid-Limburg
Gemeenschappelijke Regeling Veiligheidsregio Zuid-Limburg
Soort Gemeenschappelijke regeling, openbaar lichaam.
Vestigingsplaats Maastricht.
Betrokken partijen 16 Gemeenten in Zuid-Limburg, brandweer en Geneeskundige Hulpverleningsorganisatie in de Regio (GHOR).
Openbaar belang Het realiseren van een efficiënte en kwalitatief hoogwaardige organisatie van brandweerzorg, geneeskundige hulpverlening, gemeentelijke bevolkingszorg, rampenbestrijding en crisisbeheersing.
Bestuurlijk belang Het algemeen bestuur bestaat uit de burgemeesters van de deelnemende regiogemeenten.
Financieel belang De bijdrage in de exploitatie bedraagt € 2.421.673
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2023
VV
31.12.2024
(bedragen x € 1.000, -) €2.498    € 10.640 € 16.045  € 18.968   € 21.115
Ontwikkelingen

In het AB van 4 juli 2025 heeft het AB een positief besluit genomen over de toekomstbestendige huisvesting brandweerkazernes. Ook heeft het AB het besluit genomen om voor de jaren 2025 en 2026 een bestemmingsreserve te vormen zodat deelnemende gemeenten VRZL een eerste bijdrage gaan doen vanaf 2027 in overeenstemming met het ingroeimodel. 

In 2025 heeft de VRZL o.a. gericht op de volgende zaken:

  • Verkenning ins en outs van langdurige crisis in combinatie met oorlogsdreiging, mede op basis van oorlogsdreiging, klimaat- en energietransitie. 
  • Participeren in een werkgroep Weerbaarheid om daarin samen met de deelnemende gemeenten de voorbereiding op scenario’s vorm te geven;
  • Aanvullende maatregelen genomen in het kader van de operationele continuïteit VRZL voor het scenario 
    grootschalige en langdurige stroomuitval;
  • Stappen gezet in informatie-architectuur, applicatielandschap en - informatieveiligheid (introductie AFAS-systeem, afstemming samenwerking met Solido)
  • Voldoen aan wettelijke eisen WOO;
  • Processtappen gezet op het terrein strategische personeelsplanning (employer branding, dagopleiding manschappen brandweer);
  • Verdiepende oriëntatie op zorgrisicoprofiel;
  • Haalbaarheidsonderzoek Risk Factory Zuid-Limburg;
  • Afstemming met gemeenten in het kader van implementatie Omgevingswet
  • Ontwikkeling brandweerkazernes: nieuwbouw (Gulpen en Kerkrade) en verbouw (Heerlen), kazerne Sittard-Oost is opgeleverd;
  • Inbedding Ghor.
Risico's Bij uittreden of opheffing participeert de gemeente in de aanwezige schulden en kosten van liquidatie.
Taakveld 1 - Veiligheid 
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Gemeenschappelijke regeling subsidiëring ADV-Limburg
Gemeenschappelijke regeling subsidiëring ADV-Limburg
Soort Gemeenschappelijke regeling, centrumgemeente.
Vestigingsplaats Maastricht.
Betrokken partijen De gemeenten uit de regio Noord- en Midden-Limburg: Beesel, Bergen, Echt-Susteren, Leudal, Maasgouw, Nederweert, Peel en Maas, Roerdalen, Roermond, Venlo, Venray en Weert. Gemeente Roermond is de centrumgemeente.
De gemeenten uit de regio Zuid-Limburg: Beek, Brunssum, Eijsden-Margraten, Gulpen-Wittem, Heerlen, Kerkrade, Landgraaf, Maastricht, Meerssen, Nuth, Onderbanken, Schinnen, Simpelveld, Sittard-Geleen, Stein, Vaals, Valkenburg aan de Geul en Voerendaal. Gemeente Maastricht is de centrumgemeente.
Openbaar belang Antidiscriminatievoorziening Limburg heeft de Algemeen Nut Beogende Instelling (ANBI) status en is de professionele partner voor 27 Limburgse gemeenten in het handhaven van artikel 1 van de grondwet. Namens die gemeenten voert de Antidiscriminatievoorziening Limburg sinds 2009 de taken uit de Wet Gemeentelijke Antidiscriminatievoorzieningen uit.
Bestuurlijk belang De wethouder (wethouder Piatek) heeft hierin geen formele rol.
Financieel belang De opbrengsten van ADV Limburg in 2025 betreffen voornamelijk de reguliere subsidie gemeente Maastricht, reguliere subsidie gemeente Roermond en subsidie Maastricht VR Project implementatie.
De gemeente Maastricht vervult voor de gemeenten in Zuid-Limburg hierin de rol van centrumgemeente.
De Stichting bestaat voornamelijk uit de bijdragen van de deelnemende gemeenten. De bijdrage van de gemeente Eijsden-Margraten hierin is € 16.175
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) n.n.b 203 n.n.b 127 n.n.b
Ontwikkelingen Aan het Regionaal Discriminatie Overleg (RDO) nemen portefeuillehouders en contactpersonen discriminatie van politie-eenheid Limburg, het Openbaar Ministerie (OM) arrondissementsparket Limburg, gemeenten Roermond en Maastricht en ADV Limburg deel. Het overleg vindt twee maal per jaar plaats en bestaat uit een zaakinhoudelijk deel en een strategisch deel (met ambtelijk vooroverleg). Tijdens het zaakinhoudelijke deel worden de meldingen en aangiften van discriminatie, of met een discriminatieaspect, in Limburg besproken. Doel van dit overleg is het uitwisselen van informatie om een juiste aanpak en afhandeling van de meldingen en aangiften te bespreken. Door het periodieke contact met de politie is er voldoende vertrouwen ontstaan om vanaf 2018 een slag te maken met het geven van voorlichting aan het korps door ADV Limburg.
Risico's ADV Limburg voert voor de gemeente Eijsden-Margraten de taken uit de Wet Gemeentelijke Antidiscriminatievoorzieningen uit. Financieel dienen de deelnemende gemeente mogelijke tekorten op te vangen echter is de algemene reserve groot genoeg om het risico op te vangen. Het risico op een extra bijdrage, bovenop de reguliere, is zeer gering.
Taakveld  1 - Veiligheid
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Regionale samenwerking leerplicht en RMC, Maastricht en Mergelland
 Gemeenschappelijke Regeling Regionale Samenwerking Leerplicht en RMC, Maastricht en Mergelland
Soort Gemeenschappelijke regeling, centrumgemeente.
Vestigingsplaats Maastricht.
Betrokken partijen De gemeenten Eijsden-Margraten, Gulpen-Wittem, Maastricht, Meerssen, Vaals en Valkenburg aan de Geul. Gemeente Maastricht is de centrumgemeente.
Openbaar belang Doel van de leerplichtwet is te waarborgen dat jongeren in de Gemeente Eijsden-Margraten onderwijs volgen en gebruik maken van hun recht op onderwijs. Door regionale samenwerking ontstaat ruimte voor kwaliteitsverbetering, het toezicht op het handhaven van de leerplicht wordt eenduidiger en meer direct en de continuïteit van de uitvoering van de functie is gewaarborgd.
Bestuurlijk belang Geen formele rol (wethouder Piatek).
Financieel belang Er is sprake van een vergoeding voor de kosten voor het personeel op basis van een vooraf vastgestelde kostprijs en formatieberekening. Besluitvorming betreft een bevoegdheid van de raden van de deelnemende gemeenten, het portefeuillehouders overleg adviseert hierin. De kosten voor gemeente Eijsden-Margraten voor 2027 zijn begroot op € 209.000,-.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) n.v.t. n.v.t. n.v.t. n.v.t. n.v.t.
Ontwikkelingen Voortdurende doorontwikkeling van de volgende taken: sluitende aanpak kwetsbare jongeren naar mbo en arbeid. Attitude maatwerk, preventie in de keten. Snelle reparatie op maat, effectieve verbindingen op het snijvlak van voortgezet onderwijs, middelbaar onderwijs, passend onderwijs, Jeugdwet en Participatiewet.
Risico's Lichte vorm van een gemeenschappelijke regeling. Beleidsuitgangspunten, begroting en jaarrekening worden in gezamenlijk overleg jaarlijks vastgesteld.
Taakveld  4 - Onderwijs
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Regionale samenwerking leerlingenvervoer
Verordening G.R. leerlingenvervoer Maastricht-Heuvelland, gemeente Eijsden-Margraten 2014
Soort Gemeenschappelijke regeling, centrumgemeente.
Vestigingsplaats Maastricht.
Betrokken partijen De gemeenten Eijsden-Margraten, Gulpen-Wittem, Maastricht, Meerssen, Vaals en Valkenburg aan de Geul. Gemeente Maastricht is de centrumgemeente.
Openbaar belang Leerlingenvervoer is bedoeld voor kinderen die niet zelf naar school kunnen. Bijvoorbeeld door een handicap of doordat de school ver weg ligt. Het kan gaan om een leerling van een basisschool, het (voortgezet) speciaal onderwijs of een gehandicapte leerling van een reguliere basisschool of het voortgezet onderwijs. Leerlingen uit de deelnemende gemeenten kunnen gebruik maken het leerlingenvervoer.
Bestuurlijk belang Geen formele rol (wethouder Piatek).
Financieel belang
Er is sprake van een vergoeding van de kosten voor het personeel waarbij het aantal afgegeven beschikkingen de maatstaf is en een vergoeding voor de praktische uitvoering van het leerlingenvervoer waarbij het aantal aan een vervoersvoorziening deelnemende leerlingen de maatstaf is. De kosten voor gemeente Eijsden-Margraten in 2027 zijn begroot op € 350.000,- (vervoerskosten) en € 80.000,- (kantoorkosten).
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) n.v.t. n.v.t. n.v.t. n.v.t. n.v.t.
Ontwikkelingen Voortzetten van de standaard taken.
Risico's De bijdrage hangt samen met het gebruik van het leerlingenvervoer. Hierin schuilt een financieel risico.
Taakveld  4 - Onderwijs
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Gemeenschappelijke regeling Historisch Centrum Limburg (HCL)
Gemeenschappelijke regeling Historisch Centrum Limburg (HCL)
Soort Gemeenschappelijke regeling, openbaar lichaam.
Vestigingsplaats Maastricht.
Betrokken partijen Rijk, de gemeenten Beek, Brunssum, Eijsden-Margraten, Gulpen-Wittem, Heerlen, Kerkrade, Landgraaf, Maastricht, Meerssen, Simpelveld, Vaals, Valkenburg aan de Geul, Voerendaal en  het Waterschap Limburg. Daarnaast heeft het HCL dienstverleningsovereenkomsten met nog eens ongeveer 24 andere overheidsinstanties die hun archieven bij het HCL hebben ondergebracht, waaronder Provincie Limburg, de gemeente Beekdaelen, GGD Zuid-Limburg, RUD Zuid-Limburg, ISD BOL, ISD Kompas, Kredietbank Limburg etc.
Openbaar belang Het HCL dient het openbaar belang door verantwoording mogelijk te maken, erfgoed te bewaren voor toekomstige generaties, en transparante toegang tot overheidsinformatie te garanderen.
Bestuurlijk belang Wethouder Gerritsen maakt deel uit van het algemeen bestuur.
Financieel belang Het financieel belang is de jaarlijkse bijdrage die de gemeente betaalt voor de uitvoering van haar wettelijke archieftaken, plus het financiële risico dat zij loopt als mede-eigenaar van de regeling.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2024
(bedragen x € 1.000, -) € 968 € 2.996 € 3.914 € 6.703 € 6.977
Ontwikkelingen De belangrijkste recente ontwikkelingen richten zich op bestuurlijke uitbreiding, digitalisering en politieke discussies over fysieke toegankelijkheid:
Per 1 januari 2026 is de gemeenschappelijke regeling ingrijpend gewijzigd. Elf Limburgse gemeenten (waaronder Eijsden-Margraten) en het Waterschap Limburg zijn officieel als volwaardige partners toegetreden. Hierdoor is het HCL getransformeerd van een samenwerking tussen Maastricht, Heerlen en het Rijk naar een breed, regionaal gedragen openbaar lichaam.
Per 15 november 2025 heeft Senta Schiffeleers de leiding overgenomen als nieuwe directeur. Zij volgde Lita Wiggers op, die met pensioen is gegaan.
Het HCL zit midden in de ingrijpende transitie van analoge archieven naar digitale raadpleging. Deze digitalisering en de bijbehorende "Visie op Dienstverlening 2030" leiden lokaal tot politieke discussie. Politieke partijen (zoals Volt en SP) en de Limburgse erfgoedwereld uiten hun zorgen over dalende bezoekersaantallen en de beperkte fysieke openingstijden van de studiezalen in Maastricht en Heerlen (drie dagen per week)
Risico's Als er tekorten ontstaan moeten de deelnemers deze tekorten naar rato van de verdeelsleutel aanzuiveren. Het HCL houdt een eigen algemene reserve aan om kleine schokken op te vangen, maar bij grote materiële risico's ligt de financiële achtervang bij de gemeenten. Mocht de gemeente willen stoppen met de samenwerking, dan moet de gemeente een uittreedsom betalen om de achterblijvende gemeenten te compenseren voor de doorlopende overheadkosten.
Taakveld 5 - Sport, cultuur, recreatie, landschap en natuur
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Centrumregeling Verwerving Jeugdhulp regio Zuid-Limburg 2019
Centrumregeling Verwerving Jeugdhulp regio Zuid-Limburg 2019
Soort Gemeenschappelijke regeling, centrumgemeente.
Vestigingsplaats Maastricht.
Betrokken partijen De gemeenten Beek, Brunssum, Eijsden-Margraten, Gulpen-Wittem, Heerlen, Kerkrade, Landgraaf, Maastricht, Meerssen, Nuth, Onderbanken, Schinnen, Simpelveld, Sittard-Geleen, Stein, Vaals, Valkenburg aan de Geul en Voerendaal. Gemeente Maastricht is de centrumgemeente.
Openbaar belang Het zorgdragen voor een kwalitatief goede en efficiënte uitvoering van de jeugdhulptaken, zoals vastgelegd in de beleidsplannen Jeugd van de deelnemende gemeenten, met inachtneming van de bepalingen van de Jeugdwet. Het delen van kennis en expertise in de regio die nodig zijn voor de ontwikkeling en uitvoering van het jeugdhulpbeleid.
Bestuurlijk belang Wethouder Quellhorst is lid van de stuurgroep Jeugdzorg.
Financieel belang Voor de uitvoeringskosten (€ 200.000) die wij aan gemeente Maastricht betalen wordt voor ruim € 6 miljoen per jaar aan zorg ingekocht.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) n.v.t. n.v.t. n.v.t. n.v.t. n.v.t.
Ontwikkelingen Inkoop jeugd wordt de komende jaren verder doorontwikkeld. In lijn met de hervormingsagenda Jeugd en aflopende contracten is de Jeugdregio bezig om nieuwe langdurige ontwikkelcontracten af te sluiten.
Risico's De regelingen op grond waarvan aanspraak bestaat op jeugdzorg zijn open einderegelingen. Daarmee is een overschrijding van de kosten niet uit te sluiten.
Financieel: beperkt risico faillissement zorgaanbieders. Dit wordt beperkt door monitoring van verstrekte voorschotten door Maastricht en evaluatie prestaties zorgaanbieders door inkoopteam Maastricht.
Taakveld  6 - Sociaal Domein
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Centrumregeling verwerving Wmo ondersteuning Maastricht-Heuveland
Centrumregeling verwerving Wmo ondersteuning Maastricht-Heuvelland
Soort Gemeenschappelijke regeling, centrumgemeente.
Vestigingsplaats Maastricht.
Betrokken partijen De gemeenten Eijsden-Margraten, Gulpen-Wittem, Maastricht, Meerssen, Vaals en Valkenburg aan de Geul. Gemeente Maastricht is de centrumgemeente.
Openbaar belang Het zorgdragen voor een kwalitatief goede en efficiënte verwerving van de professionele Wmo ondersteuning, zoals vastgelegd in de beleidsplannen en verordeningen Wmo van de deelnemende gemeenten, met inachtneming van de bepalingen van de Wmo 2015. Het delen van kennis en expertise in de regio die nodig zijn voor de ontwikkeling en uitvoering van het Wmo-beleid.
Bestuurlijk belang Wethouder Quellhorst is lid van het Portefeuillehouders overleg. 
Financieel belang Voor de uitvoeringskosten (circa € 42.000) die wij aan gemeente Maastricht betalen wordt voor ruim € 3,6 miljoen per jaar aan zorg ingekocht.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) n.v.t. n.v.t. n.v.t. n.v.t. n.v.t.
Ontwikkelingen Niet specifiek, betreft continue functie.
Risico's De regelingen op grond waarvan aanspraak bestaat op Wmo zijn open-eindregelingen. Daarmee is een overschrijding van de kosten niet uit te sluiten. Financieel: beperkt risico t.a.v. faillissement zorgaanbieders. Dit wordt beperkt door monitoring van verstrekte voorschotten door Maastricht en evaluatie prestaties zorgaanbieders door inkoopteam Maastricht.
Taakveld  6 - Sociaal Domein
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Gemeenschappelijke Regeling Omnibuzz
Gemeenschappelijke Regeling Omnibuzz
Soort Gemeenschappelijke regeling, openbaar lichaam.
Vestigingsplaats Sittard-Geleen.
Betrokken partijen De gemeenten Beek, Beekdaelen, Beesel, Bergen, Brunssum, Echt-Susteren, Eijsden-Margraten, Gennep, Gulpen-Wittem, Heerlen, Horst aan de Maas, Kerkrade, Landgraaf, Leudal, Maasgouw, Maastricht, Meerssen, Nederweert, Peel en Maas, Roerdalen, Roermond, Simpelveld, Sittard-Geleen, Stein, Vaals, Valkenburg aan de Geul, Venlo, Venray, Voerendaal en Weert.
Openbaar belang Het bevorderen van openbaar vervoer (op maat) ten behoeve van de inwoners van de deelnemende gemeenten in het algemeen, en bewoners met een WMO indicatie in het bijzonder. Zorg dragen voor een goede uitvoering van collectief en individueel vervoer van die reizigers, die aangewezen zijn op één van de door de gemeenten te behartigen vormen van doelgroepenvervoer.  Vooralsnog beperkt dit vervoer zich tot het regiotaxi-vervoer, gebaseerd op de Wet maatschappelijke ondersteuning.
Bestuurlijk belang Wethouder Quellhorst maakt deel uit van het algemeen bestuur. 
Financieel belang Bijdrage in de exploitatie voor 2027 is € 772.440
Financiële informatie Resultaat
2025
EV
31.12.2025
EV
31.12.2024
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) € 1.574 € 2.448 € 1.423 € 7.608 € 9.502
Ontwikkelingen In 2025 is voor het eerst sinds 2022 een duidelijke daling van het vervoersvolume zichtbaar voor Eijsden-Margraten (-11,27%). Deze afname is het gevolg van gerichte maatregelen, zoals het begrenzen van onbeperkt reizen en het verlagen van het maximaal aantal zones per jaar.
Risico's De regelingen op grond waarvan aanspraak bestaat op doelgroepenvervoer zijn open-eindregeling. Daarmee is een overschrijding van de kosten niet uit te sluiten.
Taakveld  6 - Sociaal Domein
Terug naar navigatie - Paragraaf 6: Verbonden partijen - MTB Regio Maastricht N.V.
MTB Regio Maastricht N.V.
Soort Vennootschappen en coöperaties.
Vestigingsplaats Maastricht.
Betrokken partijen De gemeenten Eijsden-Margraten, Maastricht en Meerssen.
Openbaar belang Uitvoering (en afbouw) "oude" Wet Sociale Werkvoorziening voor de drie deelnemende gemeenten alsook diverse buitengemeenten. Leerwerkbedrijf voor de brede doelgroep Participatiewet van de zes Maastricht-Heuvellandgemeenten. Uitvoeringsorganisatie arbeidsmatige dagbesteding voor de zes Maastricht-Heuvellandgemeenten.
Bestuurlijk belang De portefeuillehouder Financiën, wethouder Gerritsen, heeft zitting in de Algemene Vergadering van Aandeelhouders MTB en heeft daarbij formeel stemrecht.
Financieel belang Het belang van Eijsden-Margraten in het geplaatste kapitaal (99 aandelen) is 11% met een verkrijgingsprijs van € 4.950, -. Door de gemeente Maastricht is aan de MTB een achtergestelde renteloze lening verstrekt ter grootte van € 12.100.000 (nominale waarde) onder zekerheidstelling van het eerste recht van hypotheek op de panden van de MTB. Het aandeel van de gemeente Eijsden-Margraten in deze gegarandeerde kasgeldlening bedraagt € 1.331.000. Voor deze zekerheidsstelling is een voorziening gevormd. De stand van deze voorziening bedraagt € 827.050 per 31-12-2025. Dit volstaat op basis van de thans geldende inzichten rekening houdende met de boekwaarde van de gebouwen van de MTB. De begrote bijdrage 2027 voor de gemeente Eijsden-Margraten bedraagt € 1.323.156, -.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) - € 86 - € 9 - € 9 € 5.554 € 5.996
Ontwikkelingen Er is onderzoek verricht door de MTB naar de bedrijfseconomische houdbaarheid. In dit verband is ook gekeken naar de participatieketen. Het rapport is inmiddels klaar. In 2022 is opdracht gegeven om de MTB, Podium24 en Annex juridisch samen te voegen tot een nieuw mens ontwikkelbedrijf. De businesscase is momenteel uitgewerkt; de overgang naar het nieuwe SOB zal, naar verwachting, starten op 1-1-2027.
Risico's De taken die MTB voor de gemeenten uitvoert, zijn onderhevig aan veranderingen als gevolg van gewijzigd rijksbeleid. Een wijziging van taken brengt uiteraard ook gevolgen voor de organisatie en bedrijfsvoering met zich mee. De gemeenten hebben hier lang niet altijd (voldoende) invloed op, terwijl ze uiteindelijk wel financieel verantwoordelijk zijn. Het risico bestaat dan ook dat autonome ontwikkelingen een negatief effect hebben op het resultaat van MTB en daarmee op het kostenaandeel van de gemeenten.
Taakveld  6 - Sociaal domein
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Stichting Podium24
Stichting Podium24
Soort Stichtingen en verenigingen.
Vestigingsplaats Maastricht.
Betrokken partijen De gemeenten Eijsden-Margraten, Gulpen-Wittem, Maastricht, Meerssen, Vaals en Valkenburg aan de Geul.
Openbaar belang Uitvoering van de regionale werkgeversdienstverlening, vraaggericht en aanbodgeschikt.
Bestuurlijk belang De portefeuillehouder sociale zekerheid en arbeidsmarkt (wethouder Piatek) heeft zitting in het bestuur van Stichting Podium24. Dit stichtingsbestuur ziet toe op de uitvoeringsorganisatie als ware het het Dagelijks Bestuur.
Financieel belang De bijdrage in de uitvoeringkosten van de arbeidsmarkttoeleiding (groeibanen, loonkosten- en uitstroomsubsidies) is voor Eijsden-Margraten begroot op € 82.000, - in 2027.
Financiële informatie Resultaat
2025

EV
31.12.2024

EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) € - 523 € 1.593 € 1.069 € 675 € 664
Ontwikkelingen Podium24 is gestart per 1 januari 2016. Daarbij is een herverdeling van taken afgesproken met de andere uitvoeringsorganisaties langs de routing die de burger doorloopt; diagnose-plaatsing-ontwikkeling. In 2022 is opdracht gegeven om de MTB, Podium24 en Annex juridisch samen te voegen. De businesscase is uitgewerkt; de overgang naar het nieuwe SOB zal waarschijnlijk plaatsvinden per 1-1-2027.
Risico's Het verdienmodel van Stichting Podium24 bestaat uit opbrengsten uit de markt, het aandeel in Podium24 BV, opbrengsten vanuit de werkzaamheden voor de gemeenten (inclusief een aandeel in de schadelastbeperking) en opbrengsten vanuit detachering van eigen medewerkers naar Podium24 BV en SEM. Het risico bestaat dat opbrengsten (om uiteenlopende redenen) tegenvallen, wat uiteraard gevolgen heeft voor het resultaat van de stichting. Het wordt weliswaar niet verwacht, maar mocht een exploitatietekort zich in de toekomst onverhoopt voordoen, dan komt dit (conform vastgestelde statuten) allereerst ten laste van de financiële reserves van Stichting Podium24. Indien deze reserves ontoereikend zijn, dan wordt het tekort door de deelnemende gemeenten gedragen volgens de afgesproken verdeelsleutel SEM. Hierbij moet worden opgemerkt dat aanpassing van die verdeelsleutel SEM dus ook doorwerkt in geval van een eventueel tekort bij Podium24.
Taakveld 6 - Sociaal domein
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Stichting Re-integratie inbesteding Maastricht Mergelland / Annex BV
Stichting Re-integratie inbesteding Maastricht Mergelland / Annex BV
Soort Vennootschappen en stichtingen.
Vestigingsplaats Maastricht.
Betrokken partijen De gemeenten Eijsden-Margraten, Gulpen-Wittem, Maastricht, Meerssen, Vaals en Valkenburg aan de Geul.
Openbaar belang Uitvoering van praktijk- en aanvullende diagnostiek in het kader van re-integratie voor de zes Maastricht-Heuvellandgemeenten. Dit middels een quasi in house constructie. Het betreft in hoofdzaak het Transferium Werk en Bijstand (TWB), daarnaast andere diagnostische activiteiten en aanvullende testen alsmede de werkleiding van het Buurtteam Eijsden-Margraten.
Bestuurlijk belang De portefeuillehouder sociale zekerheid en arbeidsmarkt (wethouder Piatek) heeft zitting in het bestuur van BV Annex alsook het bestuur van SRIMM. De portefeuillehouder vertegenwoordigt daarbij (vooralsnog) ook de (voormalige Pentasz) gemeenten Gulpen-Wittem, Meerssen en Vaals. Dit bestuur ziet toe op de beheersstichting alsook de uitvoeringsorganisatie als ware het het Dagelijks Bestuur.
Financieel belang De bijdrage, in de uitvoering van de praktijkdiagnostiek in het kader van re-integratie (TWB, diagnostiek en Buurtteam), is voor 2027 begroot op € 111.000, -.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) € 440 € 955 € 1.002 € 452 € 511
Ontwikkelingen Bij het regionaal collegebesluit tot omvorming van MTB en een andere organisatie van de re-integratieactiviteiten in juli 2015 is o.a. besloten om SRIMM en Annex BV op te heffen. Tevens is besloten om de diagnostische functionaliteiten over te brengen van Annex BV naar MTB. In 2022 is opdracht gegeven om de MTB, Podium24 en Annex juridisch samen te voegen. De businesscase is momenteel uitgewerkt; overgang naar het nieuwe SOB zal, naar verwachting, starten per 1-1-2027.
Risico's De ontwikkelingen ten aanzien van de positionering van Annex BV hebben mogelijk gevolgen voor het takenpakket en daarmee het exploitatieresultaat van MTB. Daar waar Annex een organisatie van de zes gemeenten in de regio Maastricht-Heuvelland is, is MTB de financiële verantwoordelijkheid van slechts drie van die gemeenten. Het risico bestaat dan ook dat een herpositionering van Annex die door allen gewenst is vanuit regionale samenwerkingsoptiek, mogelijk financiële gevolgen (nadelig dan wel voordelig) met zich meebrengt voor de helft van die gemeenten. Dit wordt uiteraard in beeld gebracht bij de definitieve besluitvorming.
Taakveld  6 - Sociaal domein
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Gemeenschappelijke Regeling GGD Zuid-Limburg
Gemeenschappelijke Regeling GGD Zuid-Limburg
Soort Gemeenschappelijke regeling, openbaar lichaam.
Vestigingsplaats Heerlen.
Betrokken partijen De gemeenten Beek, Beekdaelen, Brunssum, Eijsden-Margraten, Gulpen-Wittem, Heerlen, Kerkrade, Landgraaf, Maastricht, Meerssen, Simpelveld, Sittard-Geleen, Stein, Vaals, Valkenburg aan de Geul en Voerendaal.
Openbaar belang Zorgdragen voor publieke gezondheid, toezicht op de kwaliteit Wmo, Jeugdgezondheidszorg, Veilig Thuis, ambulancezorg, GHOR, vangnetfunctie en crisiszorg verslaafden, dak- en thuislozen, sociaal medische advisering.
Bestuurlijk belang In het algemeen bestuur wordt de gemeente vertegenwoordigd door wethouder Quellhorst.
Financieel belang Bijdrage gemeente Eijsden-Margraten in 2027:
(bedragen x € 1.000, -) Programma        
GGD Basisgezondheidszorg € 977      
Jeugdgezondheid € 1.286      
  Totaal € 2.264      
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) € 2.165 € 2.586 € 4.265 € 26.259 € 23.737
Ontwikkelingen De GGD heeft zowel te maken met een bezuinigingstaakstelling als met veranderingen in het sociaal domein.  Het Gezond en Actief Leven Akkoord (GALA), het Integraal Zorg Akkoord (IZA) en het Aanvullend Zorg- en Welzijnsakkoord (AZWA) zijn nieuwe landelijke ontwikkelingen die een veranderende rol vragen van de GGD. Ook de doorontwikkeling van Trendbreuk en de trendbreukopgave zelf, de versterking van infectieziektebestrijding pandemische paraatheid (VIPP), de inrichting van een gezonde leefomgeving en de versterking van de kennis- en adviesfunctie zijn opgaven die in de toekomst veel van de GGD zullen vragen. Dat brengt een nieuwe rol en positie van de GGD. Naast het uitvoeren van de wettelijke taken, krijgt de GGD de rol van procesregisseur, die namens de 16 Zuid-Limburgse gemeenten het voortouw neemt in deze ontwikkelingen. Daarvoor is een eigentijdse en solide GGD nodig. 
Risico's Bij uittreden of opheffing participeert de gemeente in de aanwezige schulden en kosten van liquidatie.
Verliesbijdrage naar rato inwonertal. Zie risicoparagraaf jaarrekening. Belangrijk: Door de deelnemende gemeenten is gekozen om geen weerstandsvermogen op te bouwen bij de GGD. Mogelijke verliesbijdragen worden naar rato inwoneraantal door de gemeenten gedragen.
Taakveld  7 - Volksgezondheid en milieu
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Gemeenschappelijke Regeling Reinigingsdiensten RD4
Gemeenschappelijke Regeling Reinigingsdiensten RD4
Soort Gemeenschappelijke regeling, openbaar lichaam.
Vestigingsplaats Heerlen.
Betrokken partijen De gemeenten Eijsden-Margraten, Beekdaelen, Brunssum, Gulpen-Wittem, Heerlen, Kerkrade, Landgraaf, Simpelveld, Vaals en Voerendaal.
Openbaar belang Het verzorgen van de inzameling en verwerking van afvalstromen voor diverse gemeenten. Het beheren van milieuparken in deelnemende gemeenten, het verzorgen van straatreiniging, transport, kringloopactiviteiten en gladheidbestrijding. Daarnaast het adviseren van gemeenten bij hun afvalbeleid.
Bestuurlijk belang Wethouder Gerritsen maakt deel uit van het (dagelijks en) algemeen bestuur.
Financieel belang De financiële bijdrage aan de exploitatie bedraagt € 2.900.900
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) € 333 € 3.719 € 4.359 € 31.930 € 30.680
Ontwikkelingen

Duurzaamheid (B)

Rd4 ziet zich geconfronteerd met scherpere eisen op het gebied van mobiliteit (richting emissievrij rijden). Ook liggen er nog kansen om de bedrijfsvoering verder te verduurzamen. Om tijdig met deze transitie te kunnen starten is er in het plan gerekend met een extra bijdrage van één euro per inwoner extra (per jaar).

Met deze verduurzamingsbijdrage wil Rd4 haar investeringsplanning aanpassen en gefaseerd de organisatie, waaronder een gedeelte van het wagenpark, verduurzamen. 

Operational excellence

Door de hele organisatie heen wil Rd4 de dienstverlening verbeteren. Wij houden rekening met een efficiëntievoordeel op onze processen en een verbeterde dekking van algemene kosten door beperkte schaalgroei (op plustaken en circulaire diensten). Daartegenover staat dat Rd4 moet investeren in digitalisering (o.a. prestatie-indicatoren), HRM en cultuur en de aanpak van ons ziekteverzuim.

Risico's Het financiële risico is beperkt aangezien er weerstandsvermogen is opgebouwd om risico’s te dekken.
Taakveld 7 - Volksgezondheid en milieu
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Bodemzorg Limburg BV
Bodemzorg Limburg BV
Soort Vennootschappen en coöperaties.
Vestigingsplaats Maastricht.
Betrokken partijen De gemeenten Beek, Beekdaelen, Beesel, Bergen, Brunssum, Echt-Susteren, Eijsden-Margraten, Gennep, Gulpen-Wittem, Heerlen, Horst aan de Maas, Kerkrade, Landgraaf, Leudal, Maasgouw, Maastricht, Meerssen, Mook en Middelaar, Nederweert, Peel en Maas, Roerdalen, Roermond, Simpelveld, Sittard-Geleen, Stein, Vaals, Valkenburg aan de Geul, Venlo, Venray, Voerendaal en Weert.
Openbaar belang Het vinden van duurzame oplossingen voor gesloten stortplaatsen en andere verontreinigde locaties. Daarbij dient als uitgangspunt dat de nieuwe activiteiten het duurzaamheidsbeleid van de overheid ondersteunen.
Bestuurlijk belang De gemeente Eijsden-Margraten is als aandeelhouder vertegenwoordigd door wethouder Gerritsen.
Financieel belang 50% van de aandelen is verdeeld over de Limburgse gemeenten; de andere 50% is door de provincie overgedragen aan Nazorg Limburg B.V.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) € 663 € 11.038 € 11.701 € 2.794 € 2.516
Ontwikkelingen De kerntaken van Nazorg Limburg B.V., hierna te noemen Bodemzorg Limburg, zijn enerzijds het beheren van grotere 
complexe voormalige stortplaatsen in Limburg, welke voor 1 september 1996 zijn gesloten, en anderzijds het renderend 
maken van het vermogen dat daarvoor beschikbaar is gesteld.
Met betrekking tot het beheer zijn voorzieningen op de locaties aangebracht die ervoor zorgen dat mogelijk 
aanwezige verontreinigingen zich niet verspreiden naar de omgeving en het eventueel vrijkomende stortgas wordt 
afgevoerd. Bodemzorg Limburg is verantwoordelijk voor het in stand houden van deze voorzieningen en het eventueel 
saneren van verontreinigingen. De afgelopen jaren zijn door externe milieu adviesbureaus regelmatig onderzoeken 
uitgevoerd naar de kwaliteit van het grondwater en zettingen op en rondom onze locaties. Hieruit blijkt dat tot nu toe in het kader van de nazorg geen specifieke maatregelen nodig zijn. 
Risico's Beperkt tot eigen inbreng.
Taakveld 7 - Volksgezondheid en milieu
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Lichte Gemeenschappelijke regeling inzake de samenwerking afvalwater in zuidelijk Zuid-Limburg: de regio Maas en Mergelland
Lichte Gemeenschappelijke regeling inzake de samenwerking afvalwater in zuidelijk Zuid-Limburg: de regio Maas en Mergelland
Soort Gemeenschappelijke regeling, regeling zonder meer.
Vestigingsplaats Maastricht.
Betrokken partijen Waterschapsbedrijf Limburg en Limburgse gemeenten.
Openbaar belang Doelmatige en duurzame sanering van ongezuiverde lozingen van huishoudelijk afvalwater in het buitengebied. Gemeenten hebben zorgplicht voor bewoners in het buitengebied die niet op riolering zijn aangesloten. Ze dienen deze een IBA (individuele behandeling afvalwater) aan te bieden. WBL heeft als zuiveraar taak om beheer en onderhoud van IBA’s te verrichten. 
Bestuurlijk belang Wethouder Gerritsen maakt deel uit van het algemeen bestuur.
Financieel belang n.v.t.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) n.b n.b. n.b. n.b. n.b.
Ontwikkelingen In de regio worden momenteel plannen uitgewerkt met als doel samenwerking in de (afval)waterketen. Deze samenwerking wordt van overheidswege gestimuleerd. Samenwerking in de afvalwaterketen is een noodzaak om de drie doelstellingen (3 K’s) kostenvermindering, kwaliteitsverbetering en vermindering kwetsbaarheid te realiseren.
Risico's De gemeente is eigenaar van de aangelegde IBA’s en een eventuele vervanging is voor rekening van de gemeente. De kosten worden dan gedekt uit het GRP. Het onderhoud wordt uitgevoerd door WBL.
Taakveld  7 - Volksgezondheid en milieu
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Gemeenschappelijke regeling Omgevingsdienst Zuid-Limburg
Gemeenschappelijke regeling Omgevingsdienst Zuid-Limburg 
Soort Gemeenschappelijke regeling, openbaar lichaam.
Vestigingsplaats Maastricht.
Betrokken partijen De provincie Limburg en 16 gemeenten in de regio Zuid-Limburg.
Openbaar belang Uitvoering van de gemeentelijke milieutaken voor vergunningverlening, toezicht en handhaving conform het Besluit Omgevingsrecht (BOR).
Bestuurlijk belang Wethouder Gerritsen maakt deel uit van het algemeen bestuur.
Financieel belang De financiële bijdrage aan de exploitatie bedraagt € 519.023
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) € 1.259 € 789 € 949 € 1.569 € 1.628
Ontwikkelingen

ROBUUSTHEID

In 2025 zijn belangrijke stappen gezet naar een robuuste organisatie. Een bijzondere mijlpaal is de oprichting van de afdeling Bedrijfsvoering, die een solide fundament biedt voor de ondersteuning van de primaire processen. Deze afdeling draagt bij aan een efficiëntere en effectievere werkwijze. Alle functies binnen deze afdeling zijn inmiddels zorgvuldig gedefinieerd en succesvol ingevuld. We hebben net als het ministerie de overtuiging dat we met alle inspanningen op 1 april 2026 robuust zullen zijn.

Naast organisatorische en personele versterking zijn er diverse verbeteringen doorgevoerd die bijdragen aan het versterken van de robuustheid van de organisatie. De volgende studies richten zich op uiteenlopende strategische en operationele onderwerpen:

Financieringssystematiek Het onderzoek is afgerond en de resultaten zijn verwerkt in de begroting 2027, welke op korte termijn ter zienswijze zal worden voorgelegd aan gemeenteraden en Provinciale Staten
Risico's Reguliere risico’s doen zich regelmatig voor en zijn over het algemeen goed meet- en beheersbaar. Voorbeelden van beheersmaatregelen zijn het afsluiten van verzekeringen, het vormen van voorzieningen, het creëren van bestemmingsreserves en het adequaat inrichten van de administratieve organisatie en de interne controle.
Strategische risico’s zijn niet of nauwelijks beïnvloedbaar. De kans dat het risico zich voordoet is vaak klein maar de financiële gevolgen kunnen groot zijn. Dergelijke risico’s kunnen samenhangen met rijksbrede bezuinigingen, onvoorziene kostenstijgingen, productiviteitsverlies en veranderingen in de vraag.
Taakveld  8 - Volkshuisvesting, ruimtelijke ordening en leefomgeving
Terug naar navigatie - Paragraaf 6: Verbonden partijen - Grensoverschrijdende Gemeenschappelijke regeling Euregio Maas-Rijn
Grensoverschrijdende Gemeenschappelijke regeling Euregio Maas-Rijn
Soort Gemeenschappelijke regeling, openbaar lichaam.
Vestigingsplaats Eupen (België).
Betrokken partijen Duitstalige Gemeenschap, Beek, Beekdaelen, Brunssum, Echt-Susteren, Eijsden-Margraten, Gulpen-Wittem, Heerlen, Kerkrade, Landgraaf, Maasgouw, Maastricht, Meerssen, Roerdalen, Roermond, Simpelveld Sittard-Geleen, Stein, Vaals, Valkenburg aan de Geul, Voerendaal, Provincie Limburg (BE), Provincie Luik, Region Aachen Zweckverband.
Openbaar belang De kerntaak van de EGTS bestaat erin de samenwerking tussen de partnerregio's te vereenvoudigen en te intensiveren ten behoeve van een evenwichtige en duurzame ontwikkeling van het gebied zonder binnengrenzen en om het dagelijkse leven van de burgers in alle levensomstandigheden te vergemakkelijken. De EGTS ziet zich als platform ter bundeling van taken, als bemiddelaar om de economische, sociale en territoriale cohesie te bevorderen zonder echter de plaats te willen innemen van de bestaande bevoegde autoriteiten.
Bestuurlijk belang n.v.t.
Financieel belang n.v.t.
Financiële informatie Resultaat
2025
EV
31.12.2024
EV
31.12.2025
VV
31.12.2024
VV
31.12.2025
(bedragen x € 1.000, -) n.b. n.b. n.b. n.b. n.b.
Ontwikkelingen De EGTS kan activiteiten ontplooien, programma’s en projecten uitwerken en implementeren, alsmede financiële middelen aanvragen.
Risico's n.v.t.
Taakveld  8 - Volkshuisvesting, ruimtelijke ordening en leefomgeving

Kaderstellende documenten

Terug naar navigatie - Paragraaf 6: Verbonden partijen - Kaderstellende documenten

Paragraaf 7: Grondbeleid

1. Grondbeleid exploitaties

Terug naar navigatie - Paragraaf 7: Grondbeleid - 1. Grondbeleid exploitaties

In het Besluit begroting en verantwoording provincies en gemeenten (BBV) staat dat de paragraaf over het grondbeleid ten minste bevat:
a.       Een visie op het grondbeleid in relatie tot de realisatie van de doelstellingen van de programma's die zijn opgenomen in de begroting.
b.       Een aanduiding van de wijze waarop de gemeente het grondbeleid uitvoert.
c.       Een actuele prognose van de te verwachten resultaten van de totale grondexploitatie.
d.       Een onderbouwing van de geraamde winstneming.
e.       De beleidsuitgangspunten omtrent de reserves voor grondzaken in relatie tot de risico's van de grondzaken.

1.a. Visie grondbeleid

Terug naar navigatie - Paragraaf 7: Grondbeleid - 1.a. Visie grondbeleid

Eind 2012 stelde de raad de Nota grondbeleid gemeente Eijsden-Margraten 2012 vast. Daarbij werd gekozen voor een vorm van situatief grondbeleid: per situatie beoordelen we of we een actieve grondexploitatie voeren, een faciliterende rol vervullen, dan wel een vorm van publiek-private samenwerking aangaan. Daarbij hanteren we het uitgangspunt van faciliterend grondbeleid, tenzij zich bijzondere omstandigheden (verwachte winst en/of maatschappelijk nut) voordoen waardoor actief grondbeleid meer voor de hand ligt. 

Momenteel is de actualisatie van de Nota Grondbeleid in voorbereiding.  Gestreefd wordt naar vaststelling in het eerste kwartaal van 2027.

Een andere in dit kader relevante ontwikkeling doet zich voor ten aanzien van het gemeentelijk (vastgoed)eigendom. Soms verliezen gemeentelijke gebouwen hun (veelal maatschappelijke) functie en komen dientengevolge leeg te staan. Als dergelijke gebouwen geen strategisch nut meer hebben, komen zij voor verkoop in aanmerking. Als een pand te lang leeg staat, al dan niet in leegstandsbeheer, dan is dat nadelig voor de staat van het gebouw en voor de vitaliteit van de leefomgeving (vaak een dorpskern). Aandachtspunt is dan ook om leegstandssituaties te voorkomen, en tijdig over alternatieve bestemmingen na te denken.

Volledigheidshalve wordt in dit kader op deze plaats tevens verwezen naar de paragrafen “Weerstandsvermogen” en “Onderhoud kapitaalgoederen”. 

1.b. Wijze waarop gemeente het grondbeleid uitvoert

Terug naar navigatie - Paragraaf 7: Grondbeleid - 1.b. Wijze waarop gemeente het grondbeleid uitvoert

In het kader van het dualisme is het college van burgemeester en wethouders bevoegd tot het doen van grondaankopen. Grondtransacties kunnen plaatsvinden op basis van door de raad beschikbaar gestelde middelen. Dit kan via een afzonderlijk werkkrediet bestemd voor aankopen, of via een vastgestelde exploitatieopzet.

Van enkele lopende bestemmingsplannen zijn exploitatieopzetten vastgesteld, dan wel middels separate raadsbesluiten specifieke financiële randkaders vastgesteld. In deze exploitatieopzetten, respectievelijk randkaders, is voorzien in de eventueel noodzakelijke aankoop van gronden, alsook in aanleg van infrastructurele voorzieningen, uitvoering van benodigde onderzoeken (bodem, archeologie, civieltechnisch onderzoek etc.) en eventuele advieskosten.

Bij aankopen c.q. bekostiging van haalbaarheidsonderzoeken inzake locaties waarvoor géén exploitatie- opzetten, dan wel specifieke financiële randkaders zijn vastgesteld, dient door de raad een apart krediet beschikbaar te worden gesteld.

Realisatiestimulans

De Realisatiestimulans is een rijksregeling waarmee gemeenten financieel worden ondersteund bij het realiseren van betaalbare woningen. Gemeenten ontvangen een bijdrage van € 7.000 per woning waarvan de bouw daadwerkelijk is gestart en die voldoet aan de voorwaarden van de regeling. Deze voorwaarden hebben o.a. betrekking op woningen in het betaalbare segment, zijnde sociale huur, middenhuur en betaalbare koop. De Realisatiestimulans heeft een looptijd van 2026 tot en met 2030 (bouw start tussen 1 januari 2025 en 1 januari 2030. Verantwoording geschiedt via de Sisa).

De middelen die gemeenten ontvangen uit de Realisatiestimulans zijn vrij besteedbaar. Voor de gemeente betreft dit naar verwachting een bedrag van € 140.000 voor het jaar 2025.

Toevoeging aan de reserve woningbouw

Hoewel de middelen vrij besteedbaar zijn, zijn deze door het Rijk beschikbaar gesteld met als doel de realisatie van betaalbare woningbouw te stimuleren en/of te versnellen. Om deze middelen duurzaam beschikbaar te houden voor de gemeentelijke woningbouwopgave wordt voorgesteld de ontvangen bijdragen toe te voegen aan de reserve woningbouw.

Met deze bestemmingsreserve wordt geborgd dat de middelen ook daadwerkelijk beschikbaar blijven voor (de stimulering van) woningbouw. Zonder een afzonderlijke bestemming vloeien de middelen via het rekeningresultaat in beginsel naar de algemene middelen van de gemeente. Door de toevoeging aan de reserve woningbouw maakt de gemeenteraad expliciet de keuze om de ontvangen middelen in te zetten voor de lokale woningbouwopgave.

Inzet van de middelen

De middelen uit de reserve woningbouw kunnen worden ingezet voor maatregelen die bijdragen aan het versnellen of mogelijk maken van woningbouwprojecten binnen de gemeente. Hierbij kan onder meer worden gedacht aan:

  • Het versterken van de gemeentelijke uitvoeringscapaciteit, bijvoorbeeld door de inzet van extra personeel, het uitvoeren van onderzoeken of het opstellen van plannen ten behoeve van woningbouwontwikkelingen;
  • Gemeentelijke woningbouwprojecten waarbij een financieel tekort ontstaat als gevolg van de realisatie van een substantieel aandeel woningen in het betaalbare segment, waaronder sociale huur en middenhuur;
  • Woningbouwprojecten van derden, zoals woningcorporaties of andere ontwikkelende partijen, wanneer een financiële bijdrage noodzakelijk is voor de realisatie c.q. haalbaarheid van betaalbare woningen.

Het juridische en financieel technisch verantwoorden van financiële bijdragen aan projecten van derden dient op grond van de Algemene wet bestuursrecht te geschieden via een subsidieregeling.  Hiervoor kan de huidige Algemene subsidieverordening van de gemeente en nader uitgewerkt worden Doordat deze uitwerking binnen de subsidiekaders van de raad vallen, is de vaststelling hiervan is een bevoegdheid van het college. Daarbij worden criteria opgenomen waarmee wordt geborgd dat bijdragen uitsluitend worden verstrekt wanneer deze noodzakelijk zijn voor de realisatie van betaalbare woningen als onderdeel van onze woningbouwopgave en er sprake is van een aantoonbaar financieel tekort.

Verantwoording aan de raad

De gemeenteraad wordt jaarlijks via de reguliere jaarrekening geïnformeerd over de omvang van de ontvangen middelen uit de Realisatiestimulans, de ontwikkeling van de reserve woningbouw en de wijze waarop deze middelen zijn ingezet. Hierbij wordt inzicht gegeven in de toegekende bijdragen, de ondersteunde projecten en de bijdrage die daarmee is geleverd aan de realisatie van de gemeentelijke woningbouwopgave. Op deze wijze kan de raad de werking en effectiviteit van de regeling volgen en waar nodig beleidsmatige kaders bijstellen.

1.c.1. Doorkijk gemeentelijke grondexploitaties

Terug naar navigatie - Paragraaf 7: Grondbeleid - 1.c.1. Doorkijk gemeentelijke grondexploitaties

Onderstaand eerst een verloopoverzicht van de geprognosticeerde boekwaarden van de bestemmingsplannen die ultimo 2026 / begin 2027 in exploitatie zijn.  Tevens is voor de betreffende plannen het te verwachten saldo en het vermoedelijke jaar van realisatie aangegeven. 

Prognose boekwaarden - verwachte saldi - jaar van realisatie

Bedragen * € 1.000         totaal te verwachten saldo:
  31-12-2027 31-12-2028 31-12-2029 31-12-2030 nadelig batig realisatie in
Woningbouw              
               
Actief              
Oost-Maarland: Pastoor Rosierstraat / Parrestraat 0         0 2027
               
Totaal woningbouw 0 0 0 0 0 0  

Het meerjarig verloop in boekwaarden is gebaseerd op de feitelijk gerealiseerde boekwaarden per 31 december 2025 (onder aftrek van voorzieningen voor oninbare verliezen en tussentijdse winstnemingen), begrotingscijfers voor het boekjaar 2026, en aangevuld met de in de voorliggende meerjarenbegroting 2027-2030 geraamde gelden voor de aankoop van gronden, aanleg van infrastructurele voorzieningen, uitvoering van benodigde onderzoeken (bodem, archeologie, civieltechnisch onderzoek, etc.) en eventuele advieskosten.

In zijn algemeenheid dient vermeld te worden dat:

  • Indien de betreffende locaties (versneld) tussentijds in exploitatie worden genomen er significante wijzigingen in de boekwaarden op kunnen treden als gevolg van verkooptransacties, kosten verbonden aan uitvoering, en het rente-effect over de aanwezige boekwaarden.
  •  Indien de betreffende locaties vertraagd in exploitatie worden genomen – c.q. als “warme grond” worden aangehouden – dienen de kapitaallasten over de boekwaarden van betreffende gronden ten laste van het begrotingssaldo en / of reserves gebracht te worden (in plaats van jaarlijkse bijschrijving op de aanwezige boekwaarden).
  • Indien de betreffende locaties naar verwachting niet meer (of slechts gedeeltelijk) in exploitatie worden genomen, dient op het moment van constatering ter grootte van de op dat moment aanwezige boekwaarde (gedeeltelijk) een voorziening te worden gevormd ten laste van het begrotingssaldo en / of reserves.

Lopende actieve grondexploitaties

Terug naar navigatie - Paragraaf 7: Grondbeleid - Lopende actieve grondexploitaties

Oost-Maarland - Pastoor Rosierstraat / Parrestraat      
Het ontwerp-TAM-omgevingsplan inclusief de bijbehorende grondexploitatie is in april 2025 door de raad vastgesteld. De start bouw was gepland in Q1-2026. Er is echter beroep aangetekend tegen het plan bij de Raad van State.  Start bouw is op dit moment van schrijven dus nog onbekend. Deze is afhankelijk van de doorlooptijd van de beroepsprocedure (meer dan 6 maanden)  en ook van de uitspraak van de Raad van State. Bestek en aanbesteding worden in de tussentijd voorbereid zodat bij een positieve uitspraak van de Raad van State aansluitend de aanbesteding kan worden opgestart om zo min mogelijk tijd te verliezen. Met woningcorporatie Servatius vinden gesprekken plaats over de bouw van het geplande appartementencomplex binnen deze ontwikkeling.

Lopende faciliterende grondexploitaties

Terug naar navigatie - Paragraaf 7: Grondbeleid - Lopende faciliterende grondexploitaties

Margraten – Bloesemgaard (Heiligerweg) fase 2
De beroepsprocedure van Bloesemgaard II is afgewezen bij de Raad van State. Alle woningen worden in 2026 of begin 2027 opgeleverd. Het plan zal in het voorjaar van 2027 woonrijp afgerond worden waarbij alle woningen zijn verkocht.  

Margraten - Bloesemgaard (Heiligerweg) fase 3
De verwachting is dat eind 2026 een anterieure overeenkomst gesloten wordt, waarmee financiële verplichtingen aan het project (o.a. randweg, WVG, proceskosten) worden afgedekt. Tevens worden hierin inhoudelijk afspraken vastgelegd over onder meer de aantallen en de typen woningen. Gemeente hoeft zoals het er nu uitziet geen bijdrage te doen aan een eventuele onrendabele top op de sociale woningen. 

De verwachting is dat in 2027 of 2028 wordt gestart met bouwrijp maken, afhankelijk van eventuele beroep- en bezwaarprocedures.  Vanuit het participatietraject is er maatschappelijk/politieke discussie ontstaan over de inrichting en financiering van de randweg, hierdoor is het stedenbouwkundige ontwerp meerdere malen aangepast. Gemeente houdt gronden voor randweg zelf in bezit. De doorlooptijd is vooralsnog 7 of 8 jaar.  

Ursulinenklooster Eijsden
Medio 2025 is een anterieure overeenkomst gesloten met eigenaar. Nog in 2025 is de bestemming voor de toevoeging van in totaal 40 woningen waarschijnlijk onherroepelijk. Onder leiding van ontwikkelaar Arcus Zuid werd in 2026 de omgevingsvergunning aangevraagd en zal gedeeltelijke sloop plaatsvinden. In 2027 zal de bouw kunnen starten die naar verwachting anderhalf jaar zal duren. De oplevering wordt dan ook verwacht in 2028 of in de eerste helft van 2029. 

Breusterstraat 20, Eijsden.
Medio 2025 is een anterieure overeenkomst gesloten met eigenaar.   Inmiddels is het TAM-omgevingsplan onherroepelijk en is de omgevingsvergunning aangevraagd. Oplevering wordt verwacht in 2028.

Woningbouwontwikkeling Slakweg, Gronsveld.
Met de bouw van dit project is inmiddels gestart. Naar verwachting worden de woningen en het appartementencomplex opgeleverd in 2027 en zal het gehele plan eind 2027/begin 2028 afgerond zijn.

Nog in ontwikkeling te nemen grondexploitaties actief/faciliterend

Terug naar navigatie - Paragraaf 7: Grondbeleid - Nog in ontwikkeling te nemen grondexploitaties actief/faciliterend

Sint Geertruid – Woningbouw Schoolstraat, Tiendstraat, Buitenend
In 2024 is het gemeenschapshuis in Sint Geertruid aangekocht. Samen met de locatie naast de school is deze plek aangewezen als mogelijkheid voor een inbreidingsplan. Er zijn onderzoeken gedaan naar de twee locaties met het oog op sloop en bouwrijp maken. Er zijn studies gedaan naar de haalbaarheid van verschillende woningbouwscenario’s. Vervolgens is een participatietraject opgestart waarin deze zijn besproken.  In 2025 heeft het nieuw bestemmingsplan (TAM IMRO) om de woningbouw mogelijk te maken ter inzage gelegen. Het TAM-IMRO plan wordt in december 2026 ter vaststelling aan de raad voorgelegd. Voorts is er enige vertraging opgetreden wegens noodzakelijke onderzoeken die uitgevoerd moeten worden. Naar verwachting wordt het plan begin 2027 onherroepelijk (mits geen beroep wordt ingesteld) en kan sloop plaatsvinden als de huidige bewoners van de voormalige peuterspeelzaal geherhuisvest zijn. Met de bouw van de woningen kan dan naar verwachting in 2027 gestart worden.

Mheer
In 2026 zijn de werkzaamheden om te komen tot woningbouw in Mheer voortgezet, mede op basis van de uitkomsten van ‘tekenen en rekenen’ waarover besluitvorming heeft plaatsgevonden in de raadsvergadering van 30 september 2025.  Voor verplaatsing tennisbanen is uitbreiding van de capaciteit van voetbalvereniging BMR nodig. Onderdeel daarvan is de aanleg van een kunstgrasveld. Hierover zal de gemeenteraad eind 2026 of begin 2027 een besluit moeten nemen. Vervolgens kan gekeken worden naar de verplaatsing van de tennisbanen en het verdere proces. Wij zullen uw raad door middel van een RIB nog nader informeren hierover.

Noorbeek schoollocatie
In de school in Noorbeek zijn momenteel statushouders gehuisvest, dit kan op basis van de huidige vergunning nog tot maximaal begin 2027. We zoeken momenteel naar andere huisvesting. Op deze plek is eerder door Maasvallei studie gedaan naar de mogelijkheden voor sociale woningbouwontwikkeling. Helaas is dit afgeketst. Uit ons eigen onderzoek blijkt dat hier ook grondgebonden woningen kunnen komen tot NHG grens. De benodigde onderzoeken in het kader van flora en fauna lopen nog, de uitkomsten hiervan zijn pas in Q4 2026 bekend, daarna wordt het proces verder uitgewerkt.  In 2027 passen we de bestemming aan middels een BOPA procedure of wijziging omgevingsplan zodat hier acht tweekappers kunnen verrijzen. De sloop zal starten zo snel als er alternatieve huisvesting voor de statushouders is.  We verwachten dat de bouw eind 2027 of begin 2028 kan starten. 

Voorkeurslocaties
Op 30 september 2025 heeft de gemeenteraad op basis van "tekenen en rekenen" besloten dat in een aantal kernen van Eijsden-Margraten diverse ontwikkellocaties onderzocht worden op haalbaarheid op basis van de bijbehorende concept-grondexploitatie en voorgestelde ontwikkelstrategie.

Het is de verwachting dat een deel van de ontwikkellocaties zal worden opgepakt door ontwikkelaars en een deel door de gemeente zelf. Dit zal leiden tot nieuwe grondexploitaties, welke te zijner tijd via de P&C-cyclus zullen worden verwerkt.

1.c.3. Financieel kader

Terug naar navigatie - Paragraaf 7: Grondbeleid - 1.c.3. Financieel kader

Prijsbeleid, indexatie en inflatie
Voor de eigen gemeentelijke exploitaties wordt een uniform prijsbeleid voorgestaan. Eventuele tekorten binnen de exploitatie van een specifiek bestemmingsplan of uitbreidingslocatie worden in principe, middels de hiertoe gevormde reserves, gedekt uit exploitatie-overschotten binnen andere locaties.

Met ingang van 1 januari 2024 is de Omgevingswet in werking getreden. Deze wet vervangt onder meer de Wet ruimtelijke ordening (Wro) en de Grondexploitatiewet. De Omgevingswet biedt een nieuw, geïntegreerd kader voor het verhalen van kosten bij gebiedsontwikkeling. Omdat de Nota Grondbeleid 2012 ( en de daarin opgenomen uniforme uitgifteprijsmethodiek) nog steeds van kracht is, wordt het beleid geacht te zijn vertaald naar de nieuwe wetgeving. Dit betekent dat voor de reeds in uitgifte zijnde gemeentelijke bouwkavels wordt vastgehouden aan de reeds geldende vaste ( uniforme) grondprijs, waarbij jaarlijks wordt bezien in hoeverre tot indexering wordt overgegaan. Voor eventuele toekomstige exploitaties waarbij sprake is van een actief grondbeleid biedt de Nota de mogelijkheid om te differentiëren binnen bandbreedtes.

Gezien stijgende kosten (bouw, inflatie etc.) enerzijds en het toch mogelijk maken van bouwontwikkelingen voor starters en huurwoningen anderzijds stellen we voor rondom het grondbeleid uit te gaan van kostendekkende grondprijzen met een differentiatie naar te realiseren woningbouwsegmenten, meer specifiek voor starters en het huursegment. Bij nieuwe nog vast te stellen grondexploitaties zal dit als uitgangspunt gehanteerd worden. 

In zijn algemeenheid dient daarnaast vermeld te worden dat vooralsnog ervan wordt uitgegaan dat alle op dit moment lopende en voorgenomen gemeentelijke exploitaties gecontinueerd worden binnen de door de raad vastgestelde maximale bandbreedtes en hieruit voortvloeiende financiële en planologische randkaders.

Conclusie bouwgrondexploitatie
Uit bovenstaand verslag blijkt dat de bouwgrondexploitatie op een financieel verantwoorde, in het licht van de huidige economische situatie, realistische en gedegen wijze wordt uitgevoerd.

1.d. Methodiek winstneming

Terug naar navigatie - Paragraaf 7: Grondbeleid - 1.d. Methodiek winstneming

Methodiek winst- en verliesneming
Conform hiertoe geldende aanbevelingen en richtlijnen (Commissie BBV) wordt ten aanzien van winstneming de zogenaamde “POC”-methode gevolgd, wat inhoudt dat winstneming jaarlijks tussentijds genomen wordt. Tussentijdse (en finale) winstnemingen worden gestort in de reserve Gebiedsontwikkelingen. Deze reserve wordt gebruikt als egalisatiereserve voor positieve en negatieve exploitatiesaldi van grondexploitaties.

1.e. Beleid omtrent reserves grondzaken in relatie tot risico's grondzaken

Terug naar navigatie - Paragraaf 7: Grondbeleid - 1.e. Beleid omtrent reserves grondzaken in relatie tot risico's grondzaken

Op het moment dat een exploitatietekort wordt verwacht, wordt op grond van het voorzichtigheidsprincipe, het vermoedelijke tekort ten laste van de reserve Gebiedsontwikkelingen dan wel de Algemene reserve in een voorziening gestort. Hierna vindt afwaardering van de boekwaarde van individuele exploitaties plaats ten laste van genoemde voorziening. De reserve Gebiedsontwikkelingen wordt gebruikt als egalisatiereserve voor de positieve en negatieve exploitatie saldi van grondexploitaties (die dus voortaan niet meer worden afgestort in de algemene reserve) zoals door de raad besloten d.d. 1-7-2025 bij het vaststellen van de jaarrekening 2024 (beslispunt 4).

2. Woningbouwopgave 2022-2030 Eijsden-Margraten

Terug naar navigatie - Paragraaf 7: Grondbeleid - 2. Woningbouwopgave 2022-2030 Eijsden-Margraten

Conform afspraak wordt de raad via een raadsinformatiebrief periodiek geïnformeerd over de voortgang en realisatie van de woningbouwplannen binnen Eijsden-Margraten. In het eerste kwartaal van het jaar wordt de gerealiseerde woningbouw versus opgave per kern inzichtelijk gemaakt. 
 
Op 20 februari 2024 heeft de raad de navolgende 9 richtinggevende kaders voor onze woningbouwopgave t/m 2030 (geamendeerd) vastgesteld: 

  1.  Blijkens het in 2022 afgeronde woonbehoefteonderzoek en de vastgestelde Woonzorgvisie Eijsden-Margraten 2024-2030 worden circa 1.000 woningen gerealiseerd om invulling te geven aan de woningbouwopgave Eijsden-Margraten t/m 2030.
  2. Circa 326 van het onder beslispunt 1 genoemde aantal woningen worden gebouwd om invulling te geven aan de lokale woonbehoefte van alle kernen en deze opgave met name wordt ingevuld door marktpartijen en particulieren. 
  3. De resterende opgave van circa 675 woningen met name bestaat uit sociale en midden huur voor zorgvragers en bijzondere doelgroepen.
  4. Met name gestuurd wordt op de realisatie van zorgwoningen in de kernen Eijsden, Margraten, Cadier en Keer en Gronsveld vanwege de aanwezigheid van noodzakelijke voorzieningen en als de marktpartijen dit oppakken, de realisatie van zorgwoningen in de overige kernen gefaciliteerd wordt. 
  5. Dat vanwege de financiële haalbaarheid en aanwezigheid van noodzakelijke voorzieningen, sociale woningbouw en betaalbare koop voor een belangrijk deel in de kernen Eijsden en Margraten worden gerealiseerd, maar ook alle mogelijkheden in de overige kernen onderzocht zullen worden om tegemoet te komen aan de vraag naar sociale en betaalbare woningen in met name de kleine kernen. 
  6. In Eijsden, voor de onder beslispunten 4 en 5 genoemde opgave, gestart wordt met de voorbereidingen van de planontwikkeling voor het gebied Rijksweg-Hutweg-Boomkensstraat. Daarnaast de haalbaarheid van de verplaatsing van de sportvelden en het zwembad naar de Groenstraat en de realisatie van woningbouw op de aldaar her te bestemmen sportaccommodaties, nader wordt onderzocht.
  7.  In Margraten, afhankelijk van de medewerking van derden grondeigenaren, gestart wordt met de voorbereidingen van de planontwikkeling voor de locaties Bloesemgaard Fase 3 of de Koningswinkel, om invulling te geven aan de opgave genoemd onder de beslispunten 4 en 5. 
  8. In de plangebieden zoals onder de beslispunten 6 en 7 bedoeld, zowel in Eijsden als in Margraten een locatie van maximaal vijf woonwagenstandplaatsen onderdeel uitmaakt van de planvorming.
  9. Bij de woningrealisatie wordt aandacht geschonken aan fasering van woningrealisatie in het kader van het behoud van de groene ruimte bij veranderende behoeften (o.a. nultreden woningen). Bij voorkeur worden woningen gerealiseerd door gebruik van leegstaande (bedrijfs-)panden, woningsplitsing, inbreiding, kangoeroewoningen, tijdelijke woonvormen (tiny houses). De gemeente faciliteert dit maximaal en informeert de raad hoe zij dit doen.

Op basis van deze geamendeerde besluitvorming wordt ingezet op woningbouw in alle kernen, de ontwikkeling van grotere woningbouwlocaties in de kernen Eijsden en Margraten en waar mogelijk/haalbaar ‘een straatje erbij’ in de kleinere kernen. Op basis van deze (geamendeerde) kaderstelling wordt de opgave opgepakt, wordt de raad in 2026 periodiek over de stand van zaken geïnformeerd en zullen voorstellen aan de raad worden voorgelegd als besluitvorming dat vereist. Hierbij moet hoofdzakelijk gedacht worden aan vaststelling van omgevingsplannen. 

Op 14 november 2024 heeft de raad de Programmabegroting 2025-2028 vastgesteld, waarin budget is vrijgemaakt om uitvoering te geven aan de woningbouwopgave passend binnen de door de raad vastgestelde woningbouwkaders.  Op basis van dit budget wordt t/m 2027 jaarlijks 2 miljoen euro beschikbaar gesteld voor de werving van gronden om uitvoering te kunnen geven aan de woningbouwopgave binnen de gestelde kaders.  

Om hieraan uitvoering te kunnen geven, heeft de raad op 19 februari 2025 besloten om het voorkeursrecht toe te passen op bijna 200 percelen zodat invulling gegeven kan worden aan de binnen de door de raad vastgestelde woningbouwkaders passende woningbouwopgave. Het door het college op 18 maart 2025 vastgestelde uitvoeringsprogramma Woonzorgvisie Eijsden-Margraten, maakt  (integraal) onderdeel uit van deze woningbouwopgave.

Op basis van het op 30 september 2025 genomen raadsbesluit 'tekenen en rekenen' wordt in 2026 het procedureel mogelijk maken van de in het raadsbesluit opgenomen woningbouwontwikkelingen voorbereid dan wel opgestart. 

Paragraaf 8: Openbaarheidsparagraaf Wet open overheid (Woo)

Inleiding

Terug naar navigatie - Paragraaf 8: Openbaarheidsparagraaf Wet open overheid (Woo) - Inleiding

In artikel 3.5 van de Wet open overheid (Woo) staat dat bestuursorganen in hun jaarlijkse begroting aandacht moeten besteden aan hun plannen voor de uitvoering van deze wet. In de jaarlijkse verantwoording moeten zij vervolgens rapporteren over wat er van deze plannen is uitgevoerd. In deze paragraaf wordt uitgelegd hoe de gemeente Eijsden-Margraten hier invulling aan geeft.

De Woo heeft als doel het openbaar bestuur transparanter te maken. Overheidsinformatie is in principe openbaar, zodat inwoners, bedrijven en instellingen beter kunnen zien hoe de gemeente werkt en besluiten neemt. De gemeente Eijsden-Margraten maakt hierbij onderscheid tussen twee vormen van openbaarmaking: passieve openbaarmaking (informatie verstrekken op verzoek) en actieve openbaarmaking (informatie uit eigen beweging publiceren). 

8.1 Actieve openbaarmaking

Terug naar navigatie - Paragraaf 8: Openbaarheidsparagraaf Wet open overheid (Woo) - 8.1 Actieve openbaarmaking
Wij werken verder aan de implementatie van de Wet open overheid (Woo) en volgen hierin de landelijke lijn en planning zoals vastgesteld en uitgeleverd via de VNG. We breiden de actieve openbaarmaking van bestuurlijke informatie uit. Voor 2027 betekent dit het integraal beschikbaar stellen van collegebesluiten en bijlagen. Tevens dragen we er zorg voor dat openbaarmaking een vast onderdeel wordt van onze reguliere werkprocessen. Hiermee vergroten we de transparantie en toegankelijkheid van informatie voor inwoners. 

8.3 Informatiehuishouding en digitale toegankelijkheid

Terug naar navigatie - Paragraaf 8: Openbaarheidsparagraaf Wet open overheid (Woo) - 8.3 Informatiehuishouding en digitale toegankelijkheid

We werken verder aan een toekomstbestendige informatiehuishouding, waarin informatie vindbaar, betrouwbaar, beheersbaar en duurzaam toegankelijk is. We versterken de kwaliteit van informatie en archieven door het uitvoeren van kwaliteitscontroles. Daarnaast zorgen we ervoor dat digitale informatie voor iedereen toegankelijk is, door te blijven voldoen aan de wettelijke eisen voor digitale toegankelijkheid en medewerkers te ondersteunen bij het toegankelijk publiceren van documenten en digitale content.

8.5 Ambities, planning en monitoring

Terug naar navigatie - Paragraaf 8: Openbaarheidsparagraaf Wet open overheid (Woo) - 8.5 Ambities, planning en monitoring

De komende jaren werken we stapsgewijs verder aan de implementatie van de Woo conform de wettelijke verplichtingen. We volgen daarbij de landelijke ontwikkelingen. Daarbij richten we ons op het versterken van actieve en passieve openbaarmaking, het verder verbeteren van de informatiehuishouding en het vergroten van kennis en bewustwording binnen de organisatie. Daarmee verbeteren we de toegankelijkheid van overheidsinformatie voor inwoners en borgen tegelijkertijd een duurzame en beheersbare uitvoering van de Woo.